Az Otthon Start Program bejelentése után látványosan megugrott a lakáspiaci kereslet, az első roham azonban egy év alatt fokozatosan lecsengett.


Nem nagy túlzás azt állítani, hogy már a csapból is azt folyik, mennyire olcsóak most a lakások. De hiába lehet akár 10 millióból is egy rendes otthont vásárolni a belvárosban, ha nincs ennyi a családi kasszában, akkor az ingatlanvásárlás továbbra is csak álom marad. Hacsak nem találunk ki valamit, hogy mégis beköltözhessünk új otthonunkba. Idén már elérhető a szocpol, a kamattámogatott hitel és a jegybanki alapkamat csökkentésének köszönhetően a piaci kamatozású hitelek is egyre kedvezőbbek.
Öt éve esnek folyamatosan az ingatlanárak, csak a fővárosi frekventáltabb területeken látszik némi változás ezen a téren. Az elmúlt fél évtizedben rengetegen lehetnek viszont azok, akik nem költöztek, mert vártak a megfelelő időpontra, ami lehet most a szocpol és a kamattámogatott hiteleknek köszönhetően elérkezett. A piaci hitelek kamatkilátásai is kedvezőek, a jegybank folyamatos kamatcsökkentései miatt több éves mélypontjukon vannak a költségek.

Önerő
Lakásvásárláshoz elengedhetetlen valamennyi önerő, legalább 25 százalék, de kis jövedelem esetén ennél akár sokkal több is. Ide akár a szocpol is beszámíthat, de ez csak új lakás vásárlása esetén igényelhető. Tehát az első milliókat spórolással szedhetjük össze, de jó hír, hogy lakáskasszában úgy tehetünk félre, hogy az állam 30 százalékkal kiegészíti a befizetésinket.
Többet is nyerhetsz a lakáskasszával: meddig éri meg fizetni?
Még sehol sincs az a használt lakásra is igényelhető félszocpol
Bár a nyár végére már ígérték mégsem elérhető még a használt lakásokra nyújtott félszocpol és a szocpol feltételeit sem enyhítette még a törvényhozás, így kevesebbeknek éri meg ezt igényelni. Pedig ez akár önerőként is felhasználható lenne a lakásvásárláshoz.
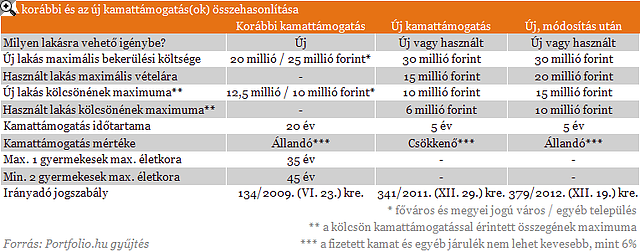
A kamattámogatott hitelek kamata, valamint a nyújtott kamattámogatás mértéke egyaránt a jogszabályban meghatározott referenciahozamhoz (az Államadósság Kezelő Központ által meghirdetett súlyozott átlag állampapírhozamhoz) kötött, s egyre alacsonyabb. A támogatás mértéke január elsejétől emelkedett, mert már állandó az első 5 éves időszakban. A kamattámogatott hitelek támogatása a referenciahozamokkal együtt csökken, ám a hitelkamat egy törvényi kitétel miatt nem csökkenhet 6 százalék alá. Már nincsenek nagyon messze ettől az értéktől a bankok ajánlatai, sőt több helyen még kedvezményeket is kaphatunk. A legjobb előzetes ajánlatokat a BankRáció.hu oldalon érdemes keresgélni, ahol személyre is szabhatjuk a bankok termékeit.
A legkedvezőbb hitelek kamatai elérik a 6 százalékot, ennél lejjebb a kamattámogatás szabályai miatt nem mehetnek már a hitelköltségek. Többgyerekes, új lakást vásárlóknak tehát olcsóbb hitelre már felesleges várni, de a használt lakás vásárlók sem kaphatnak már a következő időszakban (ami akár több év is lehet) kedvezőbb forint hitelt.
Hol igényeljünk szocpolt és kamattámogatott hitelt?
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)

Érdemes lehet egy banknál elintézni a szocpolt és hiteleket is, hiszen így megfelezhetjük a kapcsolódó banki költségeinket. Jelenleg a nagyobb bankok közül négynél, az Erste-nél, FHB -nál, K&H-nál és az MKB-nál érhető el a régi kamattámogatott hitel, mely esetén a kamattámogatás 20 évig jár. Használt lakás vásárlására viszont szinte mindenhol elérhető az új, 5 évig fix támogatott hitel.
Az Otthon Start Program bejelentése után látványosan megugrott a lakáspiaci kereslet, az első roham azonban egy év alatt fokozatosan lecsengett.

A tejpiaci válsághelyzet kezelése érdekében 100 százalékos, illetve 70 százalékos mértékű kamattámogatást hirdetett Bóna Szabolcs

A programok indulása óta ez a kamattámogatás közel egy százalékponttal csökkent.
A július 15-től kötött Széchenyi Kártya Folyószámlahitel esetében már nem lesz érvényes az évi fix 3 százalékos kamatszint.

Kormányzati beavatkozás hiányában az érintetteknek egy összegben, 120 napon belül akár 1,9–3,7 millió forintos büntetést kell visszafizetniük.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.

Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.
Felpörgött a személyi kölcsönök magyarországi piaca, júniusban történelmi csúcsra, 156,5 milliárd forintra emelkedett az új szerződések értéke.

Nem kell többé azon gondolkodnod, melyik termékre érdemes felhasználnod a JOKER kupont!
Alacsony havidíjak és 4 év után is garantált visszavásárlási ár egy különleges programban.