Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.


Több mint 50 ezer kalkulációt végeztek el 2 hónap alatt a BankRáció.hu lakáshitel kalkulátorával. Használt lakás vásárlására átlagosan alig 5 millió forint fölött szeretnének felvenni a látogatók, de hiába lenne elérhető az államilag támogatott kölcsön is, azzal csak minden tizedik ember számol.
Nehezen érthető, hogy miért nem népszerűbb a kamattámogatott lakáshitel, hiszen a piacival szemben 2 százaléknál is nagyobb kamatelőnye van és az 5 év lejárta után az árazásuk nem tér el. Ez alatt az időszak alatt viszont egy átlagos hitel esetén több százezer forintot is spórolhatnak a családok.
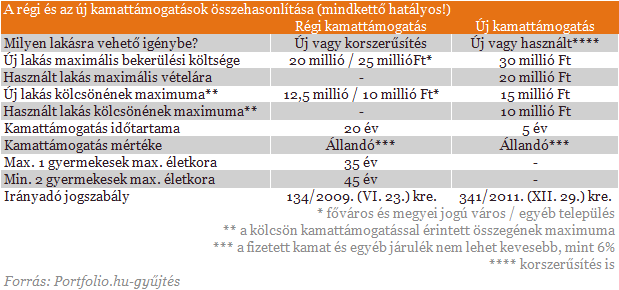
A 2009-es, és ma is elérhető kamattámogatással ellentétben használt lakások megvásárlására is igénybe vehető a tavaly bevezetett állami kamattámogatási program. A kamattámogatási periódus ugyan nem 20, hanem csak 5 évig tart, de egy év eleji jogszabályváltozásnak köszönhetően már 20 millió forintnál alig olcsóbb lakásokra is igénybe vehető. A két fő, ma is elérhető kamattámogatási program jellemzőit az alábbi táblázatban hasonlítottuk össze.
A kamattámogatott hitelek május hónap során (ez a legfrissebb statisztika) a banki lakáshitel-kihelyezések 29%-át tették ki. A BankRáció.hu statisztikái szerint még ennél is rosszabb a helyzet, a használt lakások esetén csak a látogatók 12 százaléka számol az állami támogatással is. Annak ellenére van ez így, hogy az elmúlt két hónapban az átlagos felvenni kívánt hitelösszeg alig volt több mint 5 millió forint, ami bőven belefér a kamattámogatott hitelek felső korlátjának számító 10 millióba.
A bankokat a támogatott termékek egyelőre alacsony (de növekvő) ismertségével, más a maximum hitelösszeget túllépő hitelek nagy arányával, és volt, aki az alternatívaként szóba jövő lakástakarék-pénztári hitelek népszerűségével indokolta az alacsony arányokat.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
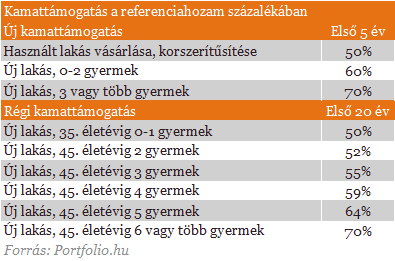
A kamattámogatott hitelek kamatozását az állam az egyéves diszkont kincstárjegyek (DKJ), illetve az ötéves államkötvények aukciós hozama alapján határozza meg az új program esetében. Használt lakások vásárlása esetén a referenciahozam 50%-át kapják meg a hitelesek a futamidő első öt évében. Bizonyos feltételek mellett ennél magasabb (akár 70%-os) kamattámogatás is elérhető.
Ha lehet akkor kamattámogatott hitelt válasszunk!
Összefoglalva tehát, lakásvásárlásra készülve mindenképp vegyük számításba a kamattámogatott hiteleket, hiszen 20 millió forintnál alacsonyabb értékű ingatlan esetén szinte biztos, hogy jogosultak vagyunk a kedvezményre. Ráadásul semmilyen kedvezőtlen feltételtől nem kell tartani a piaci hitelekhez képest, sőt 5 év alatt több százezer forintot is spórolhatunk így.
Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Az Otthon Start Program bejelentése után látványosan megugrott a lakáspiaci kereslet, az első roham azonban egy év alatt fokozatosan lecsengett.

A tejpiaci válsághelyzet kezelése érdekében 100 százalékos, illetve 70 százalékos mértékű kamattámogatást hirdetett Bóna Szabolcs

A programok indulása óta ez a kamattámogatás közel egy százalékponttal csökkent.
A július 15-től kötött Széchenyi Kártya Folyószámlahitel esetében már nem lesz érvényes az évi fix 3 százalékos kamatszint.

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.