A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.




Három egymást követő hónapban összesen 75 bázisponttal vágta az alapkamatot az MNB, szeptemberben azonban megtorpanhat a kamatcsökkentési sorozat. Bár az infláció mindössze 1,3 százalékos, a geopolitikai feszültségek, az energiaárak emelkedése, a forint árfolyama és a nemzetközi hozamkörnyezet egyre szűkebb mozgásteret hagy a jegybanknak. A Pénzcentrum által megkérdezett Sümegi Ákos, Trippon Mariann és Madár István egyaránt kamattartást vár a keddi ülésen, miközben az év végi 5 százalékos alapkamat lehetősége még nem került le teljesen a napirendről.
Három egymást követő hónapban összesen 75 bázisponttal csökkentette az alapkamatot a Magyar Nemzeti Bank, így a szeptember 22-i kamatdöntés előtt 5,50 százalékon áll a ráta. Az infláció közben meglepően alacsony szintre süllyedt, ezért önmagában az árak alakulása akár újabb lazítást is lehetővé tenne. A jegybank kommunikációja azonban az elmúlt hetekben egyre inkább arról szólt, hogy a kamatpolitikában a pénzügyi stabilitás, a forint árfolyama és a nemzetközi környezet is meghatározó szerepet kap.
Az MNB júniusban indította újra a kamatcsökkentési ciklust. A Monetáris Tanács június 23-án 25 bázisponttal, 6 százalékra mérsékelte az alapkamatot, majd júliusban újabb 25 bázispontos vágás következett, 5,75 százalékra. Augusztus 25-én ismét ugyanekkora csökkentésről született döntés, így az irányadó ráta jelenleg 5,50 százalék.
A három lépés nem érte váratlanul a piacot. Varga Mihály már a júniusi döntést követően előrevetítette, hogy a következő két ülésen további kamatcsökkentés jöhet. Júliusban ez be is következett, a jegybankelnök pedig akkor azt mondta, hogy a kedvező folyamatok fennmaradása esetén a nyár folyamán még van tér a kamat további mérséklésére. A folytatásról már a szeptemberi Inflációs jelentés alapján kívántak dönteni.
Az árstabilitási oldal jelenleg kifejezetten kedvező képet mutat. Az augusztusi infláció 1,3 százalék volt, miközben a maginfláció 2 százalékon alakult. Ez azt jelenti, hogy a fogyasztói árak emelkedési üteme továbbra is jóval a jegybank 3 százalékos célja alatt van.
A kérdés ezért már nem az, hogy az infláció alapján indokolható-e egy újabb kamatvágás. Sokkal inkább az, hogy a monetáris politika mennyire tudja kihasználni ezt a mozgásteret anélkül, hogy közben sérülne a forint stabilitása vagy romlana a magyar eszközök kockázati megítélése.
Az MNB maga is ezt a kettősséget hangsúlyozta. Augusztusi közleményében azt írta, hogy a jegybank folyamatosan értékeli az inflációs kilátásokat, a globális folyamatokat és a hazai kockázati prémium alakulását, miközben a pénzügyi piacok, különösen a devizapiac stabilitását kulcsfontosságúnak tartja.
Az augusztusi kamatdöntés után Varga Mihály úgy fogalmazott, hogy az inflációs folyamatok a korábban jelzett pályánál kedvezőbben alakultak, miközben a magyar eszközök kockázati megítélése is kedvező maradt. Ez alapján továbbra is van mozgástér a monetáris politikában.
A jegybankelnök ugyanakkor több olyan tényezőt is felsorolt, amely óvatosságra int. A globális befektetői hangulatot továbbra is geopolitikai kockázatok alakítják, az olaj és a gáz világpiaci ára magas, miközben a meghatározó jegybankok kamatpályájával kapcsolatban sem egyértelműen a lazítás irányába mutatnak a várakozások. Varga Mihály szerint a magas nemzetközi hozamkörnyezet miatt fennáll a tőkekivonás veszélye a feltörekvő piacokról. Ez Magyarország esetében azért különösen lényeges, mert egy gyorsabb kamatcsökkentés a forint árfolyamán keresztül is visszahathat az inflációra.
A szeptemberi döntés előtt tehát a jegybanknak egyszerre kell mérlegelnie két, egymással részben ellentétes folyamatot. Az egyik oldalon ott van az alacsony infláció és az a tény, hogy a reálkamat továbbra is jelentős. Ez elvileg lehetőséget adna a további lazításra.
A másik oldalon viszont ott van a forint, a nemzetközi hozamkörnyezet, a geopolitikai bizonytalanság és az energiaárak alakulása. Varga Mihály szeptember 16-án, a Budapest Financial Summiton már arról beszélt, hogy a geopolitikai feszültségek, az energiakrízis és a világgazdaság töredezettsége egyre kiszámíthatatlanabb környezetet teremt a jegybankok számára. Ebben a helyzetben az árstabilitás mellett a pénzügyi stabilitás megőrzését is kiemelte. Ez a kommunikáció nem egy agresszív kamatvágási ciklus képét rajzolja ki. Inkább azt, hogy az MNB addig használja ki a rendelkezésére álló mozgásteret, amíg az nem veszélyezteti a pénzügyi stabilitást.
Sümegi Ákos, az MBH Bank makrogazdasági elemzője szerint szeptemberben inkább az 5,50 százalékos alapkamat tartása lehet a valószínű, annak ellenére, hogy az infláció a vártnál jóval kedvezőbben alakul. A szakértő szerint a jegybanknak már a jövő évi inflációs kockázatokat is mérlegelnie kell, miközben a geopolitikai helyzet sem kedvez a további gyors kamatcsökkentéseknek.
Bár az infláció a vártnál sokkal jobban alakul, jövőre erőteljesebb lehet a drágulás üteme, mint idén
– mondta Sümegi Ákos. Szerinte az MNB minden bizonnyal figyelembe veszi a geopolitikai kockázatokat is, amelyek az elmúlt időszakban nem alakultak kedvezően. Az emelkedő olaj és gázárak a forintra is kedvezőtlenül hathatnak, miközben az energiaárak következő hónapokban jelentkező inflációs hatásai szintén kockázatot jelentenek.
Az elemző úgy véli, a rendkívüli szárazság ugyancsak problémát okozhat. A gyenge mezőgazdasági termés ugyanis magasabb élelmiszerárakat vetíthet előre, ami idővel a fogyasztói árindexben is megjelenhet. Sümegi Ákos szerint további bizonytalanságot jelent a magas költségvetési hiány csökkentésének várható üteme. Ebben októberben tisztább képet kaphatunk, amikor már jobban látszanak majd a következő évi költségvetés fő kontúrjai.
Közben az inflációs cél felülvizsgálata is egyre fontosabb kérdéssé válhat. Az euró bevezetéséhez szükséges feltételek miatt várhatóan alacsonyabb inflációs cél kerülhet napirendre, és Sümegi Ákos szerint az MNB akár már a jövő heti ülésen is léphet ebben a kérdésben. Ez pedig szintén a gyorsabb kamatcsökkentés ellen hathat.
A szakértő elmondta, hogy a piac jelenleg már nagyjából egyéves időtávon sem áraz MNB kamatvágást. Emiatt egy szeptemberi lazító lépés meglepetést okozna, amely a forint árfolyamára is kedvezőtlenül hathatna.
Sümegi Ákos hozzátette, hogy az MNB új vezetése eddig egyértelműen az árfolyam stabilitását támogató monetáris politikát folytatott. Ha a jegybank most ezzel szembemenve, a forint stabilitását kockáztatva folytatná a kamatcsökkentést, az a piaci szereplőkben hitelességi kérdéseket is felvethetne. Ezt a jegybank várhatóan igyekszik elkerülni.
A döntés szempontjából ugyanakkor kulcsfontosságú lehet a friss Inflációs jelentés. Ha az MNB továbbra is rendkívül kedvező inflációs alapfolyamatokat és előrejelzéseket mutat be, ismét megjelenhetnek a piacon a kamatcsökkentési várakozások. A külső környezet azonban a júniusi Inflációs jelentés óta sokat romlott, ami óvatosságra intheti a Monetáris Tanácsot.
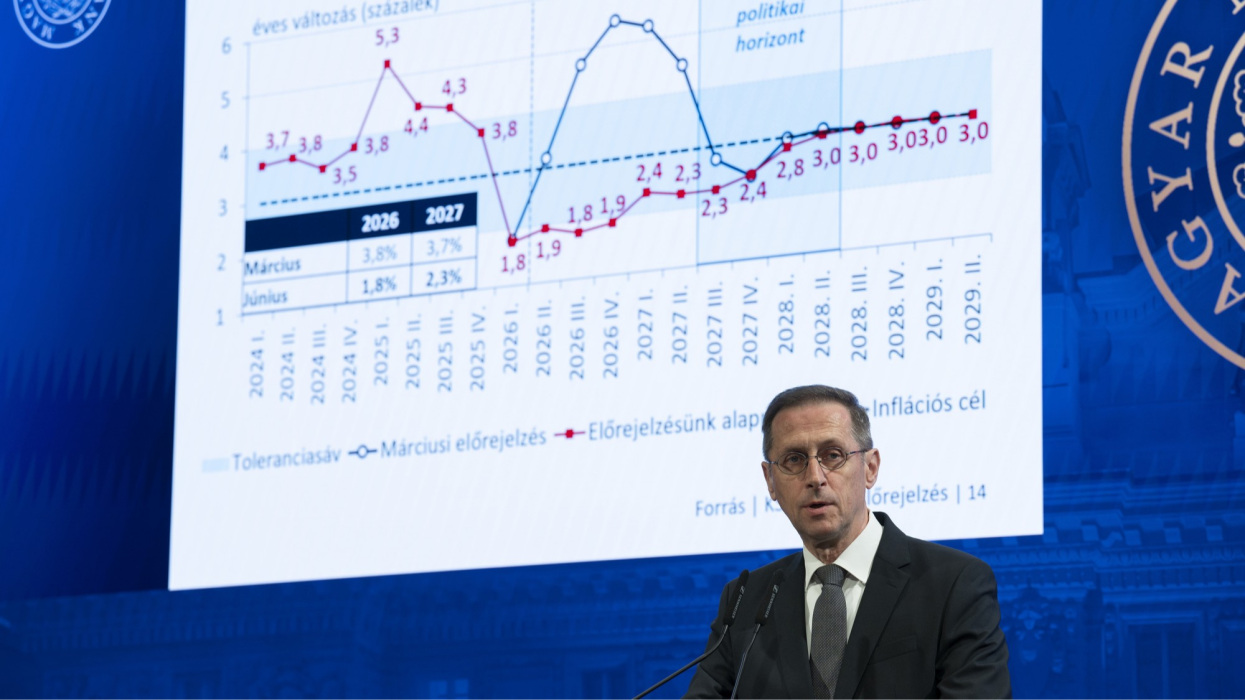
Az MBH Bank szakértője 2026-ra 1,8 százalékos átlagos inflációt vár, míg 2027-re 2,8 százalékos pénzromlással számol. A prognózis ugyanakkor jelentősen függhet attól, hogyan alakulnak az energiaárak, illetve mennyire tudja tartani magát a forint az emelkedő hozamkörnyezetben és a geopolitikai feszültségek közepette. Sümegi Ákos arra is felhívta a figyelmet, hogy a napokban bejelentett, dohánytermékeket érintő jövedékiadó emelésnek egyéves időtávon néhány tized százalékpontos inflációemelő hatása is lehet.
Trippon Mariann, a CIB Bank elemzője kiemelte, hogy a szeptemberi kamatdöntést a szokásosnál nagyobb bizonytalanság övezi. Az MNB az augusztusi 25 bázispontos kamatvágás után a szeptemberi Inflációs jelentés előrejelzéseihez kötötte a következő időszak kamatpályáját, miközben az elmúlt hetekben a külső környezet egyértelműen kedvezőtlenebbé vált.
A szakértő szerint a friss jegybanki inflációs prognózis várhatóan nem romlik érdemben, ugyanakkor több olyan tényező is megjelent, amely óvatosságra késztetheti a Monetáris Tanácsot. A kiszivárgott hírek szerint ráadásul az MNB már szeptemberben bejelentheti az inflációs cél csökkentését, ami Trippon Mariann szerint együtt járhat a kamatcsökkentési ciklus átmeneti szüneteltetésével.
Mindezen tényezők alapján mi annak adunk nagyobb esélyt, hogy jövő héten nem változik az alapkamat
– fogalmazott az elemző.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Trippon Mariann úgy véli, az augusztusi ülés után az MNB kiemelten figyeli a külső környezetet, a középtávú költségvetési pályát, valamint az euró bevezetésével kapcsolatos terveket. A költségvetési folyamatokkal kapcsolatban ugyanakkor érdemi új információ egyelőre nem érkezett, a piac elsősorban az október végén, november elején várható költségvetési tervekre és a középtávú konszolidációs programra vár. A 2026-os költségvetési hiányt a kormány 7,5 százalékban határozta meg, ám a piac számára ennél fontosabb kérdés, hogy a következő években milyen ütemben történhet meg a magas deficit lefaragása. Erről a jegybank és a befektetők is várhatóan csak ősszel kaphatnak részletesebb képet.
Az inflációs kilátások közben továbbra is kedvezőek. A CIB Bank saját prognózisa szerint 2026-ban 1,7 százalékos, 2027-ben pedig 2,5 százalékos éves átlagos infláció várható. A dohánytermékek jövedékiadó emelésének figyelembevételével azonban az idei átlag 1,8 százalékra, a jövő évi infláció pedig 2,8, 2,9 százalék környékére emelkedhet.
A friss jegybanki előrejelzés 2026-ra vonatkozó értéke várhatóan nem változik érdemben, a 2027-es prognózis azonban néhány tized százalékponttal magasabb lehet, elsősorban a globális környezet kedvezőtlenebbé válása miatt. A külső környezet ugyanis jelentősen romlott az augusztusi kamatdöntés óta. A közel-keleti helyzet súlyosbodása feljebb tolta a kőolaj és az európai gáz árát, a tartósan magasabb és volatilisabb energiaárak pedig a korábban vártnál erősebb inflációs kockázatokat jelenthetnek.
- jegyezte meg az elemző.
Ezzel párhuzamosan a fejlett piacokon is emelkedtek a hosszú kötvényhozamok, miközben a nagy jegybankok kamatpályájával kapcsolatos várakozások is szigorúbb irányba mozdultak. Trippon Mariann szerint ez a feltörekvő piacok, így Magyarország megítélésének sem kedvez.
A forint az augusztusi ülés óta gyengébb és volatilisabb lett, miközben a magyar tízéves állampapír hozama közel 20 bázisponttal emelkedett. Az országkockázati megítélés ugyanakkor a CIB elemzése szerint stabil maradt, mivel a német tízéves kötvényhez viszonyított magyar hozamfelár érdemben nem tágult.
Mindezek miatt a kamattartás mellett több érv is szól, ugyanakkor az elemző szerint a jelenlegi reálkamat továbbra is rendkívül magas. Emiatt a szeptemberi kamattartást inkább átmeneti szünetnek, mint a lazítási ciklus végének tekintik. A CIB Bank augusztusi alapforgatókönyve szerint az irányadó kamat év végére 5 százalékra csökkenhetett volna, ám a legutóbbi fejlemények miatt ezt a prognózist már felfelé mutató kockázatok övezik.
Madár István, a Portfolio elemzője szerint az MNB szeptemberben várhatóan szünetet tart a kamatcsökkentési ciklusban. Az elmúlt három hónap 75 bázispontos lazítása után elsősorban a jegybank kiszivárgott jelzései alapján arra számít, hogy az ősz az 5,50 százalékos alapkamat mellett indulhat.
Az elemző szerint inflációs oldalról önmagában lenne tér a további lazításra. A helyzetet azonban több külső tényező is bonyolítja.
A világban ismét erősödik az inflációs nyomás, miközben a nagy jegybankok kamatemelő üzemmódba váltottak. Az iráni konfliktus pedig az energiaárakon keresztül újabb kockázatokat jelent. Mindez azért különösen fontos, mert az elmúlt évek tapasztalatai alapján a forint jelentős gyengülésre is képes, ezért az árfolyam stabilitása az inflációs célkövetésben is első számú szemponttá vált
- fogalmazott az elemző, hozzátéve: azt, hogy mekkora kamatcsökkentést bírhat el a forint, elsősorban a nemzetközi környezet és Magyarország kockázati megítélése határozza meg. Ha a fejlett gazdaságokban tovább emelkednek a kamatok és a kötvényhozamok, akkor a magyar hozamkülönbözet már hazai kamatcsökkentés nélkül is szűkülhet.
A másik kulcskérdés a külföldi befektetők Magyarországról alkotott képe. Madár István szerint a kormányváltás után jelenleg egyfajta megelőlegezett bizalom látszik, amelyet azonban folyamatosan konkrét eredményekkel kell alátámasztani. Ebben fontos szerepe lehet a jövő évi költségvetésnek és az eurócsatlakozással kapcsolatos terveknek is. Ha ezek kedvezően alakulnak, a hazai tényezők oldaláról ismét nagyobb tér nyílhat a kamatcsökkentések előtt.
Az év végi 5 százalékos alapkamatot ezért továbbra sem tartja kizártnak, de ehhez jelentős javulásra lenne szükség a külső környezetben. A fejlett kötvénypiacok turbulenciája és a Hormuzi szoros körüli újabb energiapiaci válságjelek rövid távon érezhetően szűkítették az MNB mozgásterét. Jelenleg ezek a tényezők kritikusabbak lehetnek, mint a hazai folyamatok.
Az 5 százalékos év végi kamatszinthez az utolsó negyedévben két újabb kamatvágásra lenne szükség. Madár István ezt jelenleg csak akkor tartja életszerű forgatókönyvnek, ha az iráni konfliktus megnyugtatóan lezárul. A szeptemberi Inflációs jelentésben ugyanakkor rövid távon lefelé módosulhat az inflációs prognózis. A legutóbbi inflációs adatok ugyanis alacsonyabbak voltak a jegybank korábbi előrejelzésénél, ami önmagában indokolhatja a rövid távú prognózis csökkentését.
A jövő évi előrejelzés esetében már összetettebb a helyzet. Az energia és élelmiszerárak körüli kockázatok, valamint az iráni konfliktus kimenetele jelentős bizonytalanságot okoz. Madár István szerint az olaj ára a konfliktus alakulásától függően szélsőségesen eltérő pályát is bejárhat, ezért a jegybank várhatóan egy köztes forgatókönyvvel számolhat. A Portfolio elemzője emiatt nem számít drámai elmozdulásra a jövő évi inflációs prognózisban, miközben a friss adatok alapján az idei előrejelzés lefelé módosítása valószínűnek tűnik.
A Pénzcentrum által megkérdezett három elemző, Sümegi Ákos, az MBH Bank makrogazdasági elemzője, Trippon Mariann, a CIB Bank elemzője és Madár István, a Portfolio elemzője egyaránt arra számít, hogy az MNB szeptemberben nem csökkenti tovább az 5,50 százalékos alapkamatot. A kamattartás mögött azonban nem az infláció magas szintje áll, hiszen az augusztusi 1,3 százalékos pénzromlás alapján továbbra is lenne tere a lazításnak.
A szakértők szerint a jegybank mozgásterét most elsősorban a külső környezet szűkíti. Az energiaárak emelkedése, a geopolitikai feszültségek, a fejlett piacok magasabb hozamai és a forint sérülékenysége egyaránt óvatosságra intheti a Monetáris Tanácsot. Ehhez társulnak a hazai kockázatok, így a költségvetési hiány alakulása, a jövő évi büdzsé bizonytalansága és az inflációs cél esetleges módosítása.
A szeptemberi kamattartás ugyanakkor a szakértők szerint nem feltétlenül jelenti a lazítási ciklus végét. Ha a külső környezet javul, az energiaárak mérséklődnek és a forint stabil marad, később ismét megnyílhat a tér a kamatcsökkentések előtt. Az év végi 5 százalékos alapkamat így továbbra sem kizárt, de ehhez a következő hónapokban kedvezőbb piaci környezetre és több újabb kamatvágásra lenne szükség.
A következő nagy kapaszkodót a szeptemberi Inflációs jelentés adhatja. Az idei inflációs prognózis lefelé módosulhat a vártnál kedvezőbb árindex miatt, a jövő évi előrejelzés azonban már sokkal bizonytalanabb. Az energia és élelmiszerárak, valamint a geopolitikai helyzet alakulása döntően befolyásolhatja, hogy az MNB mennyi további mozgásteret lát a kamatpolitikában.
Címlapkép: Lakatos Péter, MTI/MTVA
A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.

A zárolás közvetlenül érinti az egykori tárcavezető kisvárdai házát.

Jelentős uniós forrásdömpingre számíthat Magyarország 2027-ben.

A jövő évtől a bruttó minimálbér 7,5 százalékkal 347 ezer forintra, a garantált bérminimum pedig 6,1 százalékkal 396 ezer forintra emelkedik.

A koncessziós szerződés eddig évi 500-600 milliárd forintos kiadást jelentett az államkasszának.

A Moody's hitelminősítő pénteken negatívról stabilra javította Magyarország – és ezzel párhuzamosan a Magyar Nemzeti Bank – Baa2 szintű adósbesorolásának kilátását.

A megnövekedett áramigény, a szűkülő hagyományos erőművi kapacitások és a szélsőséges időjárás komoly kihívásokat okozhatnak.

Az Európai Unió vezetői és Andy Burnham brit miniszterelnök újabb megállapodást kötöttek Brüsszelben, amely jelentősen szorosabbra fűzi a felek kapcsolatát.

A minimálbér és a garantált bérminimum emeléséről szóló megállapodás a teljes nemzetgazdasági bérdinamikára is hatással lehet.

Az Európai Bizottság értékelése szerint az új magyar kormány a helyreállítási alap forrásainak lehívásához szükséges 127 mérföldkőből 126-ot sikeresen teljesített.

Tovább csökkent a szegénység a KSH friss jelentése szerint magyarországon. De valódi változás történt, vagy hibahatáron belül vannak a számok?

A hideg beköszöntével naponta akár 150 fővel is nőtt a budapesti hajléktalanszállók forgalma a tavalyi évhez képest, a főváros azonban felkészült a téli krízisidőszakra.

Az európai áram- és gázárak 2026 őszére a 2022-es energiaválság óta nem látott szintre emelkedtek, az árak pedig a tavalyi értékek két-háromszorosára nőttek.

Változtatás nélkül tervezi újra elfogadni az Országgyűlés a politikusok vagyonosodási vizsgálatáról szóló törvényt, amit Baka András köztársasági elnök korábban nem írt alá.

Újabb fontos diplomáciai fejlemények történtek az orosz–ukrán háború lezárásáról szóló egyeztetéseken.

Gyengült a forint árfolyama péntek reggel a főbb devizákkal szemben a csütörtök esti jegyzésekhez képest a nemzetközi bankközi devizapiacon.

Vajon tényleg beárazta már a GDP ezeket a pénzeket az előfinanszírozás miatt, vagy van tere a növekedésnek?

A Központi Nyomozó Főügyészség indítványozta Matolcsy György volt jegybankelnök, valamint egy cégvezető letartóztatásának további három hónappal történő meghosszabbítását

Egy friss hazai közvélemény-kutatás szerint a magyarok rendkívül borúlátóan tekintenek a jövőre.

A vádlottak padjára került az Országos Mentőszolgálat négy munkatársa, akik a vád szerint három évvel ezelőtt hibáztak Gálvölgyi János sürgősségi ellátásának megszervezésekor.

Rekordösszegű nyilvános részvénykibocsátással (IPO) lép a New York-i tőzsde Nasdaq piacára csütörtökön az Anthropic mesterségesintelligencia-fejlesztő vállalat

Szigorúbb ellenőrzésekre számíthatnak jövőre a közfoglalkoztatók a Tisza-kormány újonnan közzétett, 2027-es terve alapján.

A héten megkezdi a Magyar Államkincstár a fiatal gazdálkodóknak járó kiegészítő területalapú támogatás előlegének folyósítását.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.