A forint csütörtökön ledolgozta a szerdai amerikai kamatdöntést követő gyengülését.


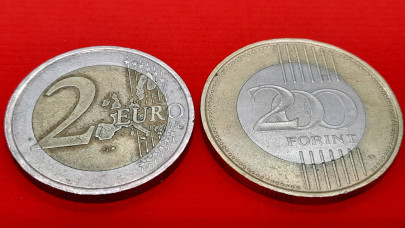


A kormányváltás után ismét szóba került az euro magyarországi bevezetésének lehetősége. Jelenleg a költségvetési helyzet ezt nem teszi lehetővé, ám néhány éven belül akár reálissá is válhat. Milyen érvek és ellenérvek vannak? Hogyan hatna ez a magyar gazdaságra?
Az elmúlt két év makrogazdasági eredményei alapján az euro bevezetéséhez szükséges négy kritérium egyikét sem teljesíti jelenleg a magyar gazdaság. A téma aktualitását azoban mégis adja, hogy a kormányváltás után a közbeszédben ismét felmerült a közös európai fizetőeszköz magyarországi bevezetésének ötlete. Ez időről időre megtörténik, ám most közvetlen politikai apropója is van. A kormányra került Tisza ugyanis megígérte, hogy 2030-ra bevezeti azt. Más azonban a politikai akarat, és más a pénzügyi-gazdasági realitás.
Az euró bevezetését Magyarország a 2004-es uniós csatlakozással vállalta. A 2000-es években erős, pártokon átívelő politikai akarat mutatkozott ennek mielőbbi elérésére, ám a gazdasági és költségvetési helyzet azt nem tette lehetővé. A 2010-es években a helyzet részben megfordult: Magyarország több költségvetési évben is megközelítette a feltételek teljesítését, ám a Fidesz-kormány inkább kivárt. Hogy aztán a 2020-es évekre a gazdasági és monetáris helyzet ismét távolabb kerüljön a szükségestől.
Az euro bevezetésének, pontosabban az erre vonatkozó vállalásnak, azonban nincsen időkorlátja, szigorú feltételei viszont vannak. És, az Európai Központi Bank (ECB) legfrissebb jelentése szerint, ezeknek Magyarország jelenleg nem felel meg. A magyarországi infláció ugyanis az elmúlt évben 3.3%-os volt, a költségvetési hiány, a maga 4.7%-ával szintén átlépte a megengedett 3%-ot. A hosszú lejáratú hitelek kamatlába pedig majdnem fél százalékponttal volt magasabb az ECB által előírt maximumnál. Végezetül pedig az árfolyam-stabilitás tekintetében sem megfelelő a magyar helyzet.
Azaz, jelenleg, egyetlen mutatóban sem vagyunk „euro-érettek”. Sőt, jelenleg valószínűleg, Románia mellett, a magyar helyzet áll ettől a leginkább messze, mivel egyetlen feltételnek sem felel meg a négyből. Az adósság ráadásul a GDP 77%-a körül van. Illetve, ezen kívül jogi konvergencia is szükséges lenne (a nemzeti jegybanki törvények és más szabályozások összhangja az EU szabályaival). Az euro bevezetése azonban nem lehetetlen. Jó példa erre, a széles körben Európa legszegényebb országának tartott, Bulgária, amely rohamtempóban csatlakozott a fizetőeszközt használókhoz idén. Igaz, a bolgár integrációt egyesek szerint statisztikai trükközés is segítette.
A Tisza választási programja megígérte a 2030-as euróbevezetést. Az Eurobarométer felmérése szerint pedig a magyarok körülbelül 80%-a támogatja azt. Mindezek ellenére, ahhoz, hogy bevezethessük az közös valutát, pláne 2030-ra, az új kormánynak szigorú költségvetési politikára van szüksége, amely visszaszorítja a hiányt és csökkenti az államadósságot. A magyar kormány tehát elkötelezett az euró bevezetése mellett, és megvan a lakossági támogatottság is, ám, a költségvetés elfogadásáig, nem látni, milyen intézkedések megtételére hajlandó a kormány ennek érdekében.
„Ha van rá akarat, EU-s szinten is, akkor nem teljesen irreális” - mondta ennek kapcsán a Pénzcentrumnak Isztin Péter közgazdász, a Budapesti Corvinus Egyetem Közgazdasági Intézetének adjunktusa, kiemelve, hogy „kettőn áll a vásár”. Rámutat, hogy volt már olyan, hogy egy erre nem kész ország csatlakozott (például Görögország, amely esetében nem volt biztonságos a csatlakozás).
A politikai elkötelezettséget hangsúlyozta az euró bevezetéséről szóló kerekasztal-beszélgetésen Barabás Gyula, államháztartásért és gazdaságpolitikáért felelős államtitkár is a 64. Közgazdász vándorgyűlésen, kiemelve azonban az emögött álló szakmai érveket is:
Az euró a káreseményekkel szemben is lehet egyfajta biztosításnak tekinteni, például a Hormuzi-szorossal, vagy a Nagy Mártonokkal, Matolcsy Györgyökkel kapcsolatban is
- mondta Barabás, hozzátéve, hogy az az extrém magas inflációtól is véd.
Az államtitkár szerint az iráni konfliktus óta a magyar államadósság hozamai ötször olyan gyorsan nőttek, mint az euróövezeté, ezzel bizonyítva, hogy a zónán kívül lenni kitettséget, sebezhetőséget jelent.
Annak kapcsán, hogy mit tud tenni az új kormány, Barabás megemlítette, hogy pazarló és „fejnehéz” gazdasági és monetáris politikát örököltek, így először a túlköltekezést és a korrupciót kell visszaszorítani. Reményei szerint már néhány hónapon belül sikerül majd 400 milliérd forintot lefaragni a költségvetésből, így csökkentve a hiányt.
Egyazon rendezvényen, ezzel szemben Navracsics Tibor arról beszélt, hogy az euro bevezetése nem garanciája a sikernek, az csupán támogatni képes egy növekvő pályán levő gazdaságot, így „gyors helyett sikeres” eurobevezetés kell. Navracsics a csatlakozás legfőbb erényeként említette az árfolyamstabilitást, de felhívta a figyelmet az önálló monetáris politika elvesztésének veszélyére is.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A politikusok érvei nagyjából lefedik az euróról szóló szakmai vitát. A közös valuta bevezetése melletti legfontosabb érv ugyanis az árfolyam stabilizálása, hiszen az euro kevésbé volatilis, erősebb valuta, mint a forint. Éppen ezért az inflációt is visszaszorítaná, ha euróval fizethetnénk. A magyar export 70–75%-a az EU-ba (elsősorban eurózónába) irányul, sok cég már most euróban számol el. A forint erős ingadozása (pl. 300–430 Ft között az elmúlt években) jelentős költséget és bizonytalanságot okoz. Az euro ezt is kiküszöbölhetné. Az államadósság finanszírozásának költségei is csökkennének, az előzőekkel összefüggő okokból, ugyanis, ha a piac egy országot stabilnak ítél meg, akkor csökkenhetnek az állam hitelköltségei, olcsóbb lehet a vállalati hitelfelvétel, így összességében javulhat a befektetői bizalom.
Magától értetődő, hogy Magyarország, és annak gazdasága jobban integrálódna az európai gazdaságba. Így pedig könnyebbé válna a hazánk és a többi európai ország közötti kereskedelem és befektetés. Az ellenzők szerint azonban ezek esetleges tényezők, és volt példa „rossz” euróbevezetésre is, például Görögország esetében. Ha a termelékenység és a bérszint még nem zárkózott fel megfelelően, a fix árfolyam egyensúlyromlást, tartós versenyképességi problémákat okozhat, figyelmeztetnek. Isztin Péter is az árfolyamkockázatot, illetve az átváltás megszűnését emeli ki:
Az egyik előny a tranzakciós költségek csökkenése, valamint az árfolyamkockázat kiküszöbölés.
Emellett rámutat arra is, hogy a közös valutának politikai jelentősége is lehet, hiszen így könnyebben válhatnak „magországgá” adott államok. Kiemeli, hogy itt azt is számba kell venni, hogy mekkora integrációt akarunk: „Van egy érvrendszer, amely szerint az euro el tudja kötelezni az országot az Unió magja felé.”
Az ellenérvek „zászlóshajója” az önálló monetáris politika elvesztése. Hiszen a bevezetéstől kezdődően olyan fizetőeszközünk lenne, amelyet nem a magyar, hanem az európai jegybank szabályoz. Eltűnne a saját monetáris és árfolyampolitika nagyrésze. Ez pedig nemcsak a politikai érvekről szól („szuverenitás”), hanem arról is, hogy így nem lehetne a magyar gazdaság helyzetéhez igazodó monetáris politikát alkalmazni, tehát például csökkenteni az alapkamatot, ha bezuhan a növekedés. Ráadásul eltűnne a forinttal a saját árfolyam is, így a kormánynak kevesebb eszköze lenne az export ösztönzésére.
A hátrány, hogy az EU országait nem feltétlenül együtt szokták érinteni a különböző makrogazdasági sokkok, és ilyen esetekben előny lehet, ha adott ország valutája le tud értékelődni a többi valutához képest
- emeli ki Isztin Péter, aki szerint ugyanis a leértékeléssel adott állam ösztönözni tudja az export bővítését, így ellensúlyozva a gazdasági problémákat. Közös valuta esetében azonban, figyelmeztet, kiesik ez az eszköz. Isztin szerint az európai piac még nem eléggé egységes és integrált ahhoz, hogy a sokkokat együtt tudják hatékonyan kezelni.
Fel szoktak még merülni ellenérvként az átállási költségek, illetve az eurozóna tagjaitól elvárt fegyelmezett költségvetési politika, amely szintén csökkentené a kormány hatáskörét. Az euro támogatói szerint azonban egy, a magyarhoz hasonlóan nyitott és kicsi gazdaság esetében előbbi érvek nem sokat nyomnak a latban, hiszen nagyrészt úgyis együtt mozog a gazdaság a világpolitikai tényezőkkel. A költségvetési fegyelem „külső” kikövetelését pedig sokan egyenesen pozitívnak tartják.
Isztin összességében úgy véli, hogy az egyik fő vitakérdés, hogy mi számít többet: az olcsóbb import (mely szükséges egyes fejlesztésekhez, és nyersanyagbeszerzésekhez), vagy a könnyebb export. Jelenleg, szerinte, a magyar közgazdászok többsége az előbbi opció, azaz az euro bevezetése mellett van.
Összességében, egy, a magyarhoz hasonlóan kicsi és nyitott gazdaság esetében az euróbevezetés előnyei, hosszú távon, valószínűleg meghaladják a hátrányokat. Ám okosan kell megválasztani a csatlakozást, és annak módját, nehogy görög útra lépjünk…
A forint csütörtökön ledolgozta a szerdai amerikai kamatdöntést követő gyengülését.

Az energiapolitikát különösen kemény bírálattal illette.

Vegyesen zártak pénteken az amerikai tőzsdék, miután a kereskedés végére az olajárak és az állampapírhozamok csökkenése javította a hangulatot.

A Pénzcentrum 2026. szeptember 20.-i hírösszefoglalója, deviza árfolyamai, a ötöslottó nyerőszámai, heti akciók és várható időjárás egy helyen!

Péntek délutánra erősödött az eladói nyomás az európai tőzsdéken.
A forinterősödés nem csak egy általános régiós felülteljesítés része volt. A lengyel zloty például közel kétéves mélypontra gyengült az euróval szemben.

Bár az áprilisban hivatalba lépett új kormány első száz napja jelentős politikai és jogállami sikereket hozott, a gazdaságban egyelőre tovább él a korábbi rendszer egyik...

A jövő évi költségvetés tervezésekor Kármán András pénzügyminiszter feladata lesz a szükséges többletforrás biztosítása
Az energiaárak emelkedése régiós szinten is érezteti hatását.

A tervezet megvalósításának legnagyobb akadálya jelenleg a finanszírozás. Felmerült az olajvállalatokat terhelő extraprofitadó bevezetése is, ám ez komoly uniós jogi akadályokba ütközhet.

Továbbra is rács mögött marad Fásy Ádám felesége, Gurzó Mária, akit másfél héttel ezelőtt tartóztattak le az NKA-botránnyal kapcsolatban.

Történelmi csúcsra emelkedett a nyár folyamán a kormányzat likvid betéteit tartalmazó Kincstári Egységes Számla (KESZ) egyenlege.

Megállhat a Magyar Nemzeti Bank nyári kamatcsökkentési sorozata, miután az Európai Központi Bank és az amerikai Fed is 25 bázisponttal emelte az irányadó kamatot.

Tíz órától kormányzati tájékoztatót tart Magyar Péter miniszterelnök és a kormányszóvivők, ahol a szerdai kormányülés döntéseiről számolnak be.

Újrakezdte a tárgyalásokat a magyar kormány a Norvég Alap Magyarországnak járó fejlesztési forrásairól.

Iránykereséssel, enyhe emelkedéssel indulhat a kereskedés a Budapesti Értéktőzsdén (BÉT) pénteken.

Kapitány István gazdasági és energetikai miniszter az orosz energiáról való leválásról és a Paks II. beruházás év végi felülvizsgálatáról is beszélt.

A döntés nem végleges, mivel a gyanúsítottak és védőik fellebbezést nyújtottak be.

Erősödött kissé a forint péntek reggelre a főbb devizákkal szemben az előző délutáni jegyzéséhez képest a bankközi piacon.

Húsz évre visszamenőleg vizsgálja majd a Nemzeti Adó- és Vámhivatal a magas beosztású politikusok és családtagjaik vagyonosodását.

A Magyar Kereskedelmi és Iparkamara szerint az árrésstop tartós fenntartása már nem szolgálja hatékonyan sem az infláció elleni fellépést.

A Nemzeti Adó- és Vámhivatal (NAV) Bevetési Igazgatóságának pénzügyőrei rakomány alá rejtve találtak rá öt kölyökkutyára Komárom-Esztergom vármegye egyik útszakaszán.
Erősödött a forint a főbb devizákkal szemben csütörtökön kora estére a bankközi devizapiacon reggelhez képest.

Az élmények Multiverzuma - partnerek és márkarajongók közös Ünnepe
A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.