A kutatás során nagy mennyiségű készpénzt találtak a nyomozók erdőkben elásva, mezőgazdasági és raktárépületekben, illetve lakóingatlanban elrejtve.




Miközben a kormány évente már 800 milliárd forintos bevétellel számolna a tervezett vagyonadóból, elemzők szerint a részletszabályok jelentősen szűkíthetik a ténylegesen adóztatható vagyont. Egy gyorsértékelés arra hívja fel a figyelmet, hogy a családtagonkénti egymilliárd forintos küszöb, a hitelek levonhatósága, a külföldi vagyonok kezelése és az önbevallásos rendszer egyaránt komoly értékelési, ellenőrzési és adótervezési kérdéseket vet fel.
Publikálta a kormány a vagyonadó tervezetét, melyben az egymilliárd forintos küszöb felett tervezett 1 százalékos vagyonadó a legnagyobb vagyonoknál magasabb kulccsal egészülne ki. A progresszivitás nem sérti, hanem erősítheti a társadalmi igazságosságot, és egybevág a Blochamps Capital tanácsadó cég korábbi javaslatával is.
A most ismertetett részletek ugyanakkor új kérdéseket is felvetnek: a legérdekesebb újdonság, hogy az egymilliárdos adóalanyként érintetti belépési küszöb a gyakorlatban jelentősen megemelkedhet: a családtagonkénti számítás miatt minden két-három vagy többtagú családnál már 2–3 milliárd forint vagy ennél is nagyobb vagyon maradhat adómentes.
Ez önmagában nem feltétlenül probléma: a tanácsadó korábban is azt jelezte, hogy akár 5 milliárd forint körül lehetne meghúzni azt a határt, amely felett a vagyonadó már érdemi bevételt hozhat, miközben az értékelés és a beszedés költsége arányban marad az adóbevétellel. A családtagonkénti küszöb azonban más logikával emeli meg az effektív adómentes vagyont, ezért társadalmi igazságossági és adótervezési kérdéseket is felvet. Az első gyorsértékelése szerint öt területet érdemes különösen megvizsgálni a társadalmi egyeztetés során:
Az önbevallás egyszerűsítheti a rendszert, de nem oldja meg az értékelés problémáját. A cég egy korábbi elemzésében arra figyelmeztetett, hogy az 1–1,5 milliárd forintos sávban már néhány százmillió forintos értékelési különbség eldöntheti az adókötelezettséget. Különösen sérülékeny pont lehet a KKV-cégrészesedések értékelése: akár 8–10 ezer vállalkozásnál is rendkívül széles sávban mozoghat, hogy egy nem tőzsdei cég valós értéke például 500 millió vagy 2 milliárd forint. Kulcskérdés ezért, hogy a NAV miként és milyen adatok alapján ellenőrzi majd az önbevallásban szereplő értékeket.
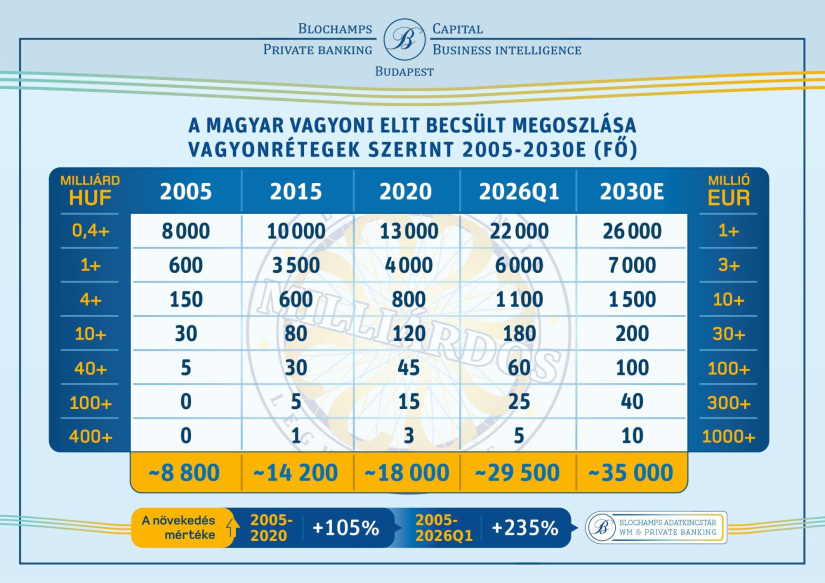
A családtagonkénti egymilliárdos határ a gyakorlatban jelentős küszöbemelés, és ösztönözheti a vagyon családon belüli átrendezését. A kormány hatásvizsgálata 15 ezer magánszemély adóalannyal és további 2 ezer vagyonkezelési adóalannyal számol, a Blochamps azonban úgy becsüli, hogy a fajlagos, családtagonkénti számítás miatt a ténylegesen érintett kör inkább tízezer fő köré csökkenhet. A magasabb effektív küszöb önmagában védhető, de társadalmi szempontból kérdés, indokolt-e, hogy ugyanakkora családi vagyon adóterhe pusztán attól változzon jelentősen, hány családtag között osztják meg. Gondoskodni kell persze a gyermekek jövőjéről, de a magyar gyermekek túlnyomó többségének aligha jut egymilliárd forintos vagyon, az egymilliárd forinton megspórolható évi tízmillió forint pedig talán még „adóoptimalizáló házasságokhoz” sem elegendő.
A hitelek levonhatóságánál döntő lesz, pontosan milyen kötelezettségek csökkenthetik az adóalapot. Indokolható a tényleges vagyonértéket csökkentő, beruházást finanszírozó hitel figyelembevétele, ami összhangban állhat a Blochamps korábbi javaslatával is: a produktív fejlesztéseket végrehajtó vállalkozásokat érdemes ösztönözni. Egészen más kérdés azonban egy vállalkozás rövid távú likviditási finanszírozása vagy például egy sokadik, befektetési céllal megszerzett lakás megvásárlásához felvett támogatott lakáshitel adóalap-csökkentő hatása. A hitellevonás túl széles értelmezése újabb adótervezési lehetőséget teremthet.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
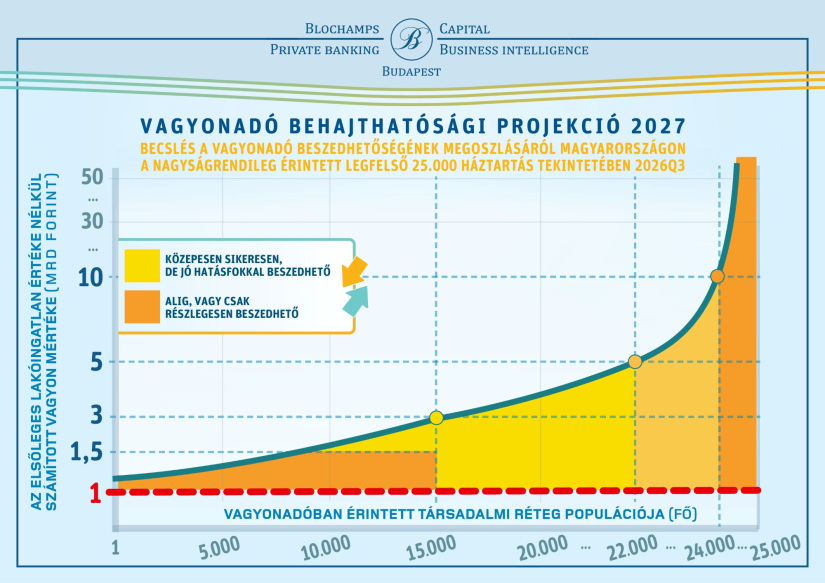
A külföldi vagyon adókötelessé tétele és tényleges ellenőrizhetősége két külön kérdés. A nemzetközi adóügyi információcsere ma már rendkívül széles körű, de nem teljes: továbbra is léteznek olyan joghatóságok és vagyontartási struktúrák, amelyeknél a NAV nem vagy csak korlátozottan jut automatikus információhoz. A Blochamps szerint 18–20 ezer potenciálisan érintett adóalany fogja élénken figyelni a végleges szabályokat, miközben becslése szerint a legvagyonosabb 4–5 ezer szereplő jelentős része már korábban megkezdhette vagy végrehajthatta vagyonstruktúrájának részben külföldre történő átszervezését melyek új szerkezeteikben bizonyosan mérsékeltebben vannak a hazai gazdaság hasznára, mint a korábbiakban.
A külföldi vagyon adóztatásánál nemcsak a felderíthetőséget, hanem a kettős adóztatást is rendezni kell. Egy külföldi ingatlant vagy más vagyonelemet már a fekvése szerinti államban is terhelhet vagyonjellegű adó. Ezért országonként és adónemenként tisztázni kell, hogy a külföldön megfizetett teher beszámítható-e a magyar vagyonadóba, illetve mikor korlátozza a magyar adóztatást. Enélkül ugyanaz a vagyonelem két országban is érdemi szinkron adóterhet viselhet.
A Blochamps szerint ezért a hatásvizsgálatban a kormány részéről publikált, immáron 800 milliárd forintos éves bevételi várakozást is érdemes óvatosan kezelni. Nemcsak azért, mert a jogszabály szerinti vagyonértékelés és a vagyonos listákon szereplő média becslések szükségképpen eltérhetnek egymástól, hanem azért is, mert a családtagonkénti küszöb, a hitelek levonhatósága, a külföldi vagyonelemek kezelése és az érintettek várható alkalmazkodása egyaránt szűkítheti a tényleges adóalapot. A részletek döntik el tehát, hogy a vagyonadó mennyire és melyik sávban lesz effektíve adóztatható vagyon és milyen mértékben lesz adótervezési feladat. Az önbevallás, a személyenkénti küszöb, a hitelek levonhatósága, valamint a külföldi vagyonelemek értékelése és adóztatása külön-külön mind indokolható szabály lehet, együttesen azonban jelentős strukturálási és értékelési mozgásteret teremthetnek a vagyon átrendezésére. Ezért a társadalmi egyeztetésen nemcsak az adókulcsokra, hanem az értékelési, ellenőrzési és visszaélésgátló szabályokra is érdemes koncentrálni.
A kutatás során nagy mennyiségű készpénzt találtak a nyomozók erdőkben elásva, mezőgazdasági és raktárépületekben, illetve lakóingatlanban elrejtve.

Erősödött pénteken a forint a főbb devizákkal szemben a kora reggeli jegyzéséhez képest.

A NAV már korábban is figyelmeztetett, hogy a csalók az adóhivatal oldalaira hasonlító felületeken próbálnak bankkártyaadatokat kicsalni.

Az Európai Unió példátlanul szigorú gazdasági szankciókkal próbálja korlátozni Oroszország mozgásterét az ukrajnai háború kezdete óta.

Szeptemberben az építőipari termelés volumene a nyers, illetve a munkanaptényezővel kiigazított adatok alapján egyaránt 5,6 százalékkal elmaradt az egy évvel korábbitól,

A lefoglalt euró jelentős részét 500 eurósokból álló, elásott kötegek tették ki, ami még érdekesebbé teszi az ügyet.

Szeptemberben az ipari termelés volumene 8,2 százalékkal nőtt az egy évvel korábbihoz viszonyítva és 0,9 százalékkal nagyobb volt az augusztusinál

Magyar Péter miniszterelnök egy péntek reggeli rádióinterjúban értékelte a gazdasági helyzetet.

A félidős választásokon elszenvedett vereség után egyre többen teszik fel a kérdést, hogy a következő elnökjelöltnek folytatnia kellene-e Trump politikáját.

A 362 forint körüli euróárfolyam viszonylagos nyugalmat jelez a devizapiacon, de a gazdaságban több olyan folyamat is zajlik, mely jövőre próbára teheti a fizetőeszköz erejét.
A magyar fizetőeszköz mindhárom meghatározó devizával szemben veszített az értékéből a reggeli jegyzésekhez képest.

A parlamenti álláspont szerint az uniós válságkezelésnek nemcsak a már bekövetkezett katasztrófák elhárítására kell koncentrálnia.

Több mint 200 milliárd forintos társasház-felújítási program indulhat 2027 első negyedévében.

Átfogó büntetőjogi, egészségügyi és szociális intézkedéscsomagot vezet be a kormány a nők védelme, a kapcsolati erőszak visszaszorítása és a menstruációs szegénység felszámolása érdekében.

A jegybankelnök szerint a globális pénzügyi rendszer átrendeződése egyszerre jelent új kockázatokat és lehetőségeket.

Emelkedéssel indulhat a csütörtöki kereskedés a Budapesti Értéktőzsdén (BÉT) az Equilor Befektetési Zrt. szenior elemzője szerint.

Tíz hazai nemzetipark-igazgatóság élére kerestek új vezetőket, a nyílt pályázatokra pedig mintegy százhúszan jelentkeztek.

Olyan sokan szeretnék megismerni saját vagy hozzátartozóik állambiztonsági iratait, hogy már biztosan egy évnél hosszabb várakozási időre kell számítaniuk az igénylőknek.

Vegyesen mozgott a forint csütörtök reggelre a főbb devizákkal szemben az előző délutáni jegyzéséhez képest a nemzetközi devizakereskedelemben.

Bár október közepén még komoly lemaradás mutatkozott, Magyarország az idén év végén várhatóan elkerüli az uniós források elvesztését.

Egyre nagyobb hangsúlyt kap a vízmegtartás, a klímaváltozáshoz való alkalmazkodás és az energiahatékonyság a 2027-es költségvetési tervezetben.

A vádak szerint egy jövedelmező vízumbiznisz keretében több mint száz vietnámi állampolgár illegális Nyugat-Európába jutását segítették elő.

Nem szabadulhat az ünnepek előtt Hankó Balázs volt kulturális és innovációs miniszter.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.