Az elmúlt években nem volt nagy elmozdulás az átlagos elköltözés idejében, ugyanakkor érdekes megnézni ennek kapcsolatát a fiatalok munkanélküliségi rátájával.



nkormányzati lakásba került a Barátok Közt Andrása, R. Kárpáti Péter devizahitele miatt. A sorozatból karakterét kiírták, ezzel együtt szinte azonnal a padlóra került és nem tudta tovább fizetni frank hitelét.
A Hot magazinnak nyilatkozva a színész elmondta, hogy több millió forintos hitelét már nem tudta fizetni, ezért a családi házat eladták és segítséggel egy önkormányzati lakásba költöztek.
"Hónapról hónapra nőtt a hitel a házon, végül arra kényszerültünk, hogy eladjuk... Lelkileg nehezen viseltem a dolgokat, ráadásul ezzel egy időben megtudtam, hogy az állásomat is elveszítettem. Ettől padlóra kerültem" - ecsetelte R. Kárpáti, aki néhány hónapja még kényelmes családi házban élt - írja a lap.
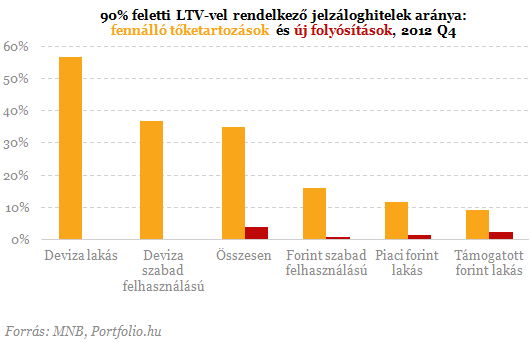
Hiába törlesztettem milliókat, nagyobb a tartozásom, mint amennyit a lakásom ér - hallani másoktól is. A probléma elsősorban azokat érinti, akik devizahitelt vettek fel, most pedig a forint gyengülése és a lakás értékének csökkenése egyszerre sújtja őket. Esetükben különösen veszélyes lehet, ha nem törlesztik tovább hitelüket, hiszen nem elég, hogy elveszíthetik lakásukat, még ezután is jelentős összegre lesz jogosult a bank. Még ha jól törlesztenek is, nagyon nehezen vagy komoly veszteségek árán tudnak csak megszabadulni lakásuktól. Az MNB friss adatai azt mutatják, hogy a deviza lakáshitellel rendelkezők esetében különösen nagy a probléma: 57%-uk esetében magasabb az aktuális tartozás, mint a lakás forgalmi értékének 90%-a.
Az aktuális hiteltartozás és a lakás forgalmi (az MNB adataiban 2011 elejéig hitelbiztosítéki) értékének arányát az ún. hitel-fedezeti (LTV) arány mutatja. Minél magasabb az LTV-mutató, annál nagyobb az ügyfél eladósodottsága a lakás értékéhez képest. A mutató értékét természetesen a hiteltörlesztés, a devizaárfolyam és a lakáspiaci folyamatok is befolyásolják, így az a hitel futamideje alatt folyamatosan változik. Normál esetben csökken (hiszen egyre kisebb a tartozás), a forintgyengülés és a lakásárak esése miatt azonban időre-időre nőhet.
Hol a legnagyobb a baj?
Vannak olyan adósrétegek, ahol a probléma nem különösebben jelentős. A forinthitelek esetében például kisebb a gond, hiszen a tőketartozás nagyságát nem növeli a forint gyengülése, ebben az esetben tehát csak a kedvezőtlen lakáspiaci folyamatokkal kell számolni. A devizahitelek esetében azonban a forint gyengülése és a lakáspiaci áresése egyszerre növelte a mutatót, előidézve azt a helyzetet, hogy még akár egy viszonylag konzervatív ügyfél esetében is meghaladhatta a tartozás értéke a lakásét. A forinthitelek javára szól továbbá aggreált szinten, hogy ezeket átlagosan régebben nyújtották a bankok, így nagyobb arányban kerültek már törlesztésre, mint a devizahitelek.
A magas hitel-fedezet mutató mindenki számára rossz. Minél magasabb az értéke, az ügyfél felé fizetésképtelenség esetén annál nagyobb összegre támaszthat igényt a bank az ingatlan értékén felül (leginkább 100% feletti LTV esetén), illetve annál kisebb a lakásértékesítés után fennmaradó megtakarítása az ügyfélnek (leginkább 100% alatti LTV esetén). A bank számára sem jó önmagában a magas LTV-mutató: a hitelkövetelés nagy arányban maradhat behajtatlan, ha az ügyfél fizetésképtelenné válik. Mindezt csak súlyosbíthatja a hatékonytalan végrehajtási folyamat és a lakáspiaci helyzet további romlása.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
Mi lesz velük?
A késedelembe eső hitelesek közül a magas LTV mutatóval rendelkező hitelesek a leginkább veszélyeztetettek. Mellettük azok is említhetők itt, akik esetében az LTV mutató ugyan alacsony, de pótfedezet került bevonásra (az LTV nevezőjét növelve, a mutatót csökkentve), így valójában egyszerre több ingatlan sorsa forog kockán.
Kézenfekvőnek tűnik a gondolat, hogy a fenti adósok esetében lehet szükség leginkább az állami közbeavatkozásra, ezen belül is a lakást átvevő Nemzeti Eszközkezelő (NET) segítségére. A NET segítségének igénybe vételének azonban fontos feltétele (többek között) az alábbi két (a cég honlapján is szereplő) kitétel, amely túl magas eredeti LTV mellett kizárja az igénybe vételét, így büntetve a felelőtlen hitelfelvevőt. Eszerint (egyéb korlátozások mellett) csak azokban az esetekben segíthet a NET, ahol:
- a banktól kapott kölcsön összege a hitelszerződés
megkötésekor az ingatlan forgalmi értékének a 25 és 80 százaléka közé
esett, államilag támogatott hiteleknél elérhette a 100 százalékot
- a törvény hatályba lépésekor (2012. január 1-jén) a hiteladós a lakáshitel-tartozását legalább 180 napja nem törleszti
Az elmúlt években nem volt nagy elmozdulás az átlagos elköltözés idejében, ugyanakkor érdekes megnézni ennek kapcsolatát a fiatalok munkanélküliségi rátájával.

Az új lakástámogatás átrendezheti a keresletet: az új lakások drágulhatnak, az albérletpiacon pedig nőhet a nyomás.

A következő hat-kilenc hónapban dőlhet el, sikerül-e érdemben beindítani a magyarországi beruházásokat, és ezen keresztül növelni a GDP-t.

Bíró Ica szerint új bizonyítékok kerültek elő ingatlanügyében, és a Metal Lady bízik benne, hogy jóvátételt kaphat.

Januárra fizetésképtelenné válhat Dunaújváros, ha nem kapja vissza az elmúlt években elvont iparűzési adóbevételeit, vagy nem jut sürgős kormányzati mentőövhöz.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.