Lassult az ingatlanpiac a tavalyi kiugró kereslethez képest, a vásárlók pedig egyre megfontoltabban döntenek, és érzékenyebbek az árakra.


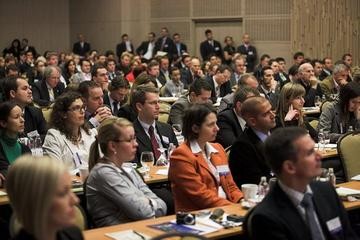
Döglött készletek a magyar lakáspiacon A Portfolio.hu Property Investment Forum 2009 egyik kiemelt panelbeszélgetése a hazai lakáspiac kilátásairól, a banki finanszírozás esélyeiről és a lakásárak várható alakulásáról szólt. Az előadáson Harmati László, az FHB Jelzálogbank vezérigazgató-helyettese, Paul Latham, az RICS London bizottsági tagja, valamint több hazai beruházó cég (Pesti Házak, AL Holding, Nanette) vezetője osztotta meg tapasztalatait a konferencia hallgatóságával.
A válság előtti időszakban beruházói és lakossági oldalon egyaránt könnyű volt forráshoz jutni, ami az építőipar és a lakásvásárlási kedv emelkedését eredményezte. A bankok egymás alá licitáltak, amikor a projektek finanszírozásáról volt szó, a pénzintézetek versenyeztek a beruházókért. Minimális önerővel és alacsony előértékesítettség mellett is jóváhagyták a finanszírozást, ráadásul rendkívül kedvező hiteldíjakat kínáltak. A társasházépítések finanszírozása már önmagában is megérte a bankoknak, ugyanakkor megnyitotta a kaput a lakásvásárlók tömege felé, akiknek a lakáshiteleken túl számos egyéb banki terméket (bankszámla, bankkártya, hitelkártya, biztosítások) lehetett értékesíteni az adásvétel finanszírozása során.
A magyar lakáspiacon a könnyű pénzek időszakában egyre többen vásároltak befektetési céllal ingatlant és megjelentek a külföldi vásárlók is. Ezekben az években szinte mindent el lehetett adni, ugyanakkor egyre inkább a minőség rovására ment az, ahogy a kínálat megpróbált lépést tartani a bővülő kereslettel. Megjelentek olyan projektek, melyeknek valójában - normál felvevőpiac mellett - semmi keresnivalójuk nem lett volna hazánkban, illetve a fővárosban, így a lakáspiaci kínálat eltorzult. Az ilyen építkezések többsége akkorra készült el, mire a célpiacnak szánt külföldiek a válság hatására szinte teljesen eltűntek hazánkból.
Ezek a lakások többnyire készleten maradtak és a méretük, valamint a magas négyzetméteráruk miatt csak nehezen - komoly engedmények árán - értékesíthetőek a magyar vásárlóknak. A döglött készletek kisöprése még jó ideig eltarthat, mivel ezek nem elégítik ki a piacon megjelelő új igényeket. A fővárosban lakást kereső ügyfelek új kihívások elé állítják a beruházókat, melyek közül egy-két kivétellel szinte mindegyik jegeli a projektjeit (a folyamatban lévő építkezéseket még befejezik, de az új projekt indításárát elhalasztják).
Mit mondott a bankár, hogy reagáltak a beruházók?
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Nem a deviza alapú lakáshitelek miatt fagyott be az ingatlanpiac
Lassult az ingatlanpiac a tavalyi kiugró kereslethez képest, a vásárlók pedig egyre megfontoltabban döntenek, és érzékenyebbek az árakra.

Egyre kevesebben terveznek ingatlant vásárolni Magyarországon, miközben az eladási szándék lényegében változatlan maradt.

Nem kizárólag új építésű, padlófűtéses házakban lehet jó választás a hőszivattyú.

A nyári albérletszezon után szeptemberben ismét csökkenésnek indultak a lakbérek.

Az ősz beköszöntével a korábbi évek intenzív árnövekedési ciklusa egyértelműen kifulladt.

Új uniós szabályok jöhetnek a rövid távú lakáskiadásra és a második otthonokra. A változások érinthetik Budapest és a Balaton ingatlanpiacát.

Véget ért az Otthon Start program okozta árrobbanás a panellakások piacán, az eladók a korábbi csúcsokhoz képest ma már 10-20 százalékos árengedményre kényszerülnek.

Mi a különbség az előleg és a foglaló között? Mutatjuk, mikor jár vissza a pénz, mekkora lehet a foglaló, és mit tartalmazzon a szerződés.

Szükséghelyzeti engedélyt adott a Nemzeti Élelmiszerlánc-biztonsági Hivatal (Nébih) néhány gomba-, rovar- és atkaölő szer kijuttatására.

A Pénzcentrum új sorozatában a különböző európai országok lakhatási helyzetét vizsgáljuk meg.

Friss olvasói felmérésünkben arra vagyunk kíváncsiak, mi tart vissza a váltástól/változtatástól. A kérdőív kitöltése 5 perc. Köszönjük a segítséged!

Tervezett karbantartási munkák miatt átmeneti ivóvízhiányra és nyomáscsökkenésre kell készülni a Dunántúli Regionális Vízmű Zrt. (DRV Zrt.) szolgáltatási területéhez tartozó tizennyolc településen.

Az Európai Uniónak a külső sokkhatások okozta hatalmas többletköltségek miatt minél hamarabb függetlenednie kell a fosszilis energiahordozók importjától.
A zártkertek akár milliókkal olcsóbbak lehetnek, de a közművek, a jogi státusz és a megközelítés komoly kérdéseket vet fel.

A brit vállalat a hagyományos építkezések helyett gyári előregyártással és szabványosítással csökkentené a költségeket.

Megtorpant a magyar új lakások piaca a nyári hónapokban, miközben az árak egyelőre csak mérsékelten reagálnak a gyengülő keresletre.

A magyarok döntő többsége ma is saját tulajdonú ingatlanban él, miközben a megfizethető bérlakások kínálata szűk, a lakáspiac pedig egyre kevésbé támogatja a mobilitást.

Tíz év alatt több mint 11 ezer új lakás és üdülő épült a Balatonnál. Eközben Siófokon és Keszthelyen a növekvő ingatlanszám mellett fogy a népesség.
Friss olvasói felmérésünkben arra vagyunk kíváncsiak, mi tart vissza a váltástól/változtatástól. A kérdőív kitöltése 5 perc. Köszönjük a segítséged!
Egyre többen intézik már Magyarországon a csomagfeladást és a csomagátvételt teljesen digitálisan. A cég szerint a felhasználók egyre nagyobb arányban választják az önkiszolgáló online megoldásokat.
Gyermekek támogatása, esélyteremtés, közösségépítés, egészségmegőrzés vagy éppen környezetvédelem: harminc különleges civil kezdeményezés jutott be a Lidl Magyarország Érték.Lánc Programjának döntőjébe.