A Dacia Sandero továbbra is az egyik legnépszerűbb és legolcsóbb választás a piacon, ráadásul a korábbi fapados modellekhez képest ma már egészen vállalható felszereltséget kapott.


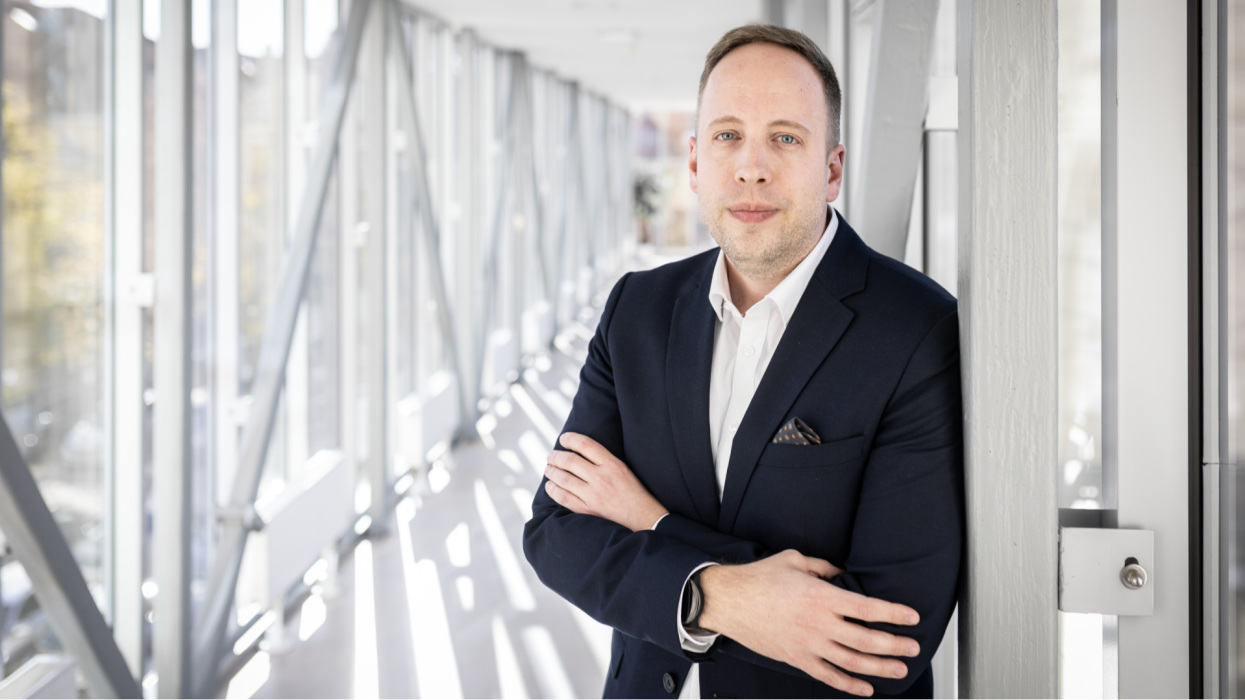


Sokan vannak, akik évek óta ugyanazzal az autóval járnak, pontosan tudják, melyik szervizben bíznak, mennyit fogyaszt a kocsijuk, és mikor kell gumit cserélni. A kötelező biztosításukhoz viszont ritkán nyúlnak hozzá, pedig lehet, hogy éppen ott fizetnek feleslegesen többet. A kgfb-díjak papíron csökkennek, sok autós mégis drágulást lát a saját szerződésén, miközben a casco, az avultatás, a gazdasági totálkár és az elektromos autók javítási költségei is egyre több kérdést vetnek fel. Szobonya Lászlóval, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjével beszélgettünk arról, miért érdemes újra elővenni a régen megkötött biztosítást, hogyan lehet elkerülni a beragadást, és mire figyeljen az, aki nem akar kellemetlen meglepetést egy kár után.
Ma már sokkal kisebb a jelentősége, mint régen. A lakossági személyautóknál a január 1-jei évfordulós állomány már kevesebb mint 400 ezer szerződés. Korábban a novemberi kampány mindenki számára egyértelmű jelzés volt, hogy foglalkozni kell a kötelezővel. Ma az évforduló ahhoz igazodik, mikor vettük az autót, ezért a figyelem szétszóródott az év egészére.
Két éve arról beszéltünk, hogy 2-2,5 millió kgfb-ügyfél teljesen passzív a piacon, és sokan egyszerűen elfelejtik az évfordulójukat. Ez ma is nagyon fontos probléma. A november annyiban maradt érdekes, hogy a régi kampány emléke miatt ilyenkor könnyebb beszélni a tudatosságról, a díjak ellenőrzéséről és a váltás lehetőségéről.
A január 1-jei évfordulósoknak arra kell figyelniük, hogy a biztosítók az évforduló előtt 60 nappal hirdetik meg a díjat, a felmondásnak pedig legkésőbb 30 nappal az évforduló előtt be kell érkeznie.
Ugyanez igaz minden ügyfélre a saját évfordulójához igazítva. A legfontosabb üzenet az, hogy érdemes felírni az évfordulót, és az előtte lévő 30-60 napos időszakban ránézni a díjra.
A kutatásban szereplő autósok átlagosan hat éve tulajdonosai a jelenlegi autójuknak, és 64%-uk még nem váltott biztosítót erre a járműre. Ugyanekkora arányban mondták azt, hogy már tapasztaltak drasztikus díjemelkedést. Ezt részben magyarázza a 2022–2023-as inflációs környezet, de a piaci árazási gyakorlatok is sokat számítanak.
A kgfb-díjat alapvetően két nagy tényező mozgatja. Az egyik az ügyfél kockázati profilja, vagyis az életkor, a lakóhely, a vezetési tapasztalat és az autó jellemzői. Sokan azt gondolják, hogy a biztosítás elsősorban az autóra szól, miközben valójában az ügyfél vezetési kockázata legalább ilyen fontos. A másik elem a kedvezmények és pótdíjak rendszere, amely az elmúlt években nagyon összetetté vált.
Ma egy online összehasonlító oldalon akár száz kérdésen is végig kell menni. Ezek egy része az ügyfélről és az autóról szól, a másik része a kedvezményekről. Sok ügyfél itt veszti el a fonalat. Nincs ideje vagy türelme minden kedvezményes blokkot kitölteni, így könnyen lemond olyan kedvezményről, amelyre jogosult lenne.
Ráadásul vannak olyan kedvezmények, amelyeket évente karban kell tartani.
Egyes szolgáltatóknál minden évben meg kell adni a kilométeróra állását, nyilatkozni kell a várható futásteljesítményről, a külföldi használatról vagy akár az évszaknak megfelelő gumiabroncsról. Ha ez elmarad, kieshet a kedvezmény, és nőhet a díj. Közben a tarifák is változnak, kedvezmények szűnnek meg, újak jelennek meg, aki pedig passzív marad, könnyen rosszabb helyzetbe kerülhet.
A piacon megjelentek már-már személyre szabott szorzók is. Egyes biztosítóknál az ügyfél születési éve, születési hónapja, irányítószáma és az autó teljesítménye alapján nagyon szűk csoportokra szabott díjak alakulhatnak ki. Ez akár 30-40 százalékos eltérést is okozhat egyes ügyfeleknél. Emiatt a régen néhány oldalas tarifák ma már akár százoldalas dokumentumok is lehetnek.
Az ügyfelek nagyjából értik, hogy a bónusz a kármentes vezetéshez kapcsolódó kedvezmény, de az adminisztrációs rész már sokkal nehezebb. A kutatásból az látszik, hogy sokan nincsenek tisztában azzal, hogy az ő felelősségük kérni a bónusz átvitelét az új autóra.
Ez különösen autócsere idején fontos. Ha valaki új autót vesz, miközben a régi még a nevén van, akkor az új szerződést a jelenlegi szabályok szerint A0-ban kell megkötnie. Ezt hívjuk párhuzamos üzemeltetésnek. Amikor a régi autó lekerül a nevéről, akkor lehet kérni, hogy a korábbi bónuszt vezessék át az új szerződésre. Ez gyakran elmarad, mert sokan azt hiszik, hogy a rendszer ezt automatikusan elintézi.
Két éven belül még van lehetőség az átvitelre, ezért aki autót cserélt, és nem biztos benne, hogy a bónusza átkerült, annak érdemes ezt ellenőriznie.
Olyan ügyfelek is mozoghatnak A0-ban, akik valójában B10-es kedvezményre lennének jogosultak. Ez éves szinten érezhető különbséget jelenthet.
A félreértések másik része abból fakad, hogy sokan azt gondolják, egy második autóra automatikusan érvényes az első jármű bónusza. Ez tévedés. Ugyanígy gyakori félreértés, hogy egy károkozás után csak egy fokozattal lép vissza az ügyfél, miközben egy káresemény több fokozatnyi visszaesést is jelenthet.
A biztosítási szakma inkább kárfelhasználásról beszél, mert ebben két elem van. Az egyik az átlagkár növekedése, vagyis a szervizóradíjak, alkatrészárak és javítási költségek emelkedése. A másik a kárgyakoriság, vagyis az, hogy milyen gyakran történik kár.
A Covid után a járműhasználat visszaesett, és bár az élet visszarendeződött, a kárgyakoriság nem ugrott vissza a 2019-es szintre. A home office, az online ügyintézés és a megváltozott közlekedési szokások tartós hatást gyakoroltak. Közben nő a gépjárművek száma Magyarországon, de ez nem jelenti azt, hogy minden autó ugyanannyit fut, mint korábban.
Az agglomerációban sok családnak szüksége van második autóra, mert az infrastruktúra nem tart lépést a népességnövekedéssel. Vidéken szintén nőhet az autók száma, részben azért, mert sok településen a tömegközlekedés kevésbé megoldott. Ezek az autók viszont sokszor kisebb futásteljesítménnyel közlekednek. Ez mérsékli a kárgyakoriságot, és valamennyire ellensúlyozza a javítási költségek emelkedését.
A 2022–2023-as inflációt a piac késéssel tudta lekövetni. Úgy látom, ezt nagyjából 2024 végére, 2025 elejére sikerült rendezni. Közben a biztosítóknak versenyképesnek kell maradniuk az új autót vásárló ügyfeleknél is, ez pedig erős nyomást helyez a díjakra.
Részben igen, de a kgfb-ben ezt nehezebb tisztán kimutatni. Évente valamivel több mint 100 ezer új autót adnak el Magyarországon, ezekben egyre több a vezetéstámogató rendszer, de a lakossági állományban közben sok külföldről behozott, idősebb jármű is megjelenik. A két hatás részben kioltja egymást.
Cascónál jobban látszik a technológia hatása.
Az ütközéses károk gyakorisága csökkenhet, miközben például a szélvédőkárok költsége nő. Egy modern szélvédőben kamerák és szenzorok vannak, a csere után kalibrálni kell a rendszereket, ez pedig drágítja a javítást. Az egyik oldalon javul a biztonság, a másikon nő a helyreállítás költsége.
A casco esetében az egyik alapvető gond az autóállomány életkora. Magyarországon a személyautók átlagéletkora már 17 év körül jár, miközben a biztosítói gyakorlatban jellemzően 12 vagy 15 év körül húzódik egy határ, amely felett sokkal nehezebb cascót kötni. Ez önmagában korlátozza a piac növekedését.
A másik fontos tényező az ár. A kgfb-hez képest a cascónál még közvetlenebbül jelent meg a javítási költségek emelkedése. Itt egy értéktárgyat védünk, jellemzően fiatalabb és értékesebb autót, amelynek a javítása az elmúlt években sokkal drágább lett. Az alkatrészárak, a szervizóradíjak, a modern technológiák és a javítási folyamatok bonyolultsága mind felfelé hajtották az átlagkárokat.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
A kgfb-ben valamennyire ellensúlyozta a költségnövekedést a kárgyakoriság csökkenése, a cascónál ez kevésbé érzékelhető.
Ezért a casco-piacon nem igazán láttunk olyan díjcsökkenést, mint amit a kötelezőnél az MNB-index már mutatott.
Van egy olyan pont, amiről kevesebbet beszélünk: az önrész kérdése. Magyarországon hosszú ideig szinte érinthetetlen volt az önrész szintje. Miközben a javítási költségek, az autók ára és a jövedelmek is emelkedtek, sok casco-szerződésnél továbbra is 50 vagy 100 ezer forintos önrészekkel találkozunk. Ez azt jelenti, hogy a szolgáltatási színvonal csendben egyre magasabb lett, mert a biztosító egyre nagyobb részt vállal a dráguló javításokból.
Ha az önrészek jobban lekövetnék a javítási költségek és a jövedelmek emelkedését, akkor a casco díja is kedvezőbb lehetne. Ez újra vonzóbbá tehetné a terméket azoknak, akik ma túl drágának érzik. A casco igazi értéke a nagy károknál látszik: amikor több milliós javításról, lopásról vagy teljes megsemmisülésről van szó. Egy kisebb, 100-200 ezer forintos kárt sok ügyfél még ki tud fizetni zsebből, de egy többmilliós kár már egészen más helyzet.
Az elektromos és plug-in hibrid autók megjelenése tanulási folyamat volt a biztosítóknak. Idő kellett ahhoz, hogy megértsük, hogyan viselkednek ezek a járművek, és hogyan vezetnek azok az ügyfelek, akik belső égésű motoros autóból ülnek át elektromosba.
Az egyik első tapasztalat az volt, hogy ezek az autók nagyon gyorsan és könnyen indulnak el. Városi forgalomban ez több ráfutásos koccanást okozhat. A javítási költségük viszont magas, különösen akkor, ha az akkumulátor, a töltőrendszer vagy az elektromos hajtáslánc érintett.
A javíthatóság is kihívás. Volt időszak, amikor bizonyos típusokat csak külföldön lehetett megfelelően javítani, ami szállítási és szervezési költséget is jelentett. A kis magyar piac tovább nehezíti az árazást. Egy biztosítónak kevés darabszám alapján kell megítélnie, hogy egy-egy márka vagy modell milyen kockázatot jelent.
Igen, a javítási költségek emelkedése az egyik fő ok, de a technológiai változást is látni kell mögötte. A modern autók javítása egyre bonyolultabb: több bennük a szenzor, az elektronika, a vezetéstámogató rendszer, és egy-egy alkatrész cseréje gyakran kalibrálást vagy speciális szaktudást igényel.
Emiatt ugyanaz a sérülés ma sokkal drágább javítást jelenthet, mint néhány éve.
Különösen igaz ez az elektromos és plug-in hibrid autóknál. Ha az akkumulátor, a töltőrendszer vagy az elektromos hajtáslánc érintett, a javítási költség nagyon gyorsan elérheti azt a szintet, ahol gazdaságilag már nem éri meg helyreállítani az autót. A piacnak időre volt szüksége, hogy rutint szerezzen ezeknél a technológiáknál, és a javítási háttér sem fejlődött minden esetben olyan gyorsan, mint maga az autóállomány.
Az is fontos, hogy az autók piaci értéke és a javítási költségek nem azonos ütemben mozognak. Egy idősebb vagy gyorsan amortizálódó autónál elég lehet egy drágább alkatrész, egy komolyabb elektronikai sérülés vagy egy bonyolultabb javítási folyamat ahhoz, hogy a kár gazdasági totálkárrá váljon.
Ez szolgáltatónként eltérő gyakorlat, és az ügyfélnek szerződéskötéskor nagyon tudatosnak kell lennie ahhoz, hogy erre külön rákérdezzen. Az avultatás mögött az a biztosítási alapelv áll, hogy a károsult a kárrendezés után ne kerüljön jobb vagyoni helyzetbe, mint a kár előtt volt. Ha egy idősebb autóba új alkatrész kerül, azt a biztosító bizonyos esetekben értéknövelő tényezőként kezeli.
Ügyféloldalról ez különösen kgfb-kárnál nehezen elfogadható, hiszen a vétlen autós azt érzi, hogy nem ő okozta a kárt, mégis fizetnie kell. A változás azért nem egyszerű, mert a gépjármű-biztosításoknál nagyon erős a díjverseny, miközben a javítási költségek gyorsan emelkednek.
Szerintem rövid távon a legfontosabb az lenne, hogy az ügyfelek már szerződéskötéskor érthetőbb tájékoztatást kapjanak arról, mikor merülhet fel avultatás, és milyen szolgáltatási szintre számíthatnak.
Flottaoldalon jelenleg erősebbek vagyunk, mint a lakossági kgfb-ben. Jó a piaci pozíciónk, de itt is folyamatos egyensúlyozásra van szükség. A vállalati ügyfél versenyképes díjat szeretne, nekünk pedig figyelnünk kell arra, hogy a kárhányad megfelelő legyen.
A lakossági kgfb-ben eltérő stratégiát követünk a piac több szereplőjéhez képest. Igyekszünk egyszerűbb, átláthatóbb és korrektebb árazást adni, és több csatornán kommunikálni az ügyfelek felé, hogy vizsgálják felül a szerződésüket. A tapasztalatunk szerint sokan ma többet fizetnek annál, mint ami a piacon elérhető lenne.
Nálunk nagyon egyszerű kgfb-t kalkulálni. Néhány adat megadásával végig lehet vinni a folyamatot, ami nagy különbség ahhoz képest, amikor valaki egy hosszú összehasonlító kérdéssoron megy végig. Azt gondolom, önmagában érték, ha az ügyfél gyorsan képet kap arról, milyen díjat kaphat.
Emellett adunk ingyenes gépjármű-asszisztenciát is a kgfb mellé.
Ha valaki lerobban az út szélén, segítséget tudunk küldeni defekt, kiürült tank vagy komolyabb műszaki probléma esetén. Ha szükséges, az autót el lehet szállítani a legközelebbi szervizbe. Szerintünk ezt a plusz szolgáltatást el kell bírnia a terméknek.
Az első, hogy aki autót cserélt az elmúlt két évben, ellenőrizze, átkerült-e a bónusza az új szerződésre. Ha nem, ezt érdemes rendezni, mert nagyon sokat számíthat a díjban.
A második, hogy ha a szerződés legalább egy-két éves, mindenképp érdemes kalkulálni. Nem kell feltétlenül hosszú folyamatra gondolni. Egy-két biztosító oldalán 10-15 perc alatt képet lehet kapni arról, hogy a jelenlegi díj versenyképes-e.
A harmadik az évforduló fejben tartása. Fel kell írni, emlékeztetőt kell beállítani, és az évforduló előtti 30-60 napban érdemes átnézni a díjértesítőt, a kedvezményeket és a bonus-malus fokozatot. Sokan azt hiszik, hogy a váltás bonyolult, miközben azok, akik már végigcsinálták, jellemzően azt mondják, hogy egyszerűbb volt, mint gondolták.
A Dacia Sandero továbbra is az egyik legnépszerűbb és legolcsóbb választás a piacon, ráadásul a korábbi fapados modellekhez képest ma már egészen vállalható felszereltséget kapott.

A koncessziós szerződés eddig évi 500-600 milliárd forintos kiadást jelentett az államkasszának.

Drasztikus költségcsökkentési javaslatokkal állt elő a Volkswagen vezetése a szakszervezetekkel folytatott egyeztetések előtt.

A hideg beköszöntével naponta akár 150 fővel is nőtt a budapesti hajléktalanszállók forgalma a tavalyi évhez képest, a főváros azonban felkészült a téli krízisidőszakra.

A rendszer mára jócskán túljutott a tesztfázison, és országszerte több tucat ilyen kamera figyeli a forgalmat.

A jelenlegi jogi csatározás fontos próbatétele annak, hogyan tudnak fellépni a hagyományos gyártók a nyugati autók kínai másolataival szemben.

Idén január és október között 17 százalékkal többen érdeklődtek a 6000 km alatti, gyakorlatilag új autói iránt,

Aki még nyári abroncsokon közlekedik, annak érdemes mielőbb időpontot kérnie a gumiszervizbe.

Már 820 ezer autó cserélt gazdát idén, de a vásárlók többsége nem a fiatalabb modellek közül válogat.

Alig két héttel a november 30-i határidő lejárta előtt még több mint 22 ezer plug-in hibrid és hatótávnövelt elektromos jármű zöld rendszáma vár cserére.

Szerdán tovább csökkent a benzin és a gázolaj ára Magyarországon: a 95-ös benzin már 588, a dízel 699 forintba kerül literenként.

Idén jelentősen nőtt a külföldről behozott használt autók száma Magyarországon, a kedvezőbb vételár azonban nem feltétlenül jelent valódi megtakarítást.

Az esős időben különösen gyakori probléma lehet a szélvédők párásodása, ami nemcsak bosszantó, hanem veszélyes is, hiszen jelentősen ronthatja a kilátást.

Hatósági teszt indulhat a Tesla önvezető rendszerével Magyarországon: kiderülhet, biztonságos-e a hazai utakon

Jövő héten is folytatódnak a burkolatjavítások az M0-s autóúton és az M7-es autópályán.

Látványosan bővült a hibrid autók kínálata a magyar használtautó-piacon: 2026 októberében 42 százalékkal több ilyen járművet hirdettek meg, mint egy évvel korábban.

A téli hónapokban jelentősen megnő a gyalogosbalesetek száma Magyarországon: decemberben csaknem kétszer annyi gyalogost ütnek el a járművezetők, mint júliusban.

Egész Budapestre kiterjeszthetik azt a kamerás parkolásellenőrző rendszert, amely a Belvárosban már 2023 óta működik.

Folytatódik az üzemanyagárak csökkenése a magyar kutakon, a hét eleje óta egyre olcsóbban tankolhatnak az autósok.

Megszűnik a magyar rendszámok évenkénti kezdőbetű-váltásának sokat bírált gyakorlata.

Az EP szakbizottsága megszavazta a 2035-ös autós kibocsátási szabályok lazítását. A BMW, a VW és a Mercedes is lobbizott a változtatásért.

Mától határozatlan időre felfüggeszti az üzemanyag-értékesítést a Buffalo Petrol bekecsi töltőállomásán az ellátási bizonytalanságok és a kisbenzinkutak nehéz helyzete miatt.

Újabb árcsökkenés jött a hazai benzinkutakon, kedden a benzin és a gázolaj is olcsóbb lett.

Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.