A 2026-os férfi Aranylabda átadására október 26-án, hétfőn, a londoni Palladium színházban kerül sor, magyar idő szerint 21 órától.





A magyar lakáspiacon érezhetően megtört a korábbi lendület: a drágulás üteme jelentősen visszaesett, több térségben pedig már lefelé indultak az árak. Az olcsóbb otthonra váró vevőknek ugyanakkor nem elég az árcédulát nézniük, mert a hitelfeltételek változása könnyen felülírhatja a kedvezőbb vételár előnyét. Az Otthon Start Program tervezett átalakítása mellett előfordulhat, hogy egy olcsóbb lakás is nagyobb havi törlesztőt jelent. Megnézték, mit jeleznek az MNB legfrissebb adatai, és miért érdemes a vásárlási döntést a finanszírozással együtt mérlegelni.
Országosan 6,6 százalékkal kerültek többe a lakások 2026 harmadik negyedévében, mint egy évvel korábban: ez még mindig drágulás, de az előző negyedév 12,4 százalékos ütemének alig több mint a fele. Három hónap alatt pedig mindössze 0,5 százalékkal emelkedtek az árak, a második negyedévi 0,8 százalékos csökkenés után.
A vevőknek ez azt jelenti, hogy országos átlagban jóval kisebb volt a további áremelkedés, mint a korábbi felfutás idején. Tartós, mindenhol érvényes áresést azonban ebből még korai lenne kiolvasni. A friss adatokban egyszerre látszik valódi fékezés és a tavalyi drágulás statisztikai hatása.
Az éves mutató mindig az egy évvel korábbi árszinthez hasonlít. A 2025 nyarán bejelentett Otthon Startot követő időszakban megugrottak az árak, így most már ehhez a magasabb szinthez mérjük a piacot. A tavalyi nagy negyedéves emelkedés kikerül az utolsó négy negyedév árváltozásából, a helyére pedig a mostani, jóval kisebb növekedés kerül.
Ezt érdemes látni Budapest példáján is. A fővárosban az éves drágulás 7,5-ről 5,3 százalékra lassult, miközben az előző negyedévhez képest 1,9 százalékkal emelkedtek az árak. A községekben szintén nőtt az árszint három hónap alatt, mégpedig 2,6 százalékkal. A vidéki városokban viszont már tényleges, 1,4 százalékos negyedéves árcsökkenést mért az MNB.
Az éves ütem tehát a korábbi drágulásból is sokat megőriz. Aki azt szeretné tudni, merre mozdul most a piac, annak a negyedéves változást és a kiszemelt térség adatait is meg kell néznie.
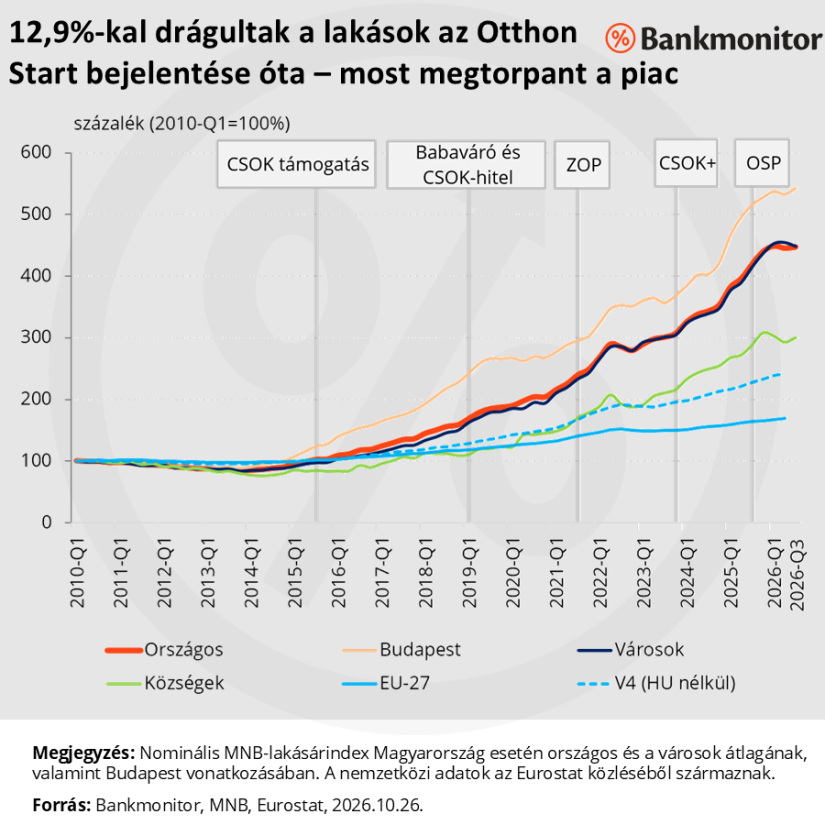
A hét vidéki térség közül ötben estek a városi lakásárak 2026 harmadik negyedévében. Az Észak-Alföldön 3,8, a Dél-Alföldön 2,5, a Nyugat-Dunántúlon 2,2, Pest vármegyében 1,9, a Dél-Dunántúlon 0,7 százalék volt a visszaesés. A Közép-Dunántúlon stagnálást mértek.
Egyedül Észak-Magyarország városaiban nőttek az árak, 3,5 százalékkal. Itt viszont az előző negyedévben 8,5 százalékos esés történt. A két változás együtt még mindig nagyjából 5,3 százalékos csökkenést jelent. A visszapattanás tehát egyelőre a korábbi veszteség egy részét dolgozta le.
A lassulás után is milliókkal magasabban maradt a vételár
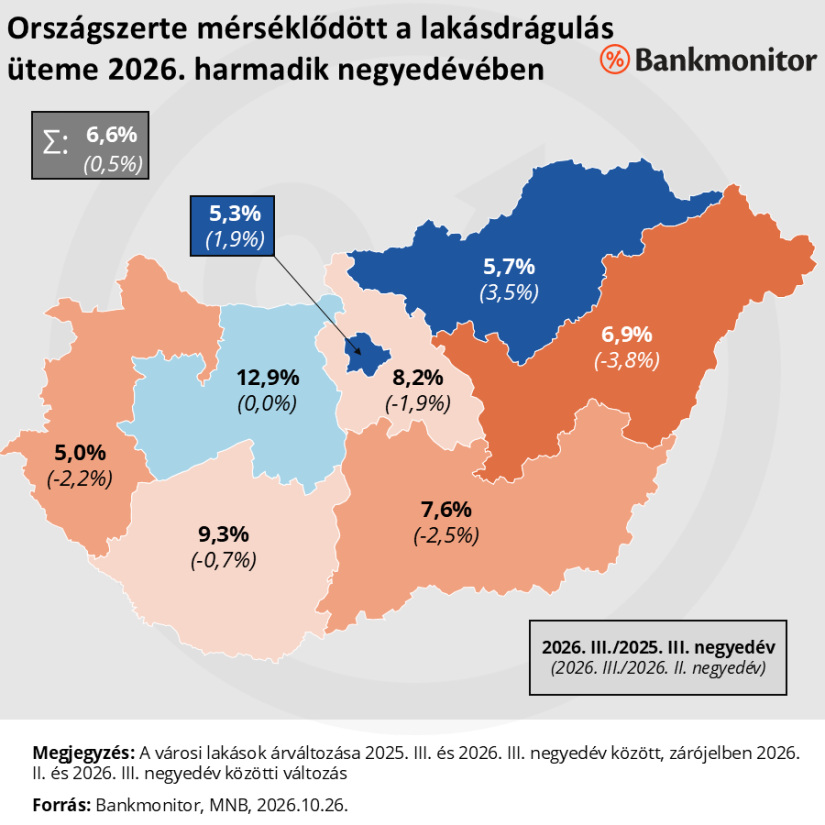
Az Otthon Start bejelentését megelőző 2025. második negyedévhez képest országosan 12,9 százalékkal emelkedtek a lakásárak 2026 harmadik negyedévéig a Bankmonitor számításai szerint. Egy akkor 50 millió forintot érő lakás ára az országos indexet követve most 56,45 millió forint lenne. Ez 6,45 millió forintos különbség. Ha a vevő változatlanul 20 százalékos önerővel számol, csak ehhez a dráguláshoz további 1,3 millió forint saját megtakarítás kellene.
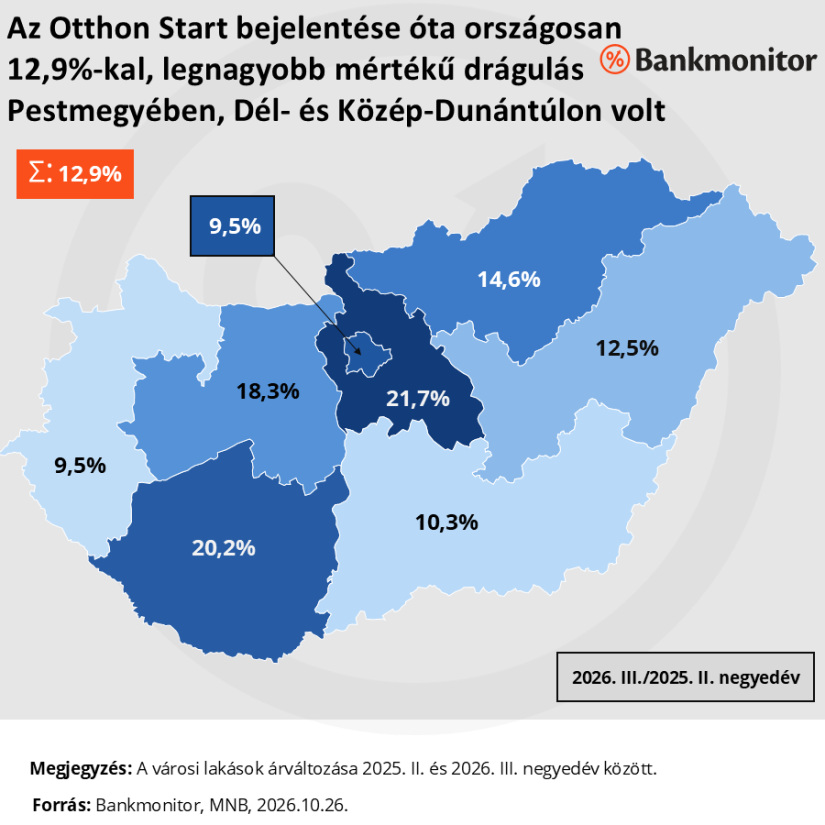
A 2025 második negyedéve, azaz az Otthon Start bejelentése óta Pest megye városaiban 21,7, a Dél-Dunántúlon 20,2, a Közép-Dunántúlon 18,3 százalékkal nőttek a lakásárak. Budapesten és a Nyugat-Dunántúlon egyaránt 9,5 százalék volt az emelkedés. Pest megye városaiban így több mint kétszer akkora drágulás történt, mint a fővárosban.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
Ez a különbség azt is megmutatja, miért kevés az országos átlag egy konkrét vásárlási döntéshez. Pest megye városaiban például most 1,9 százalékkal csökkentek az árak negyedéves alapon, miközben a hosszabb időszakot nézve továbbra is itt volt a legnagyobb emelkedés.
A következő hónapokban a hitelfeltételek legalább annyira fontosak lehetnek a vásárlóknak, mint a lakásárak. A Wekerle Plusz az Otthon Start helyébe lépő konstrukció használt lakásra a jelenlegi 3 százalék helyett fix 5 százalékos kamatot kínálna. Az új lakásra és építésre szóló 3 százalék megmaradna, miközben a jogosultság a 18-41 év közötti első lakásszerzőkre szűkülne, ötéves bentlakási kötelezettséggel. A részletszabályok és az átállás pontos feltételei még nem ismertek.
Nézzünk egy egyszerű példát. Egy 30 millió forintos, 25 évre felvett hitel havi törlesztője fix 3 százalékos kamattal körülbelül 142 ezer forint. Ugyanez fix 5 százalékon már 175 ezer forint lenne, vagyis havonta nagyjából 33 ezer forinttal, 23 százalékkal több.
Még akkor is körülbelül 167 ezer forintot kellene fizetni havonta, ha az olcsóbb vételár miatt 5 százalékkal kisebb, 28,5 millió forintos hitel is elég lenne. Ez továbbra is mintegy 24 ezer forinttal haladná meg az eredeti, 3 százalékos kölcsön törlesztőjét.
A szűkebb jogosultság és a drágább használtlakás-hitel önmagában mérsékelheti a keresletet. Rövid távon viszont ellenkező hatás is elképzelhető: aki még a jelenlegi feltételekkel szeretne vásárolni, előrehozhatja a döntését. Az átmeneti élénkülés ezért együtt járhat a későbbi kereslet gyengülésével. Hogy ebből mennyi valósul meg, nagyban függ a végleges szabályoktól és a határidőktől.
A friss MNB-adatok alapján a korábbi lakásár-emelkedés lendülete megtört. Egyetlen negyedév azonban nem bizonyít tartós piaci tetőzést. Aki vásárolna, annak a kiválasztott környék árai mellett azt is érdemes kiszámolnia, milyen hitellel, mekkora önerővel és milyen havi teherrel tudna most vagy később belevágni.
A 2026-os férfi Aranylabda átadására október 26-án, hétfőn, a londoni Palladium színházban kerül sor, magyar idő szerint 21 órától.

A 2025/2026. tanévre vagy annak második félévére szóló érvényesítő matricával ellátott diákigazolványok október 31-éig érvényesek.

Bezár az utolsó salgótarjáni éjszakai klub: mi marad a vidéki fiataloknak, ha már bulizni sincs hová menni? Salgótarján példája sok vidéki városnak intő jel lehet.

Akár 225 millió forintos támogatáshoz is juthatnak a társasházak a készülő Wekerle Plusz program keretében,

Bő egy év alatt alaposan átalakította a magyar lakáspiacot az Otthon Start, de a kedvezményes hitel nem minden vásárlónak hozta el a remélt előnyöket.

A budapesti rövid távú szálláshelyek – mint amilyen az Airbnb vagy a Booking.com – mintegy harmada szabálytalanul vagy feketén működik,

Ismét második világháborús robbanószerkezetet találtak Budapest XVIII. kerületében, ezért október 25-én, vasárnap újabb lakossági kiürítésre és forgalomkorlátozásokra kell számítani.

Holnap, október 25-én, vasárnap hajnalban véget ér a nyári időszámítás, és ismét át kell állítani az órákat Magyarországon.

Egy kisebb fa kivágására már 10-15 ezer forintos irányárat is találni, egy nagyobb példány eltávolítása viszont 130-180 ezer forintba is kerülhet.

A kormány és a Fővárosi Önkormányzat is gőzerővel keresi azokat a kerületi helyszíneket, ahol a közeljövőben szociális bérlakásokat és kollégiumokat lehetne kialakítani.

Az elmúlt években nem volt nagy elmozdulás az átlagos elköltözés idejében, ugyanakkor érdekes megnézni ennek kapcsolatát a fiatalok munkanélküliségi rátájával.

Az új lakástámogatás átrendezheti a keresletet: az új lakások drágulhatnak, az albérletpiacon pedig nőhet a nyomás.

Mutatjuk az MBVK árverés listáját, illetve azt, hogyan lehet az árverezett ingatlanokra licitálni és mire érdemes figyelni.

Portugáliában és Spanyolországban tömegek vonultak utcára a lakhatás miatt, Olaszországban és Franciaországban pedig a megélhetési gondok miatt tört ki elképesztő erejú tiltakozás.
Megnéztük, milyen különbségek vannak az Otthon Start hitel és a Wekerle Plusz hitel között.

A 2027-ben induló programmal 2030-ig 120 ezer otthon energiahatékonyságát javítanák, a beruházások pedig az építőipart is felpörgethetik.
Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.

Átalakulhat a magyar lakáspiac a Wekerle Plusz program hatására, mely jövőre szűkebb vásárlói kör számára biztosít kedvezményes finanszírozást.

A háttérben elsősorban az infláció, az építőanyagok drágulása és a magasabb adóterhek állnak, miközben a kereslet alakulása továbbra is jelentős különbségeket mutat a piacon.

A hosszú hétvége és az őszi szünet előtt fontos figyelmeztetést adott ki a Magyar Víziközmű Szövetség.
Több mint 1160 milliárd forintot szán a kormány a rezsicsökkentés fenntartására a jövő évi költségvetésben.

Új, államilag támogatott lakástakarékossági programot indít a kormány, amellyel tíz év alatt akár 1,8 millió forintos, vissza nem térítendő támogatáshoz is juthatnak a megtakarítók.

Új lendületet kaphat a lakáspiac a 2027-es költségvetésben bejelentett intézkedések nyomán.

A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.