Megnéztük, milyen különbségek vannak az Otthon Start hitel és a Wekerle Plusz hitel között.



Rengeteg élethelyzet van, amikor megtakarításunk nem elegendő egy régóta vágyott termék megvásárlásához, vagy életünk egy-egy fontos eseményének finanszírozásához. Akár kis dologról van szó, akár nagyobb értékű árucikkről, szolgáltatásról, ingatlanról, minden esetben felmerül a kérdés: kell-e az a dolog annyira, hogy mástól kérjünk rá pénzt? Ezúttal ebben nyújt némi kapaszkodót a Pénzcentrum.hu.
A pénzügyi válság óta egyre nagyobb jelentőséggel bír az emberek pénzügyi műveltsége. De mi is az a pénzügyi műveltség? Nos, a Magyar Nemzeti Bank definíciója szerint nem más, mint a pénzügyi ismeretek és képességek olyan szintje, amelynek segítségével az egyének képesek a tudatos és körültekintő döntéseikhez szükséges alapvető pénzügyi információkat azonosítani, majd azok megszerzése után azokat értelmezni, és ez alapján döntést hozni, felmérve döntésük lehetséges jövőbeni pénzügyi, illetve egyéb következményeit.
A fogalom tehát magában foglalja a pénzügyi tudást (pénzügyi ismeretek); a pénzügyekben való jártasságot és tapasztalatot; a pénzügyi készségeket; és végül, de nem utolsó sorban a pénzügyi tudatosságot is. Ezek összessége határozza meg azt, hogy az egyének miként hozzák meg pénzügyi döntéseiket, legyen szó befektetésekről, öngondoskodásról, vagy éppen hitelfelvételről. Mivel az elmúlt években talán a legnagyobb presztízsveszteségen a hitelpiac esett át, ezúttal itt próbálunk némi kapaszkodót nyújtani a hazai lakosságnak. A hitel, tudatosan használva ugyanis mindenképp segít céljaink elérésében.
A tudatos hitelfelvétel
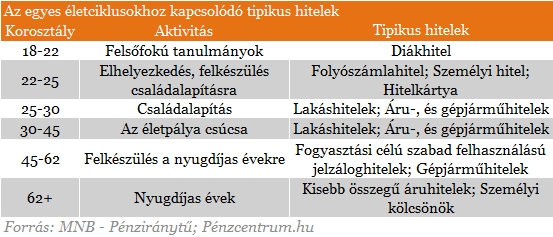
Számtalan élethelyzet van, amikor a meglévő pénzünk nem elegendő egy régóta vágyott termék megvásárlásához, vagy életünk egy-egy fontos eseményének finanszírozásához. Az életkor előrehaladtával más és más kihívásokkal kell szembenéznünk. De akár kis dologról van szó, akár nagyobb értékű árucikkről, szolgáltatásról, ingatlanról, minden esetben felmerül a kérdés: kell-e az a dolog annyira, hogy mástól kérjünk rá pénzt? Természetesen a különböző célok és/vagy igények kielégítésére különböző hiteltermékeket ajánlanak a bankok. A hitelfelvételkor tudnod kell, hogy a sokféle hitel közül mikor, melyikre lehet szükséged.
Az viszont, hogy eldönthesd, a hitelfelvétel ésszerű megoldást jelent-e számodra, már más tészta. Pénzügyi helyzeted alakulását egyszerűen nyomon követheted és könnyebben kézben tarthatod, ha "házi" költségvetést állítasz össze. Ennek segítségével jobban fel tudod mérni, hogy havi bevételeidből mennyit tudsz tartalékolni, illetve milyen nagyságrendű hitelt tudnál törleszteni hosszabb távon is. Ehhez első lépésként írd össze havi bevételeidet, és kiadásaidat.
A bevételi és kiadási oldal összevetése alapján egyértelműen látni fogod, hogy egy hónapban mennyivel költöttél kevesebbet (vagy többet!) az adott havi jövedelmednél. A költségvetés tehát egyértelműen megmutatja, hogy rendszeres kiadásaidon felül marad-e pénzed, és ha igen, mennyi. A fennmaradó összegből tudod hiteleidet is törleszteni, azonban ügyelj arra, hogy ne kelljen az utolsó forintodat is törlesztésre fordítanod! Kalkulálj azzal, hogy a havi törlesztés összege később meg is változhat. Ráadásul akciós hiteleknél az első néhány törlesztőrészlet jóval alacsonyabb lehet a később esedékes részleteknél.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Lakásvásárlási, lakásfelújítási hitelek
Ezen hitelek a legtöbb, lakáscélúnak nevezett célra fordíthatóak, legyen szó lakáshitelről, építési hitelről, korszerűsítésről, bővítésről, vagy akár egy lakáshitel kiváltásáról. Az ilyen jellegű hitelek rendszerint ingatlanfedezet, illetve jövedelemigazolás mellett vehetők igénybe.
Gépjárművásárlási hitelek
Autóvásárlásra, autóhitel kiváltására, 500 ezer és 10 millió forint közt igényelhető kölcsönök, 1-6 év futamidő mellett.
Áruhitelek
Az áruvásárlásra fordítható hitelek jellemzően 200 ezer és 1 millió forint közötti összegű kölcsönt jelentenek, 6-24 hónapos futamidőre. Az igénylésükhöz állandó jövedelem szükséges.
Hogyan válasszunk?
Elérni kívánt célunk tehát egyértelműen meghatározza, milyen típusú hitelre is van szükségünk. Az viszont már más kérdés, hogyan igazodjunk el a rengeteg ajánlat, s konstrukció között. A visszafizetési konstrukciók vizsgálatánál természetesen fontos szempont a kamat mértéke. Csaknem minden hitel kamattal jár, amely lehet állandó mértékű, változó, vagy egy megadott ideig állandó és utána változó. Általánosságban elmondhatjuk, hogy minél hosszabb időtartamú a hitel, annál nagyobb összegű kamat fog felhalmozódni. Éppen ezért a konstrukciók összehasonlításakor kiemelt figyelmet kell fordítani a futamidőre is. Az előbbieket természetesen nagymértékben meghatározza a hitelösszeg is. Tudatos döntést csak mindezek figyelembevételével hozhatunk.
Nem kell azonban megijednünk, a különböző konstrukciók összehasonlításához ma már rengeteg segítség áll rendelkezésünkre, melyeket akár otthonról is igénybe vehetünk. Ilyen például a Pénzügyi Szervezetek Állami Felügyeletének fogyasztóvédelmi honlapja, amelyen a hasznos tanácsok, termékismertetők olvasgatása mellett összehasonlítást segítő alkalmazásokat is igénybe vehetünk. De nem a felügyelet az egyetlen, aki az elmúlt években előállt folyamatosan frissített hitelkalkulátorral. Piaci alapon jó pár hasonló létezik, melyek gyakran még pontosabb összehasonlítást tesznek lehetővé.
Megnéztük, milyen különbségek vannak az Otthon Start hitel és a Wekerle Plusz hitel között.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Jelentősen átalakulhat a magyar lakáspiac a 2027-re tervezett Wekerle Plusz program bevezetésével.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

Bár az elmúlt években valamelyest javult a magyar háztartások anyagi helyzetének megítélése, a mindennapi megélhetés továbbra is komoly kihívást jelent.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.