A héten megkezdi a Magyar Államkincstár a fiatal gazdálkodóknak járó kiegészítő területalapú támogatás előlegének folyósítását.


Látványosan megugrott az Otthon Start elindulása után a hitelfedezeti mutató (HFM), vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki az ingatlan értékéből. A változás különösen vidéken és az 50 év alatti lakásvásárlók körében volt jelentős: a fiatal vidéki hitelfelvevők esetében a HFM már a 75 százalékot közelíti. De mit jelent ez a gyakorlatban, és mekkora önerővel érdemes ma belevágni egy lakásvásárlásba?
A hitelfedezeti mutató azt mutatja meg, hogy a felvett hitel összege hogyan aránylik a fedezetként szolgáló ingatlan bank által megállapított értékéhez. Ha például egy 50 millió forintra értékelt lakáshoz 30 millió forint hitelt veszünk fel, a HFM 60%. 35 millió forintos hitelnél már 70%.
Az MNB friss adatai alapján egyre inkább az utóbbihoz közelít a magyar lakáshitelpiac. 2025 áprilisában még a lakáshitel-szerződések 28%-ánál haladta meg a HFM a 70%-ot, 2026 márciusában viszont már 45,5%-uknál. Vagyis ma már közel minden második új szerződésnél a hitel összege meghaladja az ingatlan banki értékének 70%-át. A 80% feletti kategória darabszám szerinti súlya önmagában 15,1% volt márciusban.
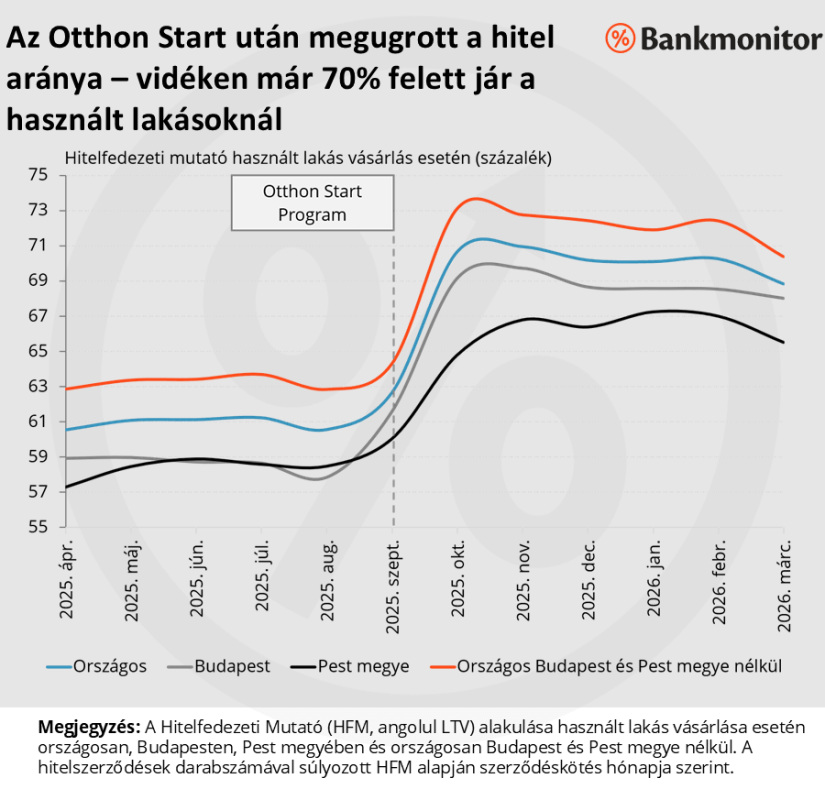
A használt lakások vásárlására felvett hiteleknél már az Otthon Start előtt is jelentős különbség volt Budapest és az ország többi része között. 2025 tavaszán országosan 60% körül alakult a hitelfedezeti mutató. Budapesten ennél valamivel alacsonyabb, a fővároson és Pest vármegyén kívül viszont már akkor is 63% körüli értéket lehetett látni. Az igazán látványos változás azonban szeptember után következett be.
2025 októberére országosan 70% fölé ugrott a mutató, Budapesten megközelítette a 70%-ot, vidéken pedig a 73%-ot is meghaladta.
Ez különösen érdekes annak fényében, hogy vidéken jóval alacsonyabbak a lakásárak, és ezt a különbséget az alacsonyabb vidéki keresetek sem tüntetik el. A KSH adatai szerint 2026 első negyedévében egy használt lakás átlagosan 69,1 millió forintba került Budapesten, miközben a Budapest és Pest vármegye nélküli régiókban 22,3-41,4 millió forint között alakult az átlagár.
A fővárosban ugyan a bruttó átlagkereset is jóval magasabb, közel 969 ezer forint volt havonta, szemben a vidéki régiók 638-720 ezer forintos értékeivel, de a lakásárak közötti különbség ennél jóval nagyobb. Egy átlagos használt budapesti lakás ára közel 6 évnyi bruttó átlagkeresetnek felelt meg, míg a vidéki régiókban jellemzően 2,9-4,8 évnyi keresetből jött ki egy átlagos lakás ára. Ennek ellenére éppen Budapesten és Pest vármegyén kívül magasabb a hitel ingatlanértékhez viszonyított aránya használt lakás vásárlása esetén. 2026 első negyedévében Jász-Nagykun-Szolnok vármegyében volt a legmagasabb az átlagos HFM, 72,0%-kal, közvetlenül mögötte Komárom-Esztergom következett 71,9%-kal. A másik véglet Pest vármegye volt, ahol mindössze 64,1%-ot mértek. Vagyis a magasabb vidéki HFM-et önmagában az sem magyarázza, hogy az alacsonyabb keresetekhez képest drágábbak lennének a lakások.
A magasabb hitelfedezeti mutató mögött nemcsak a kisebb önerő lehetősége állhat, hanem maga az Otthon Start kedvező kamata is. A legfeljebb 3%-os kamat mellett ugyanakkora havi törlesztőrészletből jóval nagyobb hitelösszeg finanszírozható, mint a 6% feletti piaci lakáshiteleknél. A Bankmonitor számítása szerint például 25 éves futamidőnél egy 50 millió forintos Otthon Start hitel havi törlesztője mintegy 237 ezer forint, míg 6,5%-os kamat mellett ugyanez közel 338 ezer forint lenne.
Az eddigi lakásár-emelkedés ezt az előnyt sem tüntette el teljesen. A Bankmonitor számítása szerint bizonyos esetekben még több mint 20%-os lakásár-emelkedés mellett is kisebb lehet az Otthon Starttal finanszírozott vásárlás havi törlesztője, mint korábban egy piaci hitelé. Ez azt jelenti, hogy a kedvezőbb kamat nemcsak a havi terhet csökkenti, hanem nagyobb hitel felvételét is lehetővé teheti – így egyes vásárlók kisebb saját megtakarítással is drágább ingatlanhoz juthatnak.
Még látványosabb a kép, ha életkor szerint vizsgáljuk a hitelfelvevőket.
Vagyis nem csak a legfiatalabb elsőlakás-vásárlóknál történt változás: az Otthon Start után lényegében az egész 50 év alatti korosztályban nagyobb lett a hitel súlya.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
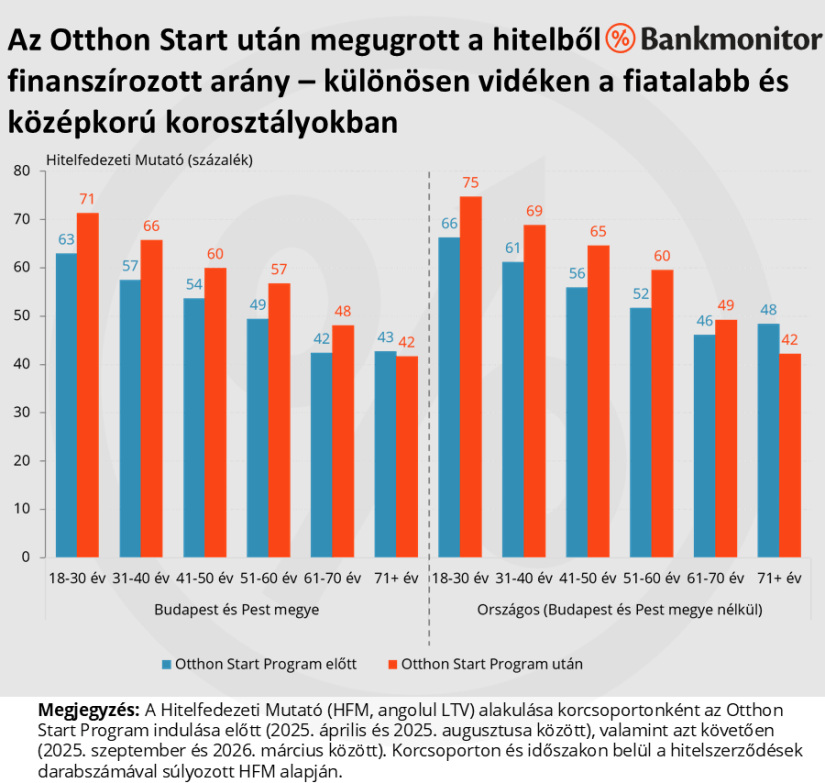
A tendencia önmagában nem feltétlenül probléma. A fiatalabb vásárlóknak jellemzően kevesebb idejük volt megtakarítást felhalmozni, és megfelelő jövedelem mellett egy nagyobb hitel is biztonságosan törleszthető. Ugyanakkor minél nagyobb a hitel aránya az ingatlan értékéhez képest, annál kisebb pénzügyi mozgástér marad.
Egy 70%-os HFM egyszerű példával azt jelenti, hogy egy bank által 60 millió forintra értékelt ingatlanra 42 millió forint hitel jut, 75%-nál már 45 millió forint.
Ez azonban nem jelenti automatikusan azt, hogy a vásárlónak pontosan 30 vagy 25% önerőre volt szüksége. A HFM alapja ugyanis a bank által megállapított forgalmi érték, ami eltérhet a tényleges vételártól.
Az MNB szabályai szerint az elsőlakás-vásárlóknál forinthitel esetén bizonyos feltételekkel akár 90%-os HFM is megengedett, vagyis elméletileg 10% önerő is elegendő lehet. A főszabály más hitelfelvevőknél továbbra is 80%. Az Otthon Start elterjedése ugyanakkor éppen azért növelhette meg látványosan a magas HFM mellett felvett hitelek arányát, mert sok elsőlakás-vásárló számára tette elérhetővé a lakásvásárlást kisebb önerő mellett.
Tegyük fel, hogy egy lakás vételára 60 millió forint, a vevő pedig 6 millió forint saját pénzzel rendelkezik. Ha a bank is 60 millió forintra értékeli az ingatlant, akkor 90%-os HFM mellett elméletileg kijöhet az 54 millió forintos hitel.
Ebben az esetben a 90%-os HFM alapján legfeljebb 49,5 millió forint hitel fér bele. A 6 millió forint helyett így már 10,5 millió forint saját forrásra van szükség. Ez 4,5 millió forintos különbség – és akár egy már kifizetett foglaló is veszélybe kerülhet, ha a vevőnek nincs ekkora tartaléka.
Éppen ezért minél kisebb önerővel vágsz bele a vásárlásba, annál fontosabb még a foglaló kifizetése előtt kideríteni, hogy valóban megkaphatod-e a szükséges hitelt. Nemcsak a kamat számít: bankonként eltérhet a hitelbírálat, az elfogadható jövedelem és az is, hogy az adott ingatlant milyen feltételekkel finanszírozzák.
A héten megkezdi a Magyar Államkincstár a fiatal gazdálkodóknak járó kiegészítő területalapú támogatás előlegének folyósítását.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A vendégszám növelése mellett a vállalkozások jövedelmezőségére és a fenntarthatóságra is építene az új turizmusfejlesztési stratégia.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

Látványosan lefékeződött a magyar lakáspiaci áremelkedés, miközben a korábban megszokottnál jóval kevesebb adásvétel történik.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.