A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen


A végtörlesztésen túl újabb lehetőséget kaptak a devizahitelesek, hogy tartozásukat forintosítsák. Az átláthatóbb jelzáloghitel árazást megteremteni kívánó, napokban elfogadott törvényjavaslat értelmében május 31-ig mindazon adósok ingyenesen átválthatják hitelüket forint alapúra, akiknek hitele jelenleg nem átlátható árazású. Utána jártunk, megéri-e így forintosítani tartozásunkat.
Az elfogadott törvényjavaslat értelmében az átlátható árazás feltételei a referenciarátához való kötés vagy a hosszú, minimum 3 éves kamatperiódus. Ezeknek a feltételeknek túlnyomórészt nem felelnek meg a válság előtt nyújtott jelzáloghitelek. A kamatperiódusok rendszerint rövidebbek voltak és a referencia rátához való kötés sem volt jellemző a lakossági hitelezésben.
A hétfőn elfogadott törvényjavaslatot és annak módosításait tüzetesen átbogarászva kiderül, hogy minden, a fentieknek meg nem felelő deviza és forinthitel szerződés esetén lehetőség van május 31-ig a szerződés ingyenes módosítására vagy újrakötésre. Forinthiteleket csak forinthitelre, euróhitelt euró- és forinthitelre, frankhiteleket frank, euró- és forinthitelekre lehet cserélni költségmentesen. Az új szerződésnek már meg kell felelnie a megfogalmazott átláthatósági kritériumoknak.
Megéri forinthitelre váltani?
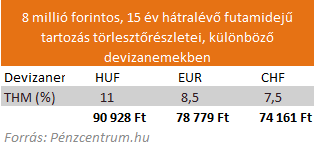
Hiába ingyenes a szerződés módosítás vagy újrakötés, a devizahitelek forintosításával azonnal realizáljuk az árfolyamveszteséget és ráadásul a kamatok nagyban felfelé módosulhatnak. Ezzel jelentősen emelkedhet a havi törlesztőrészlet is. Frankról euróra váltásnak sincs túl sok értelme, hiszen az euróhitelek kamatköltsége még mindig magasabb. Így egyedüli lehetőségként a deviza tartása és az új átláthatóbb árazási politikának megfelelő szerződés kötése marad, melynek törlesztőrészletben érzékelhető hozadéka elenyésző lehet., ugyanakkor a hitel kamatozása a devizahitelesek számára sokkal átláthatóbbá és kiszámíthatóbbá válhat.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

Ha lelassul a fizetési meghagyásos eljárás és nehezebbé válik a követelések érvényesítése a tervezett átalakítások miatt.

A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.

Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.

Felpörgött a személyi kölcsönök magyarországi piaca, júniusban történelmi csúcsra, 156,5 milliárd forintra emelkedett az új szerződések értéke.

A fiatalok körében a viselhető fizetési megoldások ismertsége szinte teljes körű.
A magyar prémiumbanki szektor 2026 első félévében is újabb csúcsokat döntött.

Az interjúban szó esik a végrehajtási költségek összetételéről, a munkabérből történő levonások szabályairól.

Az elmúlt hónapokban a bankközi hozamok érezhetően csökkentek, ez pedig megjelent a személyi kölcsönök piacán is.
Augusztus 10-től az UniCredit Bank a megszokott 3 százalék helyett 2,89 százalékos kamattal kínálja az Otthon Start hitelt.

Alacsony havidíjak és 4 év után is garantált visszavásárlási ár egy különleges programban.