A mesterséges intelligencia gyorsan válik a mindennapi információszerzés részévé, az álláskeresésben azonban egyelőre jóval óvatosabbak a magyarok.


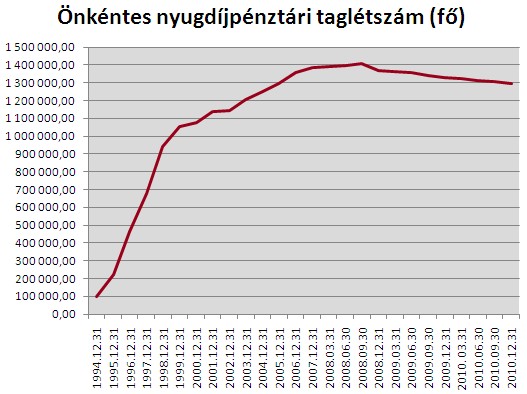
A legjobban és a leggyengébben teljesítő önkéntes nyugdíjpénztárak A Pénzügyi Szervezetek Állami Felügyelete jogszabályi kötelezettségének eleget téve közzétette a pénztárak adatszolgáltatása alapján az önkéntes nyugdíjpénztárak 2010. évi, illetve 2001-2010. közötti időszakra vonatkozó teljesítményadatait.
Az átlagos 10-éves hozamrátákat a pénztárak az 2001-2010. évek hivatalosan közzétett, pénztári szintű nettó éves hozamok alapján, mértani átlagformulával számították ki. Az egyes portfoliók 10-éves átlagos hozamrátájának kiszámításakor a választható portfoliós rendszer bevezetése előtti időszakban mindhárom portfolió esetében a pénztár nettó hozamrátája szerepel a számításban. A tízéves átlagos hozamráta a vagyonkezelői teljesítményt jellemzi.
A referencia-hozamráta kiszámítása 2002. 01. 01. óta kötelező, az ezt megelőző időszakra nem volt a kiszámításra vonatkozó előírás. A referencia-hozamráta meghatározása természetéből fakadóan a befektetett időszak előtt történik, ezért és az egységes szabályozás hiányában a 2002. előtti évekre történő előállítása nem lehetséges, így az éves átlagos referencia-hozamráta az 2001-2010. évek közötti időszak helyett csak a 2002-2010. évek közötti időszakra vonatkozik. Kiszámítása az átlagos éves hozamrátához hasonlóan mértani átlagformulával történik.
A legjobb és a leggyengébb önkéntes nyugdíjpénztári hozamok között több mint 22 százalékpontos különbség volt 2010-ben. A listavezető Lilly kiemelkedő hozamát csak a zárt pénztár 194 tagja élvezhette, ugyanakkor az Allianz kockázatvállaló- és az AEGON "F" portfoliójához 993 milliós, valamint 1 262 milliós vagyon kapcsolódik. A piacvezető OTP Önkéntes Nyugdíjpénztár Dinamikus portfoliója 15,31%-ot hozott 2010-ben.
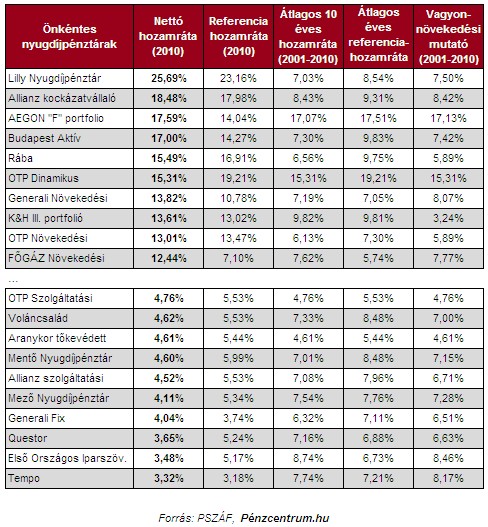
Nem nevezhető kiemelkedőnek az OTP Szolgáltatási portfoliója által elért 4,76%-os hozam, három pénztár (Questor, Első Országos Iparszövetségi Nyugdíjpénztár, TEMPO) pedig még 4%-os hozamot sem tudott felmutatni.
A vagyonnövekedési mutató az egy főre jutó vagyonnal súlyozott átlagos hozamráta. A mutató számításánál a pénztárak az átlagos 10-éves hozamráta kiszámításához használt pénztári szintű nettó hozamrátákat vették alapul. A vagyonnövekedési mutató a pénztártagok egyéni számlájának átlagos hozamát jellemzi.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A vagyon záró piaci értéke szerinti listát az OTP Kiegyensúlyozott portfoliója vezeti az Allianz hasonló elnevezésű és az AEGON "B" portfoliója előtt. 25 milliárd feletti vagyonnal összesen nyolc portfolió rendelkezik.
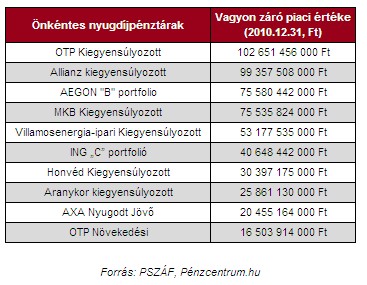
A közzétett mutatók a pénztárak adatszolgáltatását tartalmazzák.
Íme a teljes lista: lehet csemegézni
A mesterséges intelligencia gyorsan válik a mindennapi információszerzés részévé, az álláskeresésben azonban egyelőre jóval óvatosabbak a magyarok.

Magyarországot csak Szlovákia és Finnország előzi meg a gyermek születéséhez kapcsolódó fizetett szabadságok hosszát illetően.

Jó hír érkezett azoknak, akik már az idei karácsonyt is hosszabb pihenéssel töltenék.

A Budapesti Metropolitan Egyetem Szenior Akadémiájának őszi évadát október 5-én Győrfi Pál nyitja meg.

Ennyit kereshet, aki idén szüretelni áll, régiónként és munkakörönként is nagyok a különbségek.

Az Európai Unióban 2024-ben 3 367 ember nem tért haza élve a munkahelyéről, az Eurostat friss adatai szerint pedig közel negyedük ugyanabban a szakmában dolgozott.

Tanév közben a diákok jellemzően 15–20 óra diákmunkát szoktak vállalni, azonban vannak olyan diákok, akiknek az élethelyzete lehetővé teszi, hogy teljes munkaidőben dolgozzanak.

A munkát keresők átlagosan csaknem egy évig próbáltak elhelyezkedni, és jelentősen nőtt azok aránya is, akik már több mint egy éve keresnek állást.

A kereseti statisztikákban gyakran találkozunk az átlagbérrel, ezt azonban a kiugróan magas fizetések könnyen felfelé húzhatják.

A kanadai Sziklás-hegységnél kínál munkalehetőségeket a 2027-es nyári szezonra a Fairmont Chateau Lake Louise.

Öt büntetés-végrehajtási intézetben összesen 76 fogvatartott tett sikeres vizsgát burkolóképzésből.

Az ORFK közzétette a rendőrségi fluktuáció friss adatait: csaknem négy hónap alatt 288-an távoztak.

Mutatjuk, hogyan változott az OTP Csoport létszáma, fluktuációja és személyi jellegű ráfordítása az elmúlt években.

Minden eddiginél nagyobb létszámleépítésről érkeztek hírek a sárvári Flex üzeméből. Az amerikai óriáscégtől származó értesülések szerint akár 2000 munkavállalótól is megválhatnak.

Már idén munkaszüneti nappá válhat december 24. egy frissen benyújtott törvényjavaslat szerint: a kezdeményezés elfogadása esetén szenteste a munkavállalók többségének nem kellene dolgoznia.

Az életkor sajnos sokszor hátrány is lehet az álláskeresésben, de ezzel a hét módszerrel sokat tehetünk a jobb első benyomásért.
Év végén bezárja vácrátóti akkumulátoripari üzemét a japán Nippon Paper,

A fizikai munkát keresők egyre tudatosabban választanak az állásajánlatok között.
Új AI-alapú bankolási élményt kínál a Gránit Bank