Elon Musk minden korábbinál nagyobb pénzügyi szerepet vállalt a 2026-os amerikai félidős választásokon.



Áprilistól új cafeteria elemmel bővült a béren kívüli juttatások köre, ezentúl a lakáshitelt adó és járulékmentesen adhatják a cégek a dolgozóknak. A hiteltámogatás jelentős többletmunkát kíván meg a munkáltatóktól, ezért összeszedtük, hogy pontosan mire van szükség ahhoz, hogy igénybe vehesd ezt a kedvezményes juttatást, ezzel kihasználva a jelentős kedvezményeket.
Áprilistól már a munkáltató is fizetheti a dolgozó lakáshitelét, ráadásul adómentesen. Ugyan az éves 500 ezer forintos cafeteria keretet nem terheli az új juttatási forma, de a béren kívüli juttatásokkal versenyzik az új lehetőség. Egyébként már a közepes, 35,7 százalékos juttatási elemhez képest is sokat spórolhat a munkavállaló és a munkáltató egyaránt,ez egyébként éves szinten akár 414 ezer forintot is jelenthet a munkavállalónak, és 342 ezer forintot a munkaadónak a nettó bérhez képest.
Mik az alapvető szabályok?
Sok szabályt be kell tartani, illetve több feltétele van ennek a juttatási formának az alkalmazásakor. Az támogatás folyósítása ezen keretek között valósulhat meg:
Mik a teendők, ha élni szeretnénk a lehetőséggel?
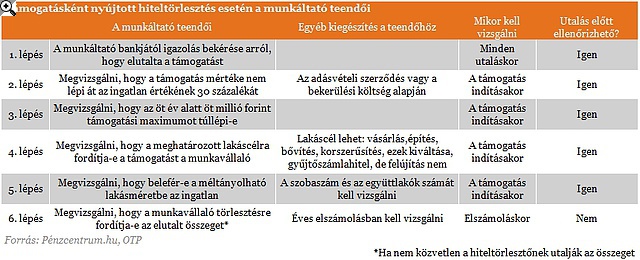
Hat pontba lehet gyűjteni (lásd kiemelések és táblázat), hogy mire van ahhoz szükség, hogy elinduljon a támogatás folyósítása, és ténylegesen adó és járulékmentesen lehessen elszámolni az átutalt összegeket. Fontos ugyanis, hogy csak utalásként lehet ezt a támogatási formát adni, mivel az átutalásról a munkáltató bankjának igazolást kell kiállítania a cég számára.
Ezen felül a támogatás felső határa az ingatlan adásvételi szerződésben foglalt értékének maximum a 30 százaléka lehet, saját építésű ház esetén a bekerülési érték a mérvadó. Lehetséges ennél magasabb összegű támogatást adni, azonban a túllépés összegére már adóköteles a folyósítás. A munkáltató feladata vizsgálni, hogy milyen értékű volt az ingatlan.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Szintén a munkaadó feladata azt vizsgálni, hogy a támogatás mértéke öt éves periódusban beleférjen az ötmillió forintos keretbe, illetve azt is, hogy a törvényben meghatározott lakáscélra használták fel a támogatott hitelt. Ez utóbbi egyébként lakásvásárlás, -építés, -bővítés, -korszerűsítés, hitelkiváltás és gyűjtőszámlahitel finanszírozása lehet. A lakásfelújításra felvett hitelek tehát nem törleszthetőek támogatás igénybevétele mellett.
Vizsgálandó továbbá a méltányolható lakásméret is, amit a szobaszám, és az együtt élők alapján állapítanak meg. A mennyiség a szocpol számaival megegyező, azonban nagy különbség, hogy a cafeteria támogatás esetében nem kell az ingatlan értékét figyelembe venni.
A hatodik szempont összetettebb, mivel a munkáltatónak azt kell megnéznie, hogy a munkavállaló a hitel törlesztésére fordította-e a neki átutalt összeget. Amennyiben a munkáltató egyenesen a hitelező pénzintézetnek küldi a pénzt, akkor ezt egyszerű vizsgálni. Viszont, ha a munkavállaló pénzforgalmi számlájára érkezik a támogatás, akkor naptári év szerint vizsgálni kell azt, hogy hiteltörlesztésre fordította az összeget vagy sem. Abban az esetben, ha nem törlesztésre költötte el a pénzt a munkavállaló, akkor 51,17 százalékos kulccsal (személyi jövedelemadó és egészségi hozzájárulás) és 20 százalékos büntetéssel kell számolni adófizetéskor.
Ez a tevékenység rengeteg plusz időt emészt fel, de a törvény megengedi, hogy a cégek kiszervezzék a feladatot külső partnerhez. Jelenleg célzottan nem foglalkozik cég ezzel, azonban az OTP a héten indítja be az Adómentes Lakáshitel-támogatási Szolgáltatását, amit röviden "Adlak"-nak neveztek el. Egyelőre más banktól nem kaptunk hasonló szolgáltatás beindításáról információt.
Elon Musk minden korábbinál nagyobb pénzügyi szerepet vállalt a 2026-os amerikai félidős választásokon.

Jelentős változásokat hozhat a magyar önkormányzatok finanszírozásában a 2027-es költségvetés.

Kármán András szerint a lépésre azért volt szükség, mert az elmúlt években drasztikusan visszaesett a hazai lakásépítések száma.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

A várhatóan megnövekedő ügyfélforgalom gördülékeny kiszolgálása érdekében az MBH Bank megerősített ügyintézői létszámmal és priorizált ügyintézéssel készül az időszakra.

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.

Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.
Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.