Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.



Nem mindegy, mikor adósodott el a devizahiteles . A kormány és a Bankszövetség közös mentőcsomagja azoknak lehet nagyobb segítség, akik később, tehát már a figyelmeztetések záporában vették fel kölcsönüket. Azoknak nő nagyobb mértékben a törlesztőrészlete 2017-től, a rögzített árfolyam védelme után, akik régebben vették fel a kölcsönüket.
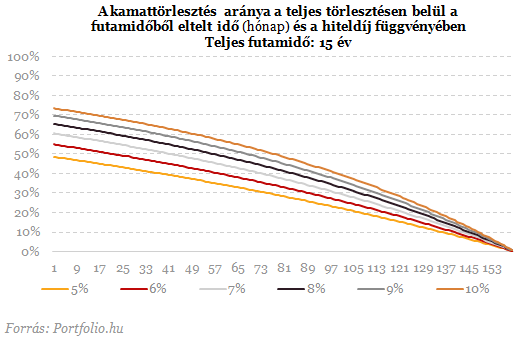
Az annuitás hitelek esetében az adós azonos kamatszint mellett azonos törlesztőrészleteket fizet. Ennek megfelelően, amíg a tőketartozás viszonylag nagy, addig nagyrészt csak kamatot fizetünk. A devizahiteleknél némileg bonyolít a helyzeten az aktuális árfolyam, de a lényeg marad: a devizahitelek esetében is a futamidő elején nagyobb arányban fizetünk kamatokat.
A tegnap bejelentett mentőcsomag jól fizető devizaadósokra vonatkozó részében a futamidő elején jellemzően nagyobb kamatfizetés jelentőséget kap. A csomag tartalma szerint a devizahitelesnek 2012-től kezdve közel 5 éven át a már az eddig is ismert árfolyamrögzített értékeken törlesztheti tartozását. Az árfolyam különbözetből eredő többlet egy elkülönített számlán halmozódik, akárcsak az eddig is ismert árfolyamrögzítés esetében. Nagy különbség viszont, hogy a kamattörlesztés rögzített árfolyam fölé eső része elengedésre kerül. Ezt a bank és az állam fele-fele arányban fizeti meg.
Az annuitás hitelnek megfelelően a kamattörlesztés aránya a hitel felvétele után a legmagasabb, majd folyamatosan csökken. Azok kapnak ennek megfelelően nagyobb arányú segítséget a mentőcsomag révén, akik később vették fel a hitelüket, hiszen ők még nagyrészt csak kamatokat fizetnek még.
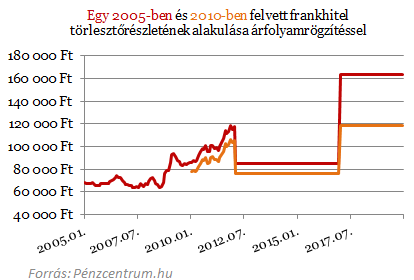
A fenti diagramon két különböző frankhitelt hasonlítottunk össze, hitelösszeg mindkettő esetében 8 millió forint. Az aktuális THM-ekkel és árfolyamokkal számoltunk 2011 decemberéig, a jövőben viszont 250 CHF/HUF árfolyamot és 8,13 százalékos THM-et feltételeztünk
Az ábrán jól látszik, hogy az árfolyamrögzítés alatt azonos mértékben csökkennek a törlesztőrészletek a két hitel esetében, 2017-ben viszont a régebben felvett hitel törlesztőrészlete nagyobb a változást mutathat. A lenti táblázat tartalmazza a törlesztőrészlet változásait és a teljes elengedett kamatrészleteket.
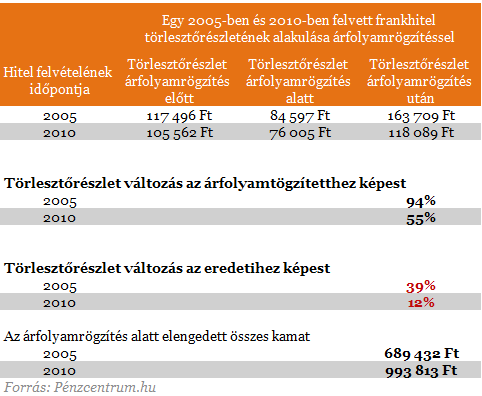
A 2005-ben felvett 8 millió forintos kölcsön törlesztőrészlete 94 százalékkal lehet majd nagyobb a gyűjtőszámlán felhalmozott közel 1,5 millió forintos tartozásnak köszönhetően. Reálértéken számolva jóval kisebb a különbség. A jelenlegihez képest jelentősen 39 százalékkal nőnek a törlesztőrészletek, az árfolyam változatlansága mellett. Mivel ezen hitelesek nagyobb arányban fizetnek vissza tőkét az árfolyamrögzítés ideje alatt.
A később eladósodó frankhiteles nagyobb támogatásban részesül, 300 ezer forinttal kap többet a kamatelengedés révén, mint ha 5 évvel hamarabb vette volna fel hitelét. A jelenlegihez képesti 12 százalékos törlesztőrészlet változást még az infláció is könnyen lefaragja 2017 januárjáig, így reálértéken még csökken is a törlesztőrészlet a felhalmozott 882 ezer forintos tartozása ellenére is.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Mitől függ, hogy megéri-e nekem az új árfolyamrögzítés?
- A hitel felvétele óta eltelt idő. Minél régebben történt a kölcsön felvétele, annál kisebb arányt képvisel a kamattörlesztés nagysága a teljes törlesztőrészleten belül.
- A kezdeti kedvezmények: a kezdeti törlesztőrészletek mérséklésével nagyobb kamatköltség hárul a kezdeti időszakra, tehát minél kisebb volt a kezdeti törlesztőrészlet az annuitás hiteléhez számolthoz képest, annál inkább megéri az új árfolyamrögzítés.
- A futamidő hossza: minél hosszabb a futamidő, annál nagyobb része hárul a tőketörlesztésnek a 2012 utáni időszakra, így az árfolyamrögzítés is nagyobb kedvezménynél jár.
- Kamat mértéke: minél nagyobb a teljes hiteldíjmutatója a devizahitelünknek, annál nagyobb terhet vállal át az állam és a bank közösen.
Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.

Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.
A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.