Új, ingyenes adósságkezelési tanácsadást indított a kormány november 20-tól.


A válság hatására az elmúlt másfél évben jelentősen átalakult a lakáshitelezés rendszere Magyarországon. A devizahitelek visszaszorításával egyre nagyobb teret nyernek a forintalapú termékek, bár a márciusi (hitel/fedezet) és a júniusi (hitelezhetőségi limit) szigorításokkal a bankok többsége a volumen csökkenésére számít.
A válság előtt egyeduralkodó svájci frank alapú finanszírozás - egy-két kivétellel (Aegon, UCB Ingatlanhitel) - szinte teljesen eltűnt a magyarországi bankok kínálatából, az új kihelyezések jellemzően euróban és forintban történnek. Az euró alapú ajánlatok teljes hiteldíj mutatója akár két százalékponttal is kedvezőbb lehet, mint a forint alapú termékeké, ennek ellenére az új szabályok következtében sok ügyfélnek nem marad választása, csak a drágább forinthitelt tudják felvenni.
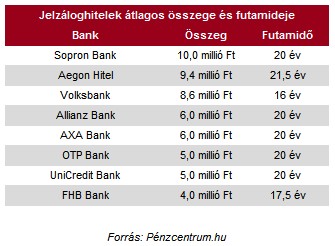
A bankok által megadott adatok szerint idén átlagosan 5,0-10,0 millió forint lakáshitelt igényeltek az ügyfelek, az átlagos futamidő banktól függően 16 és 21,5 év között alakul. A legmagasabb átlagos igényelt összeget a Sopron Banknál találtuk 10,0 millió forinttal, míg az FHB Bank ügyfelei átlagosan "csak" 4 millió forintot vettek fel. A legalacsonyabb átalagos futamidőt a Volksbank ügyfelei választják 16 évvel, az Aegon Hitelnél viszont 21,5 év a kérelmek átlagos futamideje.
Összehasonlítottuk az új forinthiteleket: ezt kínálják a bankok júniustól
Új, ingyenes adósságkezelési tanácsadást indított a kormány november 20-tól.

A november 1-jén hatályba lépett új szabályozás jelentősen enyhíti a babaváró hitel feltételeit azok számára, akik nem tudják teljesíteni a gyermekvállalási kötelezettséget.

Az idei első kilenc hónapban tovább bővült a hazai lízingpiac: az új finanszírozások volumene és a szerződések száma egyaránt emelkedett.

November 20-ától évi félmillió forintra nő az ingyenes előtörlesztés összege a fogyasztási hiteleknél.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.