Az európai részvénypiacok erősödése után többnyire emelkedéssel indult a szerdai kereskedés Amerikában is.



Alig fizet a bank kamatot a betétekre, és ez nem változott 2019 októberében sem. Hiába kötjük le akár egy évnél hosszabb időre a pénzünket, akkor sem kapunk érte átlagosan 1 százaléknál nagyobb kamatot. Mégis rengeteg magyar van, aki emellett dönt - több mint 9000 ezer milliárd forint áll bankbetétekben. Az alacsony betéti kamatoknak azonban előnye is van, hiszen ezzel együtt a hitelek kamatai is alacsonyak.
Nagyon nincs egyszerű dolga a befektetést kereső lakosságnak, mert biztonságos befektetéssel magas hozamot elérni ma, az alacsony kamatkörnyezetben eléggé nehézkes. Az állampapír ugyan erre jó megoldást kínál, de ha valaki nem csak egyféle papírban gondolkodna, akkor már főhet a feje. A befektetési alapokkal magasabb hozamokat is el lehet érni, de bukni is lehet, tőzsdézésre pedig egyelőre kevesen adják a fejüket.
De mi a helyet a bankbetétekkel? Ha csak a kamatokat nézzük, akkor azt lehet mondani, hogy ez a befektetési fajta meglehetősen versenyképtelen. Az MNB friss adatsora szerint 2019 októberében évi 0,21 százalék kamatot kapott a pénzére az, aki éven belüli lekötést választott. Aki már belement egy éven túli lekötésbe, az némileg magasabb kamatot, 0,73 százalékot realizálhatott. A látra szóló és folyószámla-betétek emellett 0,02 százalékot fizettek, ami szinte a semmivel egyenértékű.
De ilyen alacsony kamatok mellett ki dönt egyáltalán úgy, hogy a banknak adja a pénzét? Nagyon is sokan, több mint 9000 milliárd forint áll ugyanis lakossági bankbetétekben - igaz, ezek döntő része látra szóló és folyószámlabetét.
Utóbbiból - ahogy az a fenti ábrán is látszik - 6834 milliárd forint állt a számlákon, ami jelentps növekedés az előző hónaphoz képest: akkor még 6680 volt csupán, tavaly ilyenkor pedig 6067. Az éven túli lekötések ugyanakkor ilyen mértékben nem változtak: 1026 milliárd volt tavaly, 1139 milliárd idén októberben. Csökkent viszont az éven belüli lekötések mértéke, 1532 milliárdról 1305 milliárdra. Nem hiába, azért az állampapírnak nagy elszívó ereje van, úgy látszik.
Az európai részvénypiacok erősödése után többnyire emelkedéssel indult a szerdai kereskedés Amerikában is.

Mi a sikeres magyar vállalkozások titka? A VOSZ 116 hazai céget vizsgált meg, és bemutatta, milyen tényezőkön múlik a fejlődés és a versenyképesség.

Körözést adtak ki Matolcsy Ádám ellen, korábban a volt jegybankelnököt is őrizetbe vették.

A kihallgatott gyanúsítottak, köztük a volt jegybankelnök is, megtagadták a vallomástételt.

Jelentős vagyoni hátrányt okozó gazdasági csalás és hamis magánokirat felhasználásának gyanújával hallgatták ki Matolcsy György volt jegybankelnököt. Az ügyészség indítványozta a letartóztatását.

Csaknem 5 százalékos eséssel indította a csütörtöki kereskedést az OTP, majd vesztesége nagy részét ledolgozta.

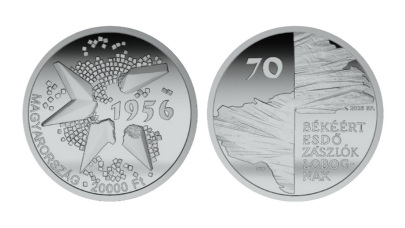
Többet érhet a névértéknél, hiszen a 31,46 grammos érme 925 ezrelékes finomsága azt jelenti, hogy nagyjából 29,1 gramm tiszta ezüstöt tartalmaz.

A kötvénypiaci eladási hullámnak még nincs vége? A VIG szakértői szerint a magasabb hozamok a részvényeket is átírhatják.

Szerdán délre 366 közelébe gyengült a forint az euróval szemben, miközben a dollár ellenében is teret veszített a magyar fizetőeszköz

A Mol vezette a budapesti tőzsde emelkedését szerda reggel, miután bejelentették a szerb NIS orosz tulajdonrészének eladásáról szóló szerződés aláírását.

Javult a hangulat az amerikai tőzsdéken kedd délután, a kezdeti technológiai eladási hullám után mindhárom vezető index emelkedett.

A reggeli erősödés után széles körben gyengült a forint kedden, kora délutánra az euró jegyzése 364 forint fölé.

Kisebb eséssel indult a keddi kereskedés a magyar és a vezető európai tőzsdéken, a hazai blue chipek közül az OTP teljesített a leggyengébben.

Komoly fennakadásokkal szembesülhetnek a Revolut ügyfelei október 20-án reggel

Tovább gyengült hétfő délután a magyar tőzsde, miközben Európa vezető részvénypiacain is az eladók voltak fölényben.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál.

Az euróval szemben megőrizte reggeli erősödését a forint hétfő délelőtt, a dollárral szemben azonban gyengült.
Eséssel indították a hétfői kereskedést az európai tőzsdék, a hétvégi zavargások után a francia piac teljesített a leggyengébben.

A kormány januártól új vagyonadót vezet be az 1 milliárd forint feletti vagyonokra, hogy igazságosabbá tegye a közteherviselést

Egy 10 kilogrammos ötforintos-csomag névértéke alig 12 ezer forint, a benne lévő réz azonban a világpiaci árak alapján akár 35 ezer forintot is érhet.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Több milliárd forintosra nőhetett a gyűjthető kártyák hazai piaca, ahol egy-egy ritka lapért akár milliós összeget is elkérhetnek.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál - mutat rá egy friss kutatás.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.