Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.



A Bank of America bejelentette: mintegy 3 milliárd dollár értékben ad tőkekönnyítést 45 ezer adósának. A maximum 30%-os adósság-elengedés azokat az ügyfeleket érinti, akik lakásuk értékének több mint 120 százalékáig adósodtak el a bank felé. A lépés azért is érdemel nagy figyelmet, mert az amerikai jelzáloghitelesek mintegy ötöde tartozik a Bank of America ügyfelei közé, így a lépés a kormány számára is tanulságokkal szolgálhat.
A legnagyobb eszközállománnyal rendelkező amerikai banknak mintegy másfél millió olyan lakáshitelese van, aki 60 napon túli lejárt tartozással rendelkezik - írja a Reuters. Számos, a bank számára kellemetlen bírósági eljárás következménye a könnyítés, melyet egyelőre nem a Bank of America összes, törlesztési problémával küszködő ügyfelére terjesztenek ki, csupán a bank által 2008-ban felvásárolt Countrywide legalább 60 napon túli késedelemben lévő, 120% feletti hitel/fedezet aránnyal rendelkező mintegy 45 ezer adósa élhet a lehetőséggel. Az átlagos tőkekönnyítést mintegy 60 ezer dollárra taksálják.
A tegnap bejelentett, májusban induló program az első tervszerű lépés az amerikai jelzáloghitelezők részéről azon adósok tőketartozásának enyhítésére, akik a fedezetek értékének gyors csökkenése miatt kerültek szorult helyzetbe. A programban elengedik az ügyfél tőketartozásának egy részét úgy, hogy egy ötéves kamattörlesztési türelmi időszak alatt a fedezet értékének 100%-ára csökkenhet a hitel értéke. Ily módon a tőketörlesztés maximum 30%-át engedhetik el az adósnak, de csak abban az esetben, ha folyamatosan eleget tesz fizetési kötelezettségének. Barbara Desoer, a Bank of America Home Loans elnöke szerint a döntés a jelzálog-fedezetű értékpapírok befektetőinek érdekét is szolgálja a fizetési fegyelem megkövetelése révén, és csökkenti a hitel későbbi bedőlésének valószínűségét.
A Bank of America lépése azért különleges, mert mostanáig a kormány által támogatott "Home Affordable Modification Program" keretében egyedi esetekben, döntően kamatengedményt adtak a bankok ügyfeleiknek, akár 40 évre kitolva a hitel futamidejét. A program mégsem volt sikeres, hisz a bankok többsége azzal szembesült, az adósok tetemes része így sem volt képes eleget tenni fizetési kötelezettségének. Sokan azzal számolnak, a Bank of America döntése példaértékű lesz a kormány számára is, így elindulhat egy olyan államilag támogatott program, amely a tőketörlesztésben is könnyítést ad a hiteleseknek.
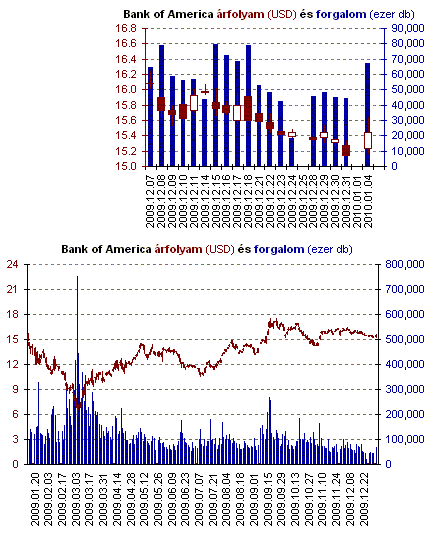
Bár a program a következő években 3 milliárdos hitelleírást jelent a banknak, a pozitív hatások még számottevőbbek lehetnek, így a Bank of America részvényei nem reagáltak tegnap érzékenyen a hírre, és 2.6%-os emelkedéssel fejezték be a kereskedést.
Az amerikai Jelzáloghitel Szövetség (Mortgage Bankers Association) 2009. év végi adatai szerint a legalább 30 napos késedelemmel rendelkező ügyfelek aránya a végrehajtási fázisba lépett adósokkal bezárólag elérte a 15.02%-ot, amire a tanulmány 38 éves történetében még nem volt példa. A valamivel több, mint 44.4 millió amerikai jelzáloghiteles 10.44%-a legalább egy havi elmaradással küzd. Az egyetlen pozitívum, hogy a legfeljebb 30 napos késedelemmel rendelkező adósok aránya 20 bázisponttal csökkent, vagyis az új hitelek esetében mérséklődött a késedelembe esők száma.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A negyedik negyedévben a jelzáloghitelek 1.2%-a került végrehajtási fázisba, ami 22 bázisponttal alacsonyabb, mint egy negyedévvel korábban. December végéig az összes hitel 4.58%-a jutott oda, hogy a hitel megtérülésére az ingatlan értékesítése maradt az egyetlen megoldás. A szövetség szakértője szerint biztatóak a negyedik negyedéves számok, mivel azt mutatják, hogy megkezdődött a hitelpiac tisztulása. Az új kihelyezéseket pontosabban törlesztik az ügyfelek, amiből arra lehet következtetni, hogy a lezárult végrehajtási eljárások száma rövidesen meghaladhatja az új nemfizetők számát. Öröm az ürömben, hogy a végrehajtások időben nagyon elhúzódhatnak, így a szakértő szerint a folyamatban lévő ügyeket jó, ha három éven belül sikerül lezárni.
Egy másik amerikai tanulmány szerint a IV. negyedév végére elérte a 11.3 milliót azon jelzáloghitelesek száma, akiknek magasabb a fennálló hiteltartozása, mint a fedezetként felajánlott ingatlan értéke. Ez a lakásárak csökkenése miatt országos szinten azt jelenti, hogy átlagosan már minden negyedik hiteladós ebbe a kategóriába tartozik. Az ingatlan értékénél magasabb hiteltartozással rendelkező ügyfelek száma 620 ezerrel emelkedett az utolsó negyedévben. Tízből egy ügyfélnek legalább 25%-kal magasabb volt az aktuális tartozása, mint amennyit a lakása ér.
2.3 millió ügyfél még legalább a lakás értékének 95%-ával tartozott, ők a lakásárak további csökkenése esetén könnyen átcsúszhatnak a másik kategóriába. A negyedik negyedévben átlagosan 1.1%-kal csökkentek a lakásárak az előző negyedévhez képest, ami nem igazán bíztató az adósokra nézve. Az amerikai bankok hitelezési tevékenysége még mindig nem állt teljesen helyre, többen új módszereket dolgoznak ki a hitelállomány kezelésére és a kockázatok csökkentésére.
A lakóingatlan értékétől magasabb hiteltartozással rendelkező ügyfelek aránya Nevada államban eléri a 70%-ot, Kaliforniában minden harmadik adót érint, de az országos átlag felett van Floridában, Arizonában és Michigan államban is. Az adósságcsapdába került ügyfeleknek szinte semmi esélyük nincs a hitelkiváltásra (ehhez pótfedezet bevonása, vagy előtörlesztés lenne szükséges), de az ingatlan eladása sem megoldás, mivel a befolyó vételár nem fedezi a tartozást. Az ügyfelek közül sokan felhagynak a törlesztéssel, így nem marad más hátra, mint a végrehajtás.
Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.