A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.


A deviza alapú hitelszerződések megkötésekor a bankok minden ügyféllel aláíratnak egy nyilatkozatot, mellyel azok elismerik, hogy megfelelő tájékoztatást kaptak a kölcsön kamat- és árfolyamkockázatáról. A sok történés közepette az ügyfél jó, ha annyit megjegyez, hogy forintgyengülés esetén többet kell fizetni. A Pénzcentrum azt is megmutatja, hogy mennyivel!
A hiteltartozást devizában tartják nyilván, ezért az árfolyamváltozással egyenesen arányosan az ügyfelek fennálló tartozása is változik. Az országkockázat emelkedésével a magyar bankok még a svájci- és az európai jegybanki alapkamat csökkenése ellenére is drágábban jutnak forrásokhoz, ami pedig kamatemelést eredményezhet.
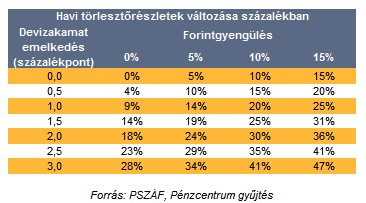
A százalékpont a százalékban kifejezett kamat változását mutatja, ha a 4,00 %-os hitelkamatunk 6,00 %-ra emelkedik, az 2 százalékpontos változást jelent. Az alacsony kamatok korábban egyértelműen a devizahitelek mellett szóltak, de a nem várt mértékű forintgyengülés sokak törlesztőrészletét jelentősen megemelte.
Korábban: A K&H Bank és a 402 forintos elméleti euró árfolyam!
A táblázat szerint, akinek korábban 50 ezer forint volt a havi törlesztőrészlete, annak 15 %-os forintgyengülés és 1,5 százalékpontos kamatemelés esetén 31 %-kal többet, azaz 65 500 forintot kell fizetni.
A november közepével kivezetett Otthon Start Programot felváltó, szigorúbb feltételekkel induló Wekerle Plusz jelentősen átrendezi a hazai lakáshitelpiacot.

A Wekerle Plusz feltételei ugyanis jóval szigorúbbak, mint az Otthon Starté.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

A sikeres konvergenciafolyamat már önmagában is kedvező hatásokkal jár, mivel stabilizálja az inflációs és kamatvárakozásokat.

Összességében akár 380 ezer forint ajándékpénz is elérhető azok számára, akik teljesítik a feltételeket.

Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.