10-ből 4 válaszadó szerint "csodára lenne szükség" a biztonságos nyugdíjas évek eléréséhez.




Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények és a mesterséges intelligenciához kapcsolódó befektetések kerültek nyomás alá. Egy nagyobb tőzsdei esés után nem elég azt figyelni, mikor fordulhat ismét emelkedésbe az árfolyam. Legalább ilyen fontos kérdés, hogy mekkorát kell emelkednie a részvénynek ahhoz, hogy visszahozza az addigi veszteséget. Sokan nem is gondolnák, mennyivel nehezebb visszakapaszkodni egy nagyobb mínuszból, mint amekkora esést a befektetésük elszenvedett.
Tegyük fel, hogy egymillió forintot fektettél egy részvénybe vagy ETF-be, de egy piaci korrekció következtében a befektetésed értéke mindössze 500 ezer forintra csökkent. Elveszítetted a pénzed felét és most abban bízol, hogy az árfolyam hamarosan magához tér.
Elsőre azt gondolhatnád, hogy egy 50 százalékos emelkedés már elegendő lenne, hiszen éppen ennyit veszítettél. Csakhogy a matematika mást mutat: a megmaradt 500 ezer forintnak meg kell duplázódnia ahhoz, hogy visszajuss a kiindulópontra. Vagyis nem 50, hanem 100 százalékos hozamra lenne szükséged.
A befektetések egyik könnyen félreérthető sajátossága, hogy a százalékos veszteségek és nyereségek nem egyenlítik ki egymást. Az esést az eredeti, az emelkedést viszont már a lecsökkent értékhez viszonyítjuk. Minél nagyobb veszteséget szenvedsz el, annál nagyobb hozamra van szükséged ahhoz, hogy ismét nullán legyél.
A különbség akkor válik igazán látványossá, ha egymás mellé tesszük a különböző veszteségeket és az utánuk szükséges hozamokat.
Egyszerűsített számítás, amely nem veszi figyelembe a tranzakciós költségeket, az adókat és az osztalékokat.
A számokból jól látható, hogy már egy relatíve kisebb árfolyamveszteség ledolgozása is nagyobb emelkedést igényel, mint amekkorát korábban elszenvedtünk.
A veszteség ledolgozása ráadásul időbe is telhet. Például az egymillió forintos befektetésed értéke 500 ezer forintra esett, akkor a pénzed visszaszerzéséhez 100 százalékos hozamot kell elérned. Ha pusztán szemléltetésként évi állandó 5 százalékos hozammal számolunk, több mint 14 évre lenne szükség a duplázáshoz. Évi 7 százaléknál valamivel több mint 10 év, évi 10 százaléknál pedig nagyjából 7,3 év kellene.
Ezek természetesen nem hozamígéretek vagy előrejelzések, hanem állandó éves hozammal számoló matematikai példák. A valóságban a piacok nem egyenletesen emelkednek, így a visszakapaszkodás időtartama jelentősen eltérhet.
A veszteségek matematikája minden befektetésnél ugyanúgy működik, de a tőkeáttételes ETF-eknél már maga az árfolyammozgás is jóval nagyobb lehet. Ezek a befektetési termékek arra törekednek, hogy egy meghatározott index vagy referenciaeszköz napi teljesítményének többszörösét biztosítsák. Egy kétszeres tőkeáttételű ETF például az adott index napi emelkedésének vagy esésének kétszeresét, egy háromszoros tőkeáttételű pedig annak háromszorosát igyekszik lekövetni.
Ez elsőre csábító lehet, hiszen egy emelkedő piacon a befektető rövid idő alatt jelentős nyereséget érhet el. Ellenben az ellenkező irányú árfolyammozgás is megsokszorozódik. Amennyiben az alapul szolgáló index egyetlen nap alatt 5 százalékot esik, egy 2x ETF elméletileg 10 százalékot, egy 3x ETF pedig 15 százalékot veszíthet.
A legfontosabb különbség azonban nemcsak a nagyobb napi árfolyammozgásban rejlik. A tőkeáttételes ETF-ek többsége naponta újrasúlyozza a portfólióját, hogy fenntartsa a megcélzott tőkeáttételi arányt. Ez azt jelenti, hogy az alap nem egyszerűen megveszi az indexet, majd hosszú távon változatlan kitettséggel tartja a befektetést. A napi árfolyamváltozások után módosítja a pozícióit, hogy a következő kereskedési napot ismét a meghatározott tőkeáttételi szinttel kezdje.
Emiatt a többnapos, többhetes vagy akár több hónapos teljesítmény jelentősen eltérhet attól, amit az alapul szolgáló index időszaki hozamának egyszerű megduplázásával vagy megháromszorozásával várnánk.
Nézzünk egy egyszerű példát! Tegyük fel, hogy egy index 100 pontról indul és két egymást követő kereskedési napon először 10 százalékot esik, majd 10 százalékot emelkedik. A hagyományos index értéke így az első nap végére 90 pontra csökken, majd a második napon 99 pontra kapaszkodik vissza. A teljes kétnapos időszak alatt tehát mindössze 1 százalékos veszteséget szenved el.
Egy kétszeres tőkeáttételű ETF esetében viszont egészen más eredményt kapunk. Az első napon 20 százalékot veszít, így 100-ról 80-ra esik az értéke. A második napon az index 10 százalékos emelkedését kétszeresen, ergo 20 százalékos növekedéssel követi le. A 80-as érték azonban már csak 96-ra emelkedik vissza.
Egyszerűsített, hipotetikus példa, amelyben az ETF pontosan teljesíti a napi célhozamát. A költségeket nem vettük figyelembe.
Magyarán miközben az index szinte teljesen visszanyerte a kezdeti értékét, a kétszeres tőkeáttételű ETF még mindig 4 százalékos mínuszban van. Ennek oka, hogy a napi százalékos változások mindig az előző napi, már megváltozott értékre rakódnak rá. Ezt a jelenséget volatilitási veszteségnek nevezzük.
Egy konkrét példán is érdemes megnézni, mit jelent a tőkeáttétel a gyakorlatban. A QQQ az amerikai Nasdaq-100 index teljesítményét követi, míg a TQQQ ennek a napi hozamának háromszorosát igyekszik elérni. Az alábbi grafikonon az elmúlt öt év árfolyam-alakulását hasonlítottuk össze. Jól látható, hogy míg a QQQ ez idő alatt 74,35 százalékos emelkedést ért el, a TQQQ mindössze 44,77 százalékot tudott felmutatni. Vagyis a háromszoros napi tőkeáttétel ellenére a TQQQ hosszabb távon jelentősen elmaradt a hagyományos ETF teljesítményétől.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
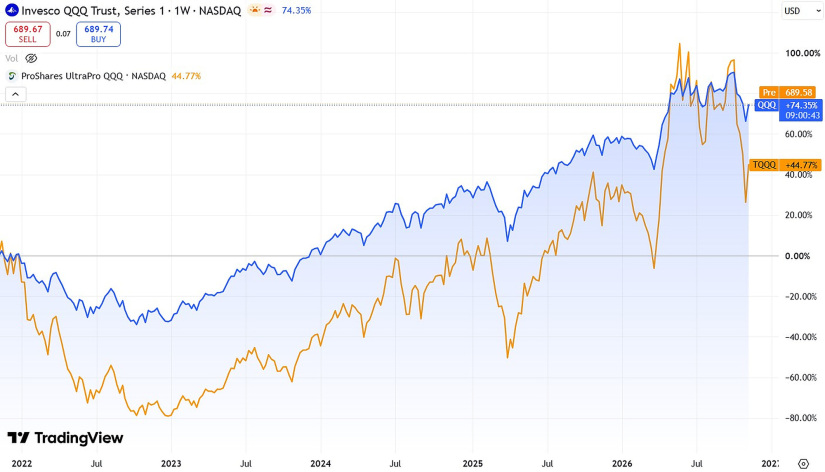
Ennek ellenére fontos, hogy a napi újrasúlyozás nem minden piaci környezetben jelent hátrányt. Egy tartósan, nagyobb kilengések nélkül emelkedő piacon a napi hozamok összetett hatása kedvezőbb teljesítményt is eredményezhet. A probléma elsősorban a volatilis, gyakran irányt váltó vagy oldalazó piacokon válik látványossá. A tőkeáttételes ETF-ek ezért különösen nagy odafigyelést igényelnek azoktól, akik hosszabb időre szeretnék megtartani őket.
Nem minden árfolyamesés jelent jó vételi lehetőséget.
Egy jelentősebb árfolyamesés után sok befektetőben felmerülhet a gondolat, hogy most kell igazán vásárolni, hiszen a részvény jóval olcsóbb lett, mint korábban. Ez nem mindig ilyen egyszerű. Nem mindegy, hogy egy vállalat részvénye általános piaci hangulatromlás miatt esik, vagy azért, mert a céggel kapcsolatban olyan problémák merültek fel, amelyek a jövőbeni eredményességét is veszélyeztethetik.
Erre az NVIDIA közelmúltbeli esete is jó példa. A vállalat részvényeit az elmúlt napokban nemcsak a mesterséges intelligenciával kapcsolatos piaci bizonytalanságok, hanem Jensen Huang vezérigazgató magánéleti afférja is nyomás alá helyezte. Finoman szólva nem egy szokványos tőzsdei kockázati tényező, amikor egy vállalatvezető félrelépése kerül a címlapokra, az ügy pedig végül a vezető távozásához vezet. Mindez azonban nem jelenti azt, hogy az NVIDIA üzleti teljesítménye is összeomlott volna. A legutóbbi közzétett negyedéves beszámolója szerint 96,2 milliárd dolláros árbevételt ért el, ami 106 százalékos növekedés az előző év azonos időszakához képest.
Vagyis miközben a részvény árfolyamát komoly bizonytalanság terheli, a vállalat pénzügyi eredményei továbbra is rendkívül erős növekedést mutatnak. Ez persze nem jelenti azt, hogy a részvény automatikusan jó vétel lett: vezetőváltás, vállalatirányítási kérdések és az AI-piac jövőjével kapcsolatos bizonytalanságok valódi kockázatokat jelentenek.
Van egy módszer, amellyel a befektetők megpróbálhatják csökkenteni a veszteség ledolgozásához szükséges árfolyam-emelkedést. Amikor egy részvény jelentősen esik, egyesek újabb részvényeket vásárolnak belőle, így lejjebb viszik az átlagos bekerülési árukat. Ezt a stratégiát átlagár-csökkentésnek nevezik.
Nézzünk erre egy pofonegyszerű példát! Tegyük fel, hogy 1000 forintos árfolyamon vásároltál 10 darab részvényt, azaz összesen 10 ezer forintot fektettél be. A részvény ára később 500 forintra esik, így a befektetésed értéke már csak 5000 forint. Ahhoz, hogy visszakapd az eredeti pénzedet, az árfolyamnak ismét 1000 forintra kell emelkednie, vagyis 100 százalékos hozamra lenne szükséged.
Most képzeljük el, hogy egy másik befektető ugyanilyen helyzetben van, de úgy dönt, hogy az 500 forintos árfolyamon újabb 10 részvényt vásárol. Ehhez további 5000 forintot használ fel, így már összesen 20 részvénye lesz, melyekért 15 ezer forintot fizetett. Az átlagos bekerülési árfolyama ezzel 1000 forintról 750 forintra csökken.
A két befektető helyzetét az lenti táblázatban hasonlítottuk össze. Mindketten ugyanakkor vásároltak először és ugyanazon az 500 forintos árfolyamon nézzük a portfóliójukat. A különbség mindössze annyi, hogy az egyikük nem vásárolt újra, a másik viszont kihasználta az alacsonyabb árat.
Lényeges azonba kiemelni, hogy az átlagár csökkentésével nem tüntette el a korábbi veszteséget, egyszerűen több pénzt fektetett be, így a megvásárolt részvények átlagos vételi ára alacsonyabb lett. A módszer kockázata, hogy további árfolyamesés esetén a veszteség is nagyobb lehet. Abban az esetben, ha a részvény 250 forintra zuhan, az első befektető 7500, a második pedig már 10 ezer forintos mínuszban lesz a nagyobb befektetett összeg miatt. Az átlagár csökkentése tehát kétélű fegyver, egy későbbi árfolyam-emelkedés esetén hamarabb elérhetővé válik a nullszaldó, de egy további zuhanás esetén nagyobb összegű veszteséget is elszenvedhetsz.
Nem véletlenül használják a tőzsdei szlengben a catching a falling knife, vagyis a zuhanó kés elkapása kifejezést az ilyen helyzetekre. A metafora elég beszédes: habár úgy tűnik, hogy egy részvény már eleget esett és most kedvező áron lehet hozzájutni, egyáltalán nem biztos, hogy az árfolyam elérte a mélypontját. Aki túl korán próbálja meg elkapni a zuhanó kést, könnyen megvághatja magát.
Egy nagyobb piaci esés után könnyű kizárólag a korábbi árfolyamot figyelni és arra várni, hogy a befektetésed egyszer visszatérjen a régi értékéhez. Érdemes azonban nemcsak a veszteség mértékéből kiindulni, hanem újraértékelni magát a befektetést is.
Egy széles piaci indexet követő, hosszú távra választott ETF egészen más kockázatokat hordozhat, mint egyetlen vállalat részvénye vagy egy háromszoros tőkeáttételű termék. A diverzifikáció, a megfelelő befektetési időtáv és a számodra vállalható kockázat előzetes meghatározása mind segíthet abban, hogy egy komolyabb korrekció ne kényszerítsen elhamarkodott döntésekre.
10-ből 4 válaszadó szerint "csodára lenne szükség" a biztonságos nyugdíjas évek eléréséhez.

A Pénzcentrum 2026. november 22.-i hírösszefoglalója, deviza árfolyamai, a ötöslottó nyerőszámai, heti akciók és várható időjárás egy helyen!

A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.

A Pénzcentrum 2026. november 21.-i hírösszefoglalója, deviza árfolyamai, az EuroJackpot nyerőszámai, heti akciók és várható időjárás egy helyen!

Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.