Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...


Az anyabankok szintjén általánosan jelentkező forrásszűkösség, valamint a partnerkockázati prémium piaci beárazódása és a magyar országkockázat megugrása összességében bőven ellensúlyozta a svájci jegybank kamatvágási kampányának hatását - írja Orosz Dániel, az AXA csoport Magyarország stratégiai tanácsadója arról, vajon miért nem követik a frank alapú hitelek kamatai a svájci kamatcsökkentést. Az elemzést az alábbiakban teljes terjedelmében közöljük.
Drasztikus svájci monetáris lazítás
A svájci 3 hónapos LIBOR irányadó pénzügyi referenciaértéknek tekinthető, ami megmutatja, hogy a svájci forrásköltségek hogyan változnak. A svájci jegybank 2008 október 8. óta 250 bázisponttal, drasztikusan 0.25%-ra csökkentette az irányadó rátáját (100 bázispont egyenlő 1 százalékponttal). A 3 hónapos CHF Libor célsáv értéke így ennek megfelelően 0.00-0.75%-ra esett (a 0.25%-os ráta ennek a sávnak a célértéke). A 3 hónapos CHF Libor, ami alapvetően leköveti és igazodik a jegybank célértékéhez az október eleji 3,1%-os csúcsáról egészen 0.45%-ig mérséklődött március közepére. Ez ténylegesen rendkívüli mértékű monetáris lazítás igen rövid idő alatt, ami önmagában akár a hitelkamatok csökkenését is lehetővé tehetné.
Most egy pénzügyi krízis tombol
A világban azonban egy eddig soha nem látott mértékű pénzügyi krízis tombol és a második világháború óta nem tapasztalt válságba merült a globális gazdaság. A Bloomberg vagy a Reuters terminálokon, a British Bankers’ Association által összegyűjtött jegyzések alapján minden nap 11 órakor hivatalosan közzéteszik a svájci 3 hónapos Libor értékét. "Békeidőben", azaz a Lehman bedőlése előtti korszakban még ezen az értéken lehetett forráshoz jutni. A pénzügyi válság által gerjesztett, külföldi bankok közti bizalmatlanságnak betudhatóan, azonban jelenleg ennél a referenciaértéknél a piacon már csak magasabban lehet forrást kapni. A partner és hitelezési kockázat beárazásával csak bizonyos plusz prémium kifizetésével lehet forráshoz jutni. Ennek értéke ez elmúlt időszakban megközelítőleg 40 bázispontra tehető. A svájci jegybank monetáris lazítása így csak korlátozottabban érezhető. Ez azonban még a kisebb probléma.
Az országkockázati prémium
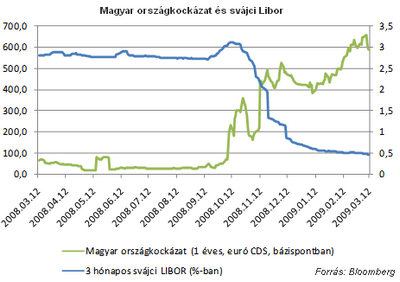
Szintén a gazdasági válságnak betudhatóan az egyébként is rossz magyar makrogazdasági fundamentumok 2008 végétől már drasztikusan romlani kezdtek és a külső egyensúlyi helyzet stabilizálása érdekében már IMF hitelfelvételhez folyamodott az ország. Ezzel párhuzamosan a nemzetközi befektetők érezhetően átárazták a Magyarországhoz kapcsolódó rizikó faktorokat. A svájci 3 hónapos Libor csökkenésével párhuzamosan a magyar országkockázat drasztikusan megugrott. A CDS szpredek által árazott egy éves országkockázat a tavaly szeptember előtti átlagos 50 bázispontról (0,5%-ról) februárra 600 bázispontos (6,0%-os) érték fölé ugrott és jelenleg is a közelében tartózkodik. A forrásköltségek kalkulálásánál ez az érték (+600bp), mint prémium közel egy az egybe beépül, így nemhogy olcsóbbá, de itt Magyarországon általánosságban sajnos drágábbá válik a finanszírozás. Így a svájci referencia forrásköltség hiába csökkent 2,65%-kal, az országkockázati prémium ugyanezen időszak alatt több, mint 5,5%-kal ugrott meg. Nem beszélve a globális pénzügyi válság miatt kialakult partnerkockázati prémiumról és a nemzetközi piaci szereplők egyébként is lényegesen megcsappant likviditási helyzetéről. Az anyabankok szintjén általánosan jelentkező forrásszűkösség, valamint a partnerkockázati prémium piaci beárazódása és a magyar országkockázat megugrása összességében bőven ellensúlyozta a svájci jegybank kamatvágási kampányának hatását.
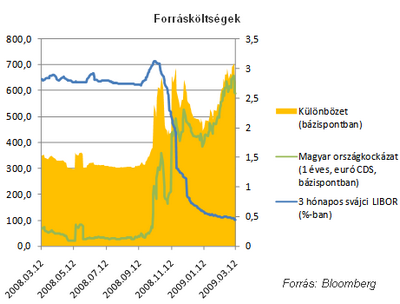
Az alábbi ábrán a kék vonal a 3 hónapos CHF Libor értékét (a jobb tengellyel, százalékban), míg a zöld vonal az 1 éves magyar országkockázatot ábrázolja (a bal tengelyen, bázispontokban mérve). A felső ábrán nagyon jól látszik, hogy a frankhitelek forrásköltségét meghatározó 3 hónapos CHF Libor értéke pont akkor kezdett el meredeken zuhanni, amikor a magyar országkockázati prémium hegymenetbe kapcsolt. Az alsó ábra pedig a kettő két tényezőből adódó forrásköltségek emelkedését mutatja. Ez utóbbi jól láthatóan a Lehman bedőlése előtt egy alacsonyabb értékről jelentősen kitágult és azóta sem szűkült be. Ez az a prémium, ami alapvetően drágábbá teszi a forrásköltségeket és így a hitelkamatokat.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Az CHFHUF keresztárfolyamban március 12-én látott hatalmas fordulat (napon belül -5%) azonban alapvetően nem annak köszönhető, hogy a svájci jegybank (SNB) még további 25 bázisponttal csökkentette az irányadó kamatrátáját. Az SNB bejelentette, hogy annak érdekében, hogy elejét vegye a svájci frank további erősödésének (ami rontja a svájci cégek exportkilátásait) be fog avatkozni a piacon és a frankkal szembeni más devizák vételeivel fogja gyengíteni az árfolyamot. Ilyen jellegű intervencióra már 1992 óta nem volt példa, így nem is csoda, hogy 1999 óta a legnagyobb napon belüli veszteségeit volt kénytelen elkönyvelni a svájci frank az euróval szemben. Az SNB közleménye szerint "határozott intézkedésre van szükség, hogy erőteljesen lazítani lehessen a monetáris kondíciókon". A jegybank elsősorban azért szánta el magát erre a lépésre, mivel a svájci frank, a dollárhoz hasonlóan egyre inkább egy "mentsvár" devizának kezdett el számítani a globális gazdasági válság fokozódásával. Ennek hatására pedig július végétől számítva mintegy 10%-ot erősödött a frank az euróval szemben, a bejelentést követően azonban ennek a harmadát rögtön vissza is korrigálta a svájci deviza.
Összefoglalás
A svájci 3 hónapos LIBOR irányadó pénzügyi referenciaértéknek tekinthető, ami megmutatja, hogy a svájci forrásköltségek, hogyan változnak. A svájci jegybank 2008 október 8. óta 250 bázisponttal, drasztikusan 0.25%-ra csökkentette az irányadó rátáját.
A világban azonban egy eddig soha nem látott mértékű pénzügyi krízis tombol és a második világháború óta nem tapasztalt válságba merült a globális gazdaság.
A nemzetközi befektetők - a pénzügyi válság hatására - átárazták a Magyarországhoz kapcsolódó rizikó faktorokat. A svájci 3 hónapos Libor csökkenésével párhuzamosan a magyar országkockázat drasztikusan megugrott. A 2008 szeptember előtti átlagos 50 bázispontról 0.5%-ról februárra 600 bázispontos (6.0%-os) érték fölé ugrott és jelenleg is a közelében tartózkodik.
A forrásköltségek kalkulálásánál ez az érték (+600bp), mint többlet költség jelentkezik egyes bankok számára, így Magyarországon nemhogy olcsóbbá, de sajnos drágábbá teszi a CHF finanszírozást. A svájci referencia forrásköltség hiába csökkent 2.6%-kal, ha az országkockázati prémium ugyanezen időszak alatt több, mint 5.5%-kal ugrott meg.
Már négy hazai nagybanknál – a Raiffeisennél, az Ersténél, a K&H-nál és a mai naptól a CIB-nél is – igényelhető az október végén elindult Wekerle...

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.