Magyar Nemzeti Bank kedden változatlanul 5,5 százalékon hagyta az alapkamatot, egyúttal bejelentette, hogy 2028-tól 3 százalékról 2,5 százalékra csökkenti középtávú inflációs célját.


A forint utóbbi hetekben tapasztalt gyengülésével foglalkozott blogján Zsiday Viktor, a Citadella alap portfoliókezelője.
Zsiday Viktor szerint tavaly nyáron és ősszel alulértékelt volt a forint (akkor körülbelül 360 forint volt a reális ár, ennek ellenére 420-430 között is jártunk, ami bő 15 százalékos eltérés volt), a kamatok vonzóak lettek, pánikba esett a lakosság és a gazdaságpolitikusok is megijedtek. A szakember szerint ez az ideális időpont egy deviza vagy bármely más eszköz hosszabb távú megvásárlására.
Jelenleg ilyen helyzet nincs, a forint a helyén van: a kamatok vonzóak, de már korántsem annyira, mint voltak, különösen figyelembe véve a hazai külpolitika zsákutcát, amely a jelenlegi szövetségi rendszerünkből való kieséssel fenyeget”
- írja Zsiday.
De miért esik most a forint? "Szerintem nagyjából az történt, hogy tavaly, 400 feletti árfolyamnál, magas kamatok mellett sokan beszálltak forintba (a magas kamat mindig vonzza a spekulánsokat), de a pozíció (ahogy erősödött a hazai pénz, és csökkentek a kamatok) egyre kevésbé lett vonzó" – írta a befektető.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
A szakember szerint a hazai, főleg külpolitikából adódó kockázatok nagyon jelentősek, amit nem biztos, hogy képes ellensúlyozni a kamat, ezért a forint úgy viselkedik, mint minden magas kockázatú carry trade: a lassú javulást hirtelen, gyors beomlások követik, ami annak a következménye, hogy a befektetők megijednek az épp aktuális hírektől, és igyekeznek a meglévő profitot realizálni és kimenekülni. Ezután pedig – ha egy ideig nem jön rossz hír – egy részük szép lassan visszatér, ami ismét a forint lassú erősödését okozza.
Magyar Nemzeti Bank kedden változatlanul 5,5 százalékon hagyta az alapkamatot, egyúttal bejelentette, hogy 2028-tól 3 százalékról 2,5 százalékra csökkenti középtávú inflációs célját.

Az ORFK közzétette a rendőrségi fluktuáció friss adatait: csaknem négy hónap alatt 288-an távoztak.

Kritikus hiány alakult ki a globális dízelpiacon, ami Magyarországot az üzemanyag-árképzési puffer szinte teljes kimerülése miatt különösen súlyosan érinti.

Reggelre az euró 365,49, a dollár 321,03, a svájci frank pedig 389,48 forintra drágult.

A Pénzcentrum 2026. szeptember 24.-i hírösszefoglalója, deviza árfolyamai, a skandináv lottó nyerőszámai, heti akciók és várható időjárás egy helyen!
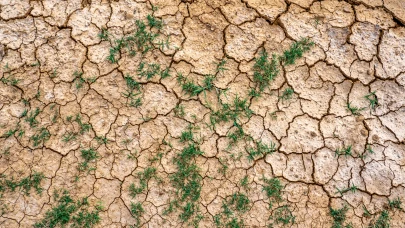
A tartós csapadékhiány miatt egyes gazdaságokban a megszokott termés mindössze 20 százalékát sikerült betakarítani, miközben a talajból egy teljes évnyi csapadék hiányzik.

Erőteljesen gyengült szerdán a forint a főbb devizákkal szemben a bankközi devizapiacon.
A BUX 659,49 ponttal, 0,44 százalékkal 152 002,25 pontra erősödött, miközben a nemzetközi piacokon inkább az eladók kerültek fölénybe.

Kissé emelkedett az állam hitelfelvételének költsége a 6 hónapos diszkont kincstárjegyek szerdai aukcióján az előző aukcióhoz képest.

A kormány egy új energiastratégia elfogadására és nagyszabású, hosszú távú fejlesztésekre, köztük egy 8 gigawattos szélerőműpark kiépítésére készül.

Bár az európai gáztárolók töltöttségi szintje tízéves mélyponton van, és az árak az év eleje óta a háromszorosukra emelkedtek, Magyarországot jelenleg nem fenyegeti gázhiány.

Az idén augusztusban 23,8 százalékkal voltak magasabbak a személyszállításhoz használt kenő- és üzemanyagok árai az egy évvel korábbinál az Európai Unióba.

Kedden hivatali visszaélés gyanújával hallgatta ki a Nemzeti Nyomozó Iroda (NNI) Matolcsy Györgyöt, a Magyar Nemzeti Bank (MNB) korábbi elnökét, valamint hat további személyt.

Az Európai Bizottság pozitívan értékelte a magyar kormány jogállamisági reformjait, így javaslatot tett 4,2 milliárd euró befagyasztott uniós forrás felszabadítására.

Szeptemberben több magyarországi címre is katonai behívóparancs érkezett, ami gyorsan találgatásokra adott okot a közösségi médiában.

Első pillantásra úgy tűnhet, hogy több hátrányos helyzetű térség jelentős összegeket kapott. A számok mélyebb elemzése azonban rácáfol erre az összképre.

Elindult a pályázat a Szent István Vidékfejlesztési Program helyi fejlesztési testületeibe, szerdától lehet jelentkezni a tíz mikrotérségben.

Pozitív korrekció várható szerdán a nyitásban a Budapesti Értéktőzsdén (BÉT).

A törvénytervezet felhatalmazná a NAV-ot, hogy célzott kockázatelemzéssel vizsgálja az országgyűlési képviselők, az állami vezetők és hozzátartozóik vagyongyarapodását.
Erősödött a forint a főbb devizákkal szemben szerda reggel a kedd esti jegyzéséhez képest a nemzetközi devizakereskedelemben.

Matolcsy tagadja a vádakat, szerinte a gyanúsítás egy hamis mesére épül.

Az Európai Unió tagállamai várhatóan még az idén megállapodnak a 2028 és 2034 közötti időszakra szóló, jelentősen átalakuló hétéves költségvetésről.
A kamatdöntés bejelentésének napján minden vezető devizával szemben gyengült a forint.

Nem kell többé azon gondolkodnod, melyik termékre érdemes felhasználnod a JOKER kupont!
Alacsony havidíjak és 4 év után is garantált visszavásárlási ár egy különleges programban.