A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.


Egy hete lehet élni a végtörlesztés lehetőségével, egyes szakértői becslések szerint közel 200 ezren fognak így tenni december 30-áig. A legtöbben új forinthitel felvételével akarják rendezni tartozásukat. Csakhogy kamatemelésektől és a hitelezés teljes leállításától volt hangos az elmúlt hét. Lássuk, milyen most a felhozatal!
A végtörlesztés csak a deviza alapú hiteleseknek szól. A törvény szerint a devizahitelesek - azok, akiknek kölcsöne devizában került kiutalásra és devizában is törlesztenek - nem jogosultak az árfolyamfixált értéken végtörleszteni. Azon építkezők egy részét is kizárják a végtörlesztésből, akik több részletben kérték a kölcsönösszeg kifolyósítását, hiába érkezett meg a hitel nagy része 180 forintos frank vagy 250-es euró árfolyam alatt, ha akár egy forint is ezen értékek fölötti árfolyamon került az adós kezébe, az már nem jogosult a végtörlesztésre. A bankok nem mérlegelik az átlagos árfolyamot.
A bankok reakciói nem kecsegtetnek senkit
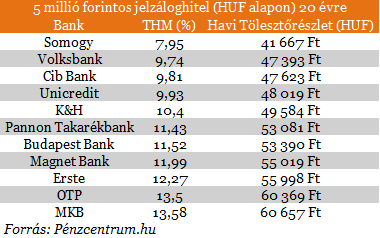
Az egyik legcifrább történet kerekedett ki a Volksbank lépéséből. A bank az összeállításunkban előkelő helyen szerepel a forinthitelt nyújtók táborában (THM tekintetében), de saját végtörlesztő ügyfeleivel egy szerződést kiegészítést íratott alá. Ennek értelmében az ügyfeleivel fizettette volna vissza saját veszteséget abban az esetben, ha a bíróság elkaszálná a végtörlesztésről szóló törvényt. Jelenleg úgy tudjuk, mindenféle kitétel nélkül nyújt forinthitelt a Volksbank, az aktuális THM 9,74 százalék.
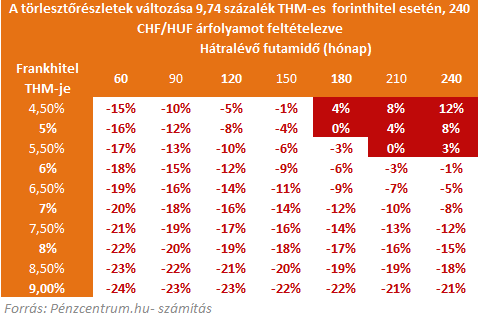
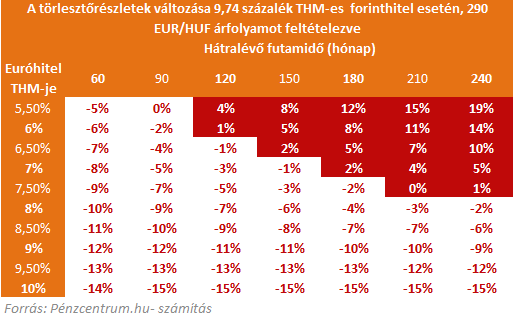
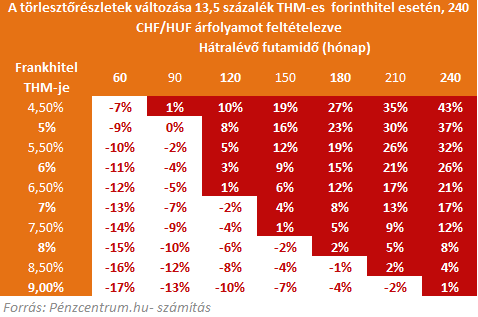
Az alábbi táblázatból jól láthatjuk: a jelenlegi árfolyamszinteken - kevés kivételtől eltekintve - érdemes ilyen THM mellett forinthitelre váltani. A piros cellák jelzik azokat az eseteket, amikor már nem éri ezt megtenni 240 forintos frank árfolyam esetén (magasabb árfolyamon bővül azon hitelek köre, melyeket érdemes kiváltani). Például, amennyiben a tartozásunk hátralévő futamideje 240 hónap és a devizahitelünk THM értéke 5 százalék, akkor 8 százalékos törlesztőrészlet növekedéssel számolhatunk a forinthitel révén, így egy ilyen hitelt jelen helyzetben nem érdemes végtörleszteni.
A végtörlesztők között valószínűleg túlnyomó részben lesznek a frankhitelesek, mivel az árfolyamváltozás kevésbé volt jelentős az euró esetében, az ebben a devizában eladósodottak száma is kisebb. A következő táblázatban az euróhitelek láthatók - számukra kevesebb esetben érheti meg a forinthitelre váltás.
A CIB Bank még nem döntötte el, kíván-e más bankok, vagy akár saját ügyfeleinek forinthitelt nyújtani végtörlesztéshez, tájékoztatásuk szerint október közepéig kivárnak a döntéssel. A bank még mindig 9,81 százalékos THM-mel hirdeti lakáscélú hitelét, ami nem valószínű, hogy így marad. Az UniCredit Bankot hiába hívtuk fel. Ők nem nyújtanak jelzáloghitelt végtörlesztéshez sem saját, sem devizahiteleseknek. Az ügyintéző elmondta: "az erre vonatkozó termékük még kidolgozás alatt áll". Arra a kérdésünkre, hogy ez mikor készül el, nem tudtak válaszolni.
Már írtunk a Pannon Takarékbank 10,71 százalék THM mellett nyújtott kifejezetten hitelkiváltóknak szánt hiteléről. Akkor még "édeskevésnek" neveztük az ajánlatot, amit utólag meg is bántunk. Mára 11,43 százalékra emelte a hitel árát a bank.
A K&H reakciójáról is beszámoltunk, a bank hivatalos kommunikációjában is kifejti, saját ügyfeleinek nem nyújt jelzáloghitelt. A Budapest Bank kamatemeléssel reagált a végtörlesztésre, jelenleg 11,52 százalékos THM-mel kínálja hitelét, ami jóval magasabb, mint ami egy hónapja volt. Az ügyintézővel folytatott beszélgetés során kényesen kerülték a hitelből való végtörlesztés lehetőségét, csak direkt kérdésre tudhattuk meg, van lehetőség erre.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A telefonos megkeresésünkre a Magnet Bank arról tájékoztatott, hogy a drágább, szabad felhasználású hitelből van lehetőség végtörlesztő hitel felvételére. A 11,99 százalékos THM-mel viszont nem lesznek a verseny élvonalában, annak ellenére, hogy devizahitelesek hiányában kevés veszteni valója lenne a banknak.
Az Erste és az OTP bankok kamatemeléseiről is írtunk már, mindkét bank óriási léptékben emelte meg a hitelek költségeit. Az alábbi táblázatban jól látjuk, hogy kinek éri meg az OTP-hez menni hitelért 240-es frank árfolyam mellett. Kevesen lehetnek:
Elsőként lépett az MKB a teljes hitelbefagyasztók táborába. Cikkünk megjelenése után a bank arról tájékoztatott a Pénzcentrum.hu-t, hogy a kölcsönnyújtás felfüggesztése csak egy technikai hibának volt köszönhető. A Portfolio.hu hitelezéssel kapcsolatos kérdésére is azt válaszolták minden esetben egyedileg mérlegelik a hitelkérelmeket. Az egyedi mérlegelések révén a bank a táblázatban szereplő standard kamat mértékéből - ügyfélminősítéstől függően - 0 - 2,95 százalékig terjedő kedvezményt adhat.
>> Végtörlesztő kalkulátor!! <<

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...