Úgy tűnik, a kormány nem váltja be azt az ígéretét, hogy a SZÉP-kártya egyenleg gyógyszerre és bolti élelmiszervásárlásra is fordítható lesz.


A Magyar Nemzeti Bank július elsejétől ajánlásban határozza meg a nyugdíjbiztosítások maximális költségeit, ennek köszönhetően csökkenhetnek ezeknek a termékeknek az elvonásai. Az ajánlás szerint biztosítani kell, hogy a megtakarított összeget járadékként vehessük fel, ne csak egy összegben, és biztosítani kell, hogy a megtakarítás időtartamához igazodó befektetéseket lehessen választani.
Júliustól lép életbe a jegybank ajánlása, miszerint a befektetéshez kötött (unit-linked) nyugdíjbiztosítások teljes költség mutatói (TKM) maximális értékben lesznek meghatározva. A 10 éves 4,25, a 15 éves 3,95, míg a 20 éves futamidő esetén 3,5 százaléknál nem lehet magasabb a TKM. Ez azért fontos, mert jelenleg átlagosan 5,21 százalékot tesz ki ez a mutató, míg a másik két nyugdíjcélú termék, az önkéntes nyugdíjpénztár és a nyugdíj-előtakarékossági számla, esetén csupán 1,87, illetve 0,73 százalékot tesznek ki a költségek az MNB számításai szerint.
A Magyar Biztosítók Szövetsége (MABISZ) jelenleg érvényben lévő ajánlása magasabb szinten van a jegybankinál, viszont a biztosítók egy része ezt sem tartja be, és magasabb költségekkel működik jelenleg. Az MNB szabályozása viszont kötelező érvényű lesz, és megfelelő indoklással is csak 2 százalékponttal lehetnek magasabbak a költségek a szabályozás szerint.
Klikkelj! A luxusnyugdíj létezik! Csak ennyit kell tenned érte
Fontos, hogy ezek a szabályok nem kötelező érvényűek, azonban, ha a biztosítók költségmutatói nem mozdulnak el az irányként megadott számok irányába, akkor a jegybank kezdeményezni fogja ezeknek a számoknak jogszabályi környezetbe helyezését, vagyis kötelező érvényűvé válhatnak.
A másik lényeges pont az ajánlásban, hogy a biztosítóknak elérhetővé kell tenni a járadékszolgáltatást az ügyfelek részére, tehát az ne csak egyben lehessen felvenni a megtakarított pénzt, hanem éves vagy havi járadékként is. A jegybank azt is elvárja, hogy a mögöttes befektetésekkel lefedjék az ügyfelek igényeit, azaz hosszú távon is kifizetődő legyen a megtakarítás az ügyfeleknek.
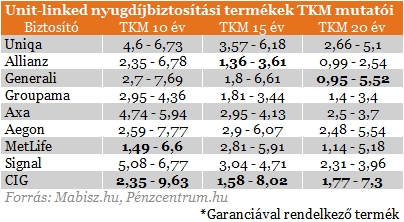
Az alábbi táblázatból látható, hogy több szolgáltató igen magas költségek mellett nyújtotta ezt a típusú szolgáltatást eddig, ezért a költségek csökkenése várható. A táblázatban mind a három időtávon kiemeltük a legolcsóbb és a legdrágább ajánlatot, azonban nem csak a költség alapján érdemes választani, hanemtöbb összetevőt is figyelembe kell venni ilyen szerződés kötésekor.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Kattints! Kaphatsz sokkal több nyugdíjat is: 30-40 milliód lehet
Most a nyugdíjbiztosítások teljes költségmutatóiban elég nagy eltéréseket tapasztalhatunk Az ajánlások egyik célja, hogy ezek a különbségek csökkenjenek, és minden biztosítónál (aki ilyen terméket kínál) hasonló költségek mellett köthessünk unit-linked típusú nyugdíjbiztosítást.
A július 1-jétől hatályos ajánlás alapelvei:
Úgy tűnik, a kormány nem váltja be azt az ígéretét, hogy a SZÉP-kártya egyenleg gyógyszerre és bolti élelmiszervásárlásra is fordítható lesz.

Veszélybe kerülhet a tartósan betegek és az ágyhoz kötött idősek nyugdíjának postai átvétele, ha nem sikerül január elsejéig lecserélniük a régi, könyv formátumú személyi igazolványukat.

Megjelent a Magyar Közlöny szerda esti számában a kormány határozata, amely alapján jövőre bevezetik a nyugdíjasok SZÉP-kártyáját.

70 évre emelnék a nyugdíjkorhatárt a rendszer fenntarthatósága és a növekvő várható élettartam miatt. Az erről szóló tervezet társadalmi egyeztetése már megkezdődött.

Jelentős változások lépnek életbe 2027. január 1-jétől a nyugdíj melletti munkavégzés szabályaiban.

A szlovákiai nyugdíjrendszer és a közszféra bérezése jelentős változások előtt áll 2027 januárjától.

Azok, akik postán kapják a nyugdíjat, 2026 decemberben is a Magyar Posta által kiadott kézbesítési naptárban megjelölt napon számíthatnak a nyugdíj érkezésére.

Közel 300 ezer nyugdíjas járandósága 140 ezer forintot sem tesz ki havonta, az emelés számukra magasabb lesz 2027-ben, mint az általános 3 százalékos emelés.

Nem mindegy, melyik országban telnek a nyugdíjas évek. A jó nyugdíjrendszer, az egészségügyi ellátás és az életminőség mellett a megélhetési költségek is döntőek lehetnek.

Nemcsak az adó-visszatérítés és a kedvező hozamok, hanem pénzjutalom is ösztönözheti az önkéntes nyugdíjpénztári megtakarítás elindítását.

A nyugdíjszakértő szerint nincs szükség korhatáremelésre, sőt a magyarok rövidebb várható élettartama miatt csökkenteni kellene azt.

2027-ben pedig már 991 milliárd forint fog érkezni a Nyugdíjbiztosítási Alapba a büdzsé más bevételeinek terhére.

A kutatás összefüggést talált az élettel való elégedettség és a magány között: az elégedettebb idősek kevésbé érezték magukat magányosnak.

A Madách Színház akkori igazgatója, Kerényi Imre beszélte rá, hogy 25 év színpadi munka után menjen szakmai nyugdíjba.

A november eleji adatok szerint még mintegy 29 500 állampolgár nem igényelt új igazolványt.

Fodor Zsóka 84 évesen is színpadra áll. Nem csak a szerep miatt. A nyugdíja ugyanis „borzasztóan kevés”, korábban azt mondta, a rezsije a háromszorosát viszi...

A NYOK szerint már nem elég az inflációkövető emelés: 2028-tól a bérek növekedését is figyelembe vennék.

2027-től többet kereshetnek a szolgálati járandóság mellett, de a 15 százalékos levonást csak egy évvel később törlik el.

A minimálnyugdíj 120 ezer forintra emelkedik, a 146 ezer forint alatti ellátásokat sávosan kiegészítik, és bevezetik a nyugdíjas SZÉP-kártyát is.

Az Országgyűlés elé terjesztett törvényjavaslatok nyomán 2027-től jelentősen módosulnak a megváltozott munkaképességűek ellátásai, valamint a rehabilitációs hozzájárulás szabályai.

Már minden kilencedik hagyatéki eljárásban szerepet kap az elhunyt végakarata, és öt év alatt 35 százalékkal nőtt az ilyen ügyek száma.

Ez itt a Hetifókusz, a Pénzcentrum körképe, amelyben hétről hétre egy aktuális témát vagy szezonális kérdést veszünk górcső alá.

Farkas András nyugdíjszakértő szerint a tartós megoldást egy olyan új, sávos emelési rendszer jelentené.

Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.