November végén indulnak a pozsonyi karácsonyi vásárok. Itt vannak a 2026-os dátumok, nyitvatartások, ünnepi programok és utazási tudnivalók.




A társadalmi egyeztetésre kikerült tervezet szerint szeptember végén valóban véget érhet a jelzáloghitelek kamatstopja: ezúttal nem hosszabbítanák meg, hanem végső határidőt szabnának a jelenleg visszavonásig érvényes kedvezménynek. A kivezetés több mint kétszázezer hitelt érint, és bár a legtöbb adósnál csak mérsékelt tehernövekedést okozna, mintegy 19 ezer család számára komolyabb havi pluszkiadást jelenthet.
Egy társadalmi egyeztetésre bocsátott jogszabálytervezet alapján a jelzáloghitelek kamatstopja 2026. szeptember végével tényleg lejárhat. Ezúttal ugyanis a tervek szerint nem meghosszabbítanák az intézkedést, hanem pont végső határidőt adnának a jelenleg visszavonásig érvényes kedvezménynek - áll a Bankmonitor közleményében.
Érdemes eggyel visszább lépni, mi is az a kamatstop? A jelzáloghitelekre, illetve lakáscélú lízingszerződéseke érvényes kamatstop 2022. januárjában indult és egyes kölcsönöket, lízingszerződéseket hivatott megvédeni kamatemelkedéstől. Ugyanis bizonyos hitelek kamatába igen gyorsan beépült volna az emelkedő infláció miatt megugró pénzpiaci hozamszint.
A legfeljebb egy évig fix kamatozású hitelek kamata jellemzően egy referenciamutatóhoz van kötve. Ez a mutató a rövid futamidejű bankközi kamatláb, azaz a BUBOR szokott lenni. A hitelkamat a BUBOR értékéből és egy felárból áll össze. A kölcsön 3, 6, 12 havonta módosulhat – ez szerződésfüggő – megfelelő futamidejű BUBOR alakulásának megfelelően.
Ha például egy 3 havonta változó kamatozású kölcsönnél a 3 havi BUBOR értéke 4 százalék volt szerződéskötéskor, melyet még 3 százalék kamatfelárral megnöveltek, akkor a kölcsön induló kamatszintje évi 7 százalék. Ha három hónappal később a 3 havi BUBOR értéke 6 százalékra emelkedett, akkor a kölcsön kamata évi 9 százalékra emelkedik.
Ebbe a mechanizmusba avatkozott be a kamatstop oly módon, hogy kamatfordulókor az aktuális, valós BUBOR érték helyett a mutató egy korábbi, 2021. október 27-ei értékét kellett alapul venni.
Mekkora volt a BUBOR értéke 2021. október 27-én?
Jó tudni: a 2, 3, 4 és 5 éves kamatfixálású jelzáloghiteleknél kicsit másképp működik a kamatstop. Alapvetően az MNB által publikált kamatváltoztatási mutatók alapján módosulhat az éppen akkor forduló kölcsönök kamata. A kamatstop ideje alatt a kérdéses mutatóból egy korábbi értéket kell használni és ennek megfelelően változhat a hitelkamat.
A felgyorsuló infláció időszakában 2022. őszén a 3-12 havi BUBOR mutatók értéke átlépte a 16 százalékot. Gyakorlatilag ezen időszakban a kamatstop miatt az érintett kölcsönök kamata durván 14 százalékponttal volt kedvezőbb, mint az intézkedés nélkül lett volna.
Azóta az infláció jelentősen mérséklődött, ami magával vonta a pénzpiai hozamok csökkenését is. Jelenleg, 2026.06.12-én az alábbi értékeket lehet látni a bankközi hozamoknál:
Tehát mind a mai napig jelentős 3,35-3,92 százalékpontos kamatcsökkenést eredményez a változó kamatozású hiteleknél a kamatstop.
Kamatszinten tehát még mindig nagy a kamatstop hatása, de mi a helyzet a törlesztőrészletekkel? Mennyit spórol ma a kamatstop miatt egy adós?
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
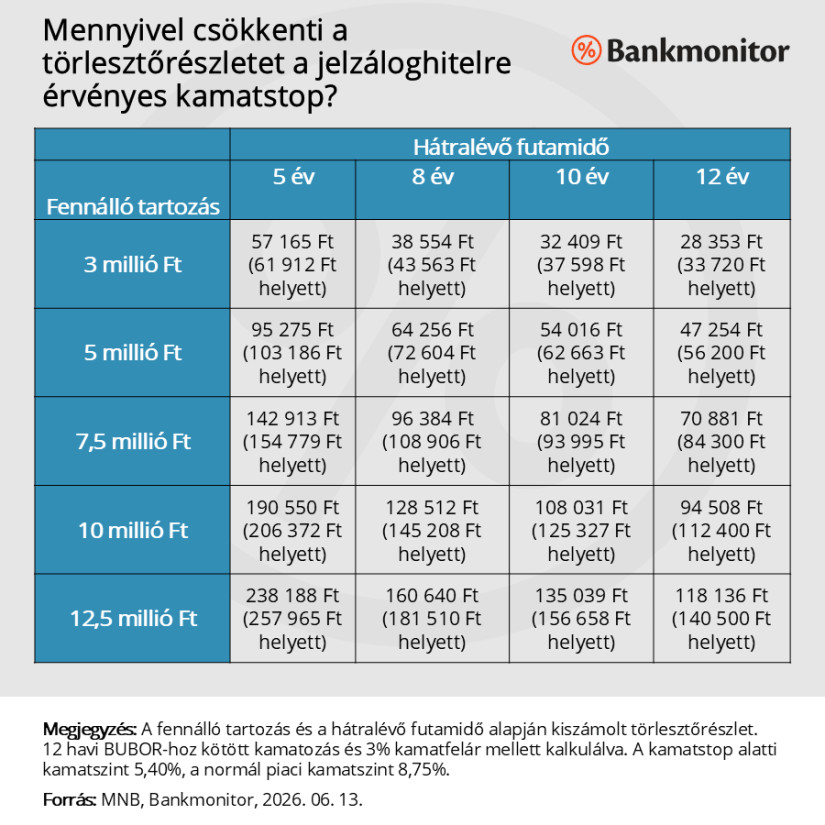
Ez nagymértékben függ a fennálló tartozástól és a hátralévő futamidőtől. A Bankmonitor szakértői ezért több esetre is kiszámolta a hatást. Ezen esetekben 5,1-18,9 százalékkal emelkedhet az adósok törlesztőrészlete a kamatstop kivezetését követően.
Szerencsére az érintett adósok jelentős részénél a fennálló tartozás relatív alacsony -az átlagösszeg 3,8 millió forint körül van – és a hátralévő futamidő sem olyan hosszú. Emiatt átlagosan csak pár ezer forinttal emelkedhet az adósok terhe, persze lehet olyan csoport, akinél érdemben nagyobb lenne a plusz kiadás.
Az MNB Pénzügyi Stabilitási jelentése alapján mintegy 218 ezer jelzáloghitel szerződést véd a kamatstop, a teljes hitelállomány 842 milliárd forint. Ezen belül mintegy 19 ezer család tekinthető sérülékenyek, nekik okozna nagyobb terhet a kamatstop kivezetése.
Az MNB vizsgálata során azok tekinthetők sérülékenynek, akiknél a törlesztő legalább 5 ezer forinttal nő és eléri a havi kötelezettség a család jövedelemének a 40 százalékát.
Összességében, a teljes hitelállományra, gazdaságra vetítve a hatás kicsi, ettől függetlenül 19 ezer család sorsa nem elhanyagolható.
Alapvetően a kamatstoppal kapcsolatban az utóbbi időben számos kritika fogalmazódott meg:
Fontos: jelen pillanatban úgy néz ki, hogy a kivezetés tényleg eljön, de az biztos, hogy a veszélyeztetett 19 ezer család számára valamilyen megoldást kínálni kell, hogy a havi teher tényleg ne legyenek elviselhetetlenül nagyok.
A fenti példákban a kölcsön kamata 8,75 százalékra emelkedne, ez azért már egy komoly kamatszint. Éppen ezért érdemes foglalkozni a kérdéses hitelekkel.
Az biztos, hogy most már tényleg foglalkozni kell a kérdéssel, ugyanis úgy néz ki valóban kifut a kamatstop szeptember végével.
November végén indulnak a pozsonyi karácsonyi vásárok. Itt vannak a 2026-os dátumok, nyitvatartások, ünnepi programok és utazási tudnivalók.

A Fitch hitelminősítő szerint, ha a feltételeket a vállaltak szerint teljesíti a kormány, akkor 6 év múlva reális lesz a közös valuta bevezetése Magyarországon.

Nagy demokrata győzelmet hoztak az amerikai félidős választások, a piacok reakciója mégis visszafogottabb volt a vártnál. Mi áll a háttérben, és merre tovább?

Társasházi lakásonként akár ötmillió forintos támogatást és kamatmentes hitelt vehetnek igénybe a társasházak átfogó energetikai korszerűsítésre a Wekerle Plusz Program keretében.

Az ünnephez számos népszokás és hagyomány kötődik, és országszerte minden évben különféle programokkal várják az érdeklődőket.

A jelenlegi, minden érintettre kiterjedő konstrukciót kezdetben még a Tisza-kormány sem tartotta fenntarthatónak.

A specifikus műemlékvédelmi pályázat mellett a kormány egy jóval szélesebb réteget érintő, általános otthonfelújítási csomagot is bejelentett.

Kötelező ügyintézésre nincs szükség, ám a zökkenőmentes mindennapi vásárlások érdekében ajánlott még a határidő lejárta előtt beállítani az új mobiltárcát.

A Magyar Nemzeti Bank 2026-os harmadik negyedéves felmérése szerint a lakosság inflációs várakozásai rekordalacsony szintre csökkentek.

Hasonló eset idén áprilisban is előfordult már a hitelintézetnél.

A Bankmonitor és a Pénzcentrum közös felmérésében most arra vagyunk kíváncsiak, te hogyan látod a hiteleket, és vajon a Wekerle Plusz közelebb visz-e a saját...

Közben az Otthon Start kivezetése miatt megugró érdeklődésre készülnek, és már a Wekerle Plusz bevezetésén is dolgoznak.
Elindult a Wekerle Plusz az egyik banknál, az Ersténél már lehet előregisztrálni, mutatjuk a hitel feltételeit

Jelentős pénzügyi könnyítéseket vezetnek be azon házaspárok számára, akiknél nem teljesült a támogatott hitelekhez kötött gyermekvállalási feltétel.

Ma, 2026. október 28-án hivatalosan is elindult a 45 év alatti fiatalok első lakáshoz jutását segítő Wekerle Plusz lakásszerzési kölcsön.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.