A lakosság jellemzően csak egy komolyabb tőzsdei korrekció vagy gazdasági visszaesés hatására kezd el érdemben megtakarítani.


50 százalékos különbség a minimum és maximum árfolyamértékek között - minden megtakarító rémálma, ami könnyen felolvaszthatja az előző évek gondos megtakarításainak tőkéjét és hozamát. Ezzel a kihívással találta magát szemben rengeteg megtakarító 2020. tavaszán, amikor a koronavírus-pandémia hatása begyűrűzött a tőzsdékre. Ilyenkor joggal merül fel a kérdés, van olyan válságálló megtakarítás egyáltalán, amiből hektikus árfolyamoknál is profitálhatunk?
A félelemmel teli medvepiacon egyes hazai és nemzetközi indexek rövid időn belül korábbi értékük kétharmadára estek vissza:
A megtakarítók egy része viszont nemhogy megijed volna, hanem kifejezetten örült a kialakult medvepiacnak. Vajon kik ők, milyen elv alapján takarítanak meg és miért örültek az árfolyamesésnek?
A piaci szereplők számára többféle módszer is létezik arra, hogy profitáljanak az árfolyamesésekből vagy a hektikus árfolyammozgásokból. Ezek döntő többsége azonban speciális tudással rendelkező befektetőknek, spekulánsoknak szól, akik ezért cserébe magas, vagy extrém magas kockázatot vállalnak. Azoknak a megtakarítóknak viszont, akik rendszeresen, hosszútávon, fix terméket választva takarékoskodnak szintén jó esélyük van arra, hogy profitálhassanak az átmeneti árfolyamesésekből.
A költségátlagolás elve nem egy újkeletű módszer, vagy rejtélyes pénzügyi formula. Évtizedek óta bizonyított kockázatkezelési és hozammaximalizálási módszer, aminek használatát olyan befektetők ajánlják, mint Warren Buffett, Charlie Munger vagy Andre Kostolany. A költségátlagolás legfontosabb módszere, hogy a hosszútávon gondolkodó megtakarító igyekszik minél alacsonyabb értéken tartani a kiválasztott befektetési alap megvásárlási árának átlagát. Azaz
Hosszútávon így nem a mindenkori vásárlási ár szabja meg a megtakarító hozamának mértékét, hanem a vásárlási árak átlaga. A következő grafikon jól reprezentálja, hogy még emelkedő trend esetén is mekkora előnyre tehet szert az a megtakarító, aki akár csak egyetlen árfolyamesésbe bele tud vásárolni.
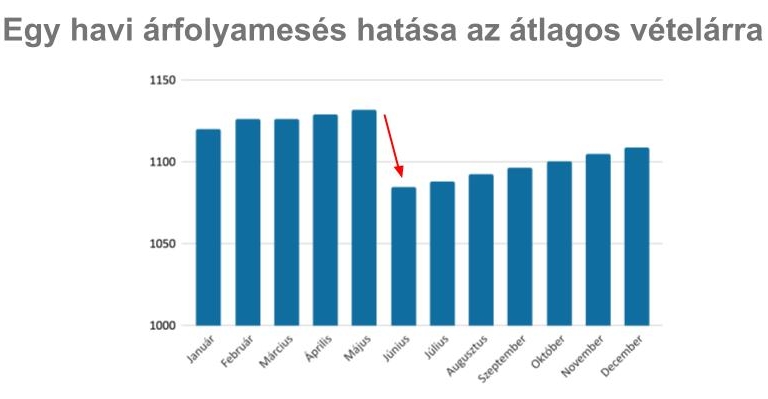
A fenti grafikon egy 35 százalékos árfolyamesést szimulál, ami után 1,5 hónappal a megtakarítási termék a korábbi árfolyamértéken mozog - tehát visszakorrigált. Az átlagárfolyam ennek ellenére akár hónapokig a korábbi értéke alatt marad, miközben a megtakarítási termék aktuális árfolyama akár újabb csúcsokat is döntögethet a jövőben.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A költségátlagolás módszere akár egy éven belül is a fentihez hasonló előnyöket hozhatja a megtakarítók számára, erre azonban felelőtlenség lenne alapozni egy megtakarítási stratégiát.
A költségátlagolás valódi erejét évtizedek alatt mutatja meg, hiszen így
- fogalmazott a módszer hatékonyságáról a Pénzcentrumnak Kardos Zsolt, az Aegon Alapkezelő szakértője.
A lakosság jellemzően csak egy komolyabb tőzsdei korrekció vagy gazdasági visszaesés hatására kezd el érdemben megtakarítani.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.

Emelkedéssel indította a hetet a magyar tőzsde: a Magyar Telekom és a Richter árfolyama is új történelmi csúcsot ért el hétfő reggel.

Jelentős megtakarítást és élénk érdeklődést hozott az idei év végi kötelező gépjármű-felelősségbiztosítási (kgfb) kampány első fele.

A magyar társadalom egyre mélyülő megélhetési válsággal néz szembe, amit jól mutat, hogy a háztartások a kiadásaik egyre nagyobb részét kénytelenek élelmiszerre fordítani.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.

Szűk sávban mozgott a forint pénteken, kora délután az euró árfolyama 365,5, a dolláré 330,7 forint körül járt.

Enyhe mínuszban indult a pénteki kereskedés az európai tőzsdéken, miközben Budapesten a Mol emelkedése ellensúlyozta a többi blue chip gyengülését.

Több térségi fiókját, köztük az encsit és a sátoraljaújhelyit is bezárja a K&H Bank, ami miatt a helyieknek és a környékbeli településeken élőknek jóval messzebbre...

A befektetési világ folyamatosan változik, az elmúlt évek eseményei különösen jól megmutatták, hogy a piacokat nem lehet gazdasági mutatók és vállalati eredmény alapján értelmezni.
Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.
Csütörtök délelőtt javított a forint, az euró jegyzése 364,1-ig, a dolláré 328-ig süllyedt. A magyar deviza a szerdai gyengülésből kapaszkodott vissza.

Elsőre vonzó lehetőségnek tűnik, hogy a részvényeid megtartása mellett rendszeresen pénzt kapj a vállalatok nyereségéből, ehhez azonban komoly összeget kell befektetned.

Kisebb mínuszban járt a BUX csütörtök délelőtt, miközben a Richter az Eli Lillyvel bejelentett együttműködés után a nyitáskor történelmi csúcsát is elérte.

Emelkedéssel próbálják ledolgozni az elmúlt napok veszteségeit a részvénypiacok szerdán.

Az amerikai inflációs adat és a Fed döntéshozójának héja hangvételű nyilatkozata a dollárt és a kötvényhozamokat is kilőtte.

Emelkedéssel indult a szerdai kereskedés az európai és a magyar tőzsdén, az OTP részvényei a várakozásokat meghaladó negyedéves profit után erősödtek.
Az Nvidia zuhanása és a vártnál magasabb amerikai infláció nyomta rá a bélyegét a keddi tőzsdei kereskedésre, miközben a Lucid részvénye folytatta látványos szárnyalását.

A fiatalok közel 80 százaléka fél az alacsony nyugdíjtól, mégis csak töredékük tesz félre tudatosan.


Céges ajándék, aminek mindenki a maga módján örülhet.