
A válaszadók jelentős része már fiatalon elkezdte volna a nyugdíjtervezést, és azok közül is sokan rendszeres megtakarításba kezdenének, akik jelenleg egyáltalán nem tesznek félre.



Év elejétől az állam még több lehetőséget ad arra, hogy kiválthassuk, vagy kiegészíthessük a nehézkesen működő központi nyugdíjrendszert.
A nyugdíj célú előtakarékosság mellett az egészségügyi célra való megtakarítást is támogatja az állam az egészségpénztárakon keresztül. Az előbbieket három részre oszthatjuk, önkéntes nyugdíjpénztárakra, nyugdíj-előtakarékossági számlára, és nyugdíjbiztosításra. Mind a négy konstrukció esetében a személyi jövedelemadóból lehet érvényesíteni a kedvezményt, a befizetett összeg húsz százalékáig.
A két fő különbség az, hogy milyen befektetés van a termék mögött, és, hogy milyen feltételekkel juthatunk hozzá a pénzünkhöz. A legjobb választás a pénzhez jutás szempontjából az egészségpénztár, ahol a befizetés után szinte azonnal felhasználható az egyenleg. A nyugdíj célú konstrukciókat akkor érdemes választani, ha az összeget nyugdíjra fordítjuk, ellenkező esetben vissza kell fizetni a jóváírás 120 százalékát (kivétel Önkéntes Nyugdíjpénztár 21 év után).
Az egészségpénztári befizetést elsősorban gyógyszerek kifizetésére ajánlják, azonban magánvizsgálatra, sportolással kapcsolatos kiadásokra és még számtalan egészségügyi szolgáltatásra, betegséggel kapcsolatos kezelés kifizetésére felhasználhatjuk. Az elsődleges szempont a pénztár kiválasztásakor az, hogy milyen partnerei vanna, és azok milyen akciókat biztosítanak. További érv az egészségpénztár mellett, hogy év elejétől az éves adójóváírás mértékét 100 ezer forintról 150 ezer forintra emelték, így a teljes pénztárban érvényesíthető jóváírásunk származhat egészségpénztárból.
5+1 TIPP: ÍGY LEHET NEKED IS MAGASABB NYUGDÍJAD - KATTINTS!
Az önkéntes nyugdíjpénztár (ÖNYP) ugyanis az adójóváírás szempontjából egy kalap alá vehető az egészségpénztárral, együttesen a kettővel évente 150 ezer forintig élhetünk, amiből a nyugdíjcélú jóváírást 150 ezer forintig érvényesíthetjük. Az ÖNYP esetében a befektetés mögött portfóliók találhatók, amelyek között a váltás csak maximum évente javasolt a költségek és a váltás hosszúsága miatt. A portfóliók összetett befektetési politikát folytatnak, tehát nekünk nem kell foglalkoznunk a kezelésével, elég, ha évente beszélünk a személyes kapcsolattartónkkal.
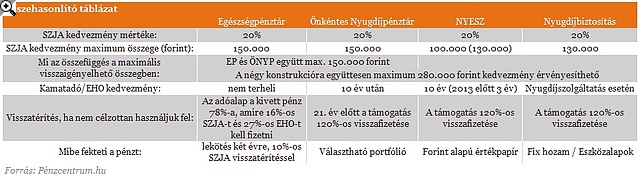
Kattints a táblázatra a nagyításhoz!
Ha viszont saját kezünkben szeretnénk tudni pénzügyeink kezelését, akkor a legjobb megoldás egy nyugdíj-előtakarékossági számla (NYESZ) nyitása. Itt ugyanis saját magunk dönthetünk tranzakcióinkról, azaz vásárolhatunk forint alapú, Európában kibocsátott értékpapírt (részvényt, kötvényt, befektetési alapot stb.). A kínálat azonban a szolgáltatónként eltérő. A NYESZ esetében az éves adókedvezmény mértéke 100 ezer forintig terjedhet (a 2020-ig nyugdíjkorhatárt elérők esetében 130 ezerig).
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
GYES, GYED: ÍGY KAPHATNAK SOKKAL TÖBB PÉNZT A CSALÁDOK - KATTINTS!
Ha szeretnénk valamennyire kézben tartani a pénzügyeinket, de nem vagyunk pénzügyi szakértők, vagy nincs rá időnk, akkor köztes megoldás lehet nyugdíjbiztosítás kötése. Ebben az esetben kettő típusú terméket ajánlanak a biztosítók. Az egyik egy fix hozamot biztosító, míg a másik mögöttes eszközalapokat kínáló konstrukció. Az első esetén mai értéken számolva kb. a befizetett összeget kapjuk készhez (plusz a jóváírás és kamatai). A másiknál viszont az eszközalapok teljesítménye alapján várható összeget kapjuk meg járadékként (a jóváírás természetesen itt is jár, hozammal együtt). A jóváírás mértéke a nyugdíjbiztosítás esetén évente 130 ezer forintig terjedhet függetlenül más megtakarításunk mértékétől.
A válaszadók jelentős része már fiatalon elkezdte volna a nyugdíjtervezést, és azok közül is sokan rendszeres megtakarításba kezdenének, akik jelenleg egyáltalán nem tesznek félre.

A magyarok továbbra is a gyorsabb és kiszámíthatóbb ellátás miatt fordulnak a magánegészségügy felé.

Az inflációs hatással a válaszadók többsége tisztában van, viszont kevesen kérnek pénzügyi tanácsadói segítséget ahhoz, hogy kivédjék az inflációs hatást.

Több mint 2600 milliárd forintra nőtt az önkéntes nyugdíjpénztárak vagyona, az egészségpénztárak tagsága pedig 32 ezer fővel bővült fél év alatt.

Szükség lenne a munkavállalók automatikus beléptetésére, a munkáltatói befizetések ösztönzésére is, hogy a nyugdíjpénztárak szerepe erősödjön.

Eséssel indították a hétfői kereskedést az európai tőzsdék, a hétvégi zavargások után a francia piac teljesített a leggyengébben.

A kormány januártól új vagyonadót vezet be az 1 milliárd forint feletti vagyonokra, hogy igazságosabbá tegye a közteherviselést

Egy 10 kilogrammos ötforintos-csomag névértéke alig 12 ezer forint, a benne lévő réz azonban a világpiaci árak alapján akár 35 ezer forintot is érhet.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Több milliárd forintosra nőhetett a gyűjthető kártyák hazai piaca, ahol egy-egy ritka lapért akár milliós összeget is elkérhetnek.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál - mutat rá egy friss kutatás.

Mindössze 30 dollárért vásárolt meg egy festményt egy michigani hagyatéki vásáron egy szerencsés műtárgyvadász.

Bár a hatályos szabályok szerint a lottónyeremény után nem kell nyereményadót fizetni, de a tervezett vagyonadó évente akár 40 millió forintot is elvihet a milliárdokból.

Több mint 22 ezer milliárd forintot kezelnek a befektetési alapok, de nem minden kategória tudott erősödni.

Az európai részvénypiacokon már dél körül kifejezetten kedvező volt a hangulat.

A kezdő megtakarítóktól a tapasztalt befektetőkig három különböző ügyféligényre kínál megoldást a K&H Bank.

Péntek délelőtt tovább erősödött a forint, az euró jegyzése átmenetileg 363 alá került, a dolláré pedig 323 környékére süllyedt.

Már olyan kifinomultak az online csalások, hogy akárkit át tudnak verni a kiberbűnözők, ha rossz pillanatában kapják el. Hamis illúzió, hogy ha valaki elég gyanakvó,...

Többségében emelkedéssel indították a pénteki kereskedést az európai tőzsdék, a magyar piac pedig egyelőre keresi az irányt.

Bár az elmúlt években valamelyest javult a magyar háztartások anyagi helyzetének megítélése, a mindennapi megélhetés továbbra is komoly kihívást jelent.

Az amerikai tőzsdéken a technológiai részvények vezetésével folytatódott a lejtmenet csütörtökön.
Erős kereslet mellett csökkentek a magyar állam hitelfelvételi költségei a csütörtöki állampapír-aukción.

Kisebb kilengések mellett a szerdai szint közelében mozgott a forint csütörtök délelőtt.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.


