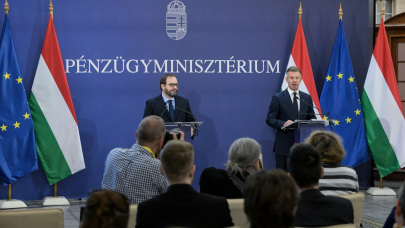
Újabb részletek derülhetnek ki a kormány otthonteremtési terveiről: kedden Magyar Péter miniszterelnök és két minisztere ismerteti a 2027-es költségvetés további elemeit.



Az Otthon Start Program lakáshitelei jelentős költségvetési terhet jelentenek, miközben a bankok számára kiemelkedő jövedelmezőséget biztosítanak. Míg a hitelfelvevők legfeljebb 3%-os kamatot fizetnek, a bankok 8,11%-os ügyleti kamatot realizálnak, a különbözetet pedig az állam állja.
Az Otthon Start Program lakáshiteleinél két különböző kamatot kell megkülönböztetnünk. Az ügyfélkamat, amelyet a hitelfelvevő fizet, nem haladhatja meg a 3%-ot. Ezzel szemben az ügyleti kamat, amelyet a bankok kapnak, jelenleg 8,11% (szeptemberi szerződéseknél) és 8,15% (októberi szerződéseknél). Ez utóbbi az ÁKK által közzétett 5 éves államkötvény-aukciók átlaghozamának 110%-a, 1 százalékponttal növelve - írja a Portfolio.
A kamattámogatás lényegében a két kamat közötti különbség. Pontos mértéke a maximális ügyleti kamat 3 százalékponttal csökkentett értéke, de nem lehet magasabb a ténylegesen alkalmazott ügyleti kamatnál. A bankok csak saját döntésük alapján vihetik 3% alá a kamatot, nem az állam terhére.
Az állami költségek két részből tevődnek össze: a kamattámogatásból és a bankoknak nyújtott költségtérítésből. Ez utóbbi építés esetén 80.000 forint, vásárlás esetén 40.000 forint hiteleként, ami elhanyagolható tétel. A kamattámogatás viszont jelentős: egy 50 millió forintos, 25 éves futamidejű Otthon Start lakáshitel esetén - változatlan hozamkörnyezetet feltételezve - 37,2 millió forintot tesz ki a teljes futamidő alatt.
Összehasonlításképpen: a hitelfelvevő ugyanezen időszak alatt 50 millió forint tőkét és 21,1 millió forint kamatot fizet vissza, vagyis összesen 71,1 millió forintot. Az első évben 2,6 millió, az első öt évben pedig mintegy 12,1 millió forintjába kerül az államnak egy ilyen hitel.
Az OTP Bank becslése szerint 2026 végéig 1350-1500 milliárd forintnyi lakáshitel-kihelyezés várható a programban, ami 30 milliós átlagos hitelösszeggel számolva 45-50 ezer hitelfelvevőt jelentene. Egyenletes igénybevételt és változatlan hozamkörnyezetet feltételezve a költségvetési teher az első évben 29 milliárd, a másodikban 87 milliárd, a harmadikban 142 milliárd, a negyedikben 197 milliárd, az ötödikben pedig 249 milliárd forint lehet.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A bankok számára az Otthon Start Program jelentős előnyökkel jár. Egy 50 millió forintos, 25 éves futamidejű hitelnél a bank 7 millió forinttal több kamatbevételt realizál, mintha egy átlagos, 6,5%-os kamatozású piaci lakáshitelt nyújtott volna. Ennek döntő része a futamidő első felére koncentrálódik: az első évben 811 ezer, az első öt évben 3,5 millió forint többletbevételt jelent.
A program nemcsak a hitelkeresletet élénkíti, hanem helyreállítja a lakáshitelezés jövedelmezőségét is az elmúlt évek erőltetett piaci kamatversenye után, amikor a bankok minimális, esetenként negatív kamatfelárral nyújtottak lakáshiteleket.
Fontos tudni, hogy a rendelet szerint az ügyleti kamat ötévente változtatható meg. Ez nem az ügyfél által fizetendő legfeljebb 3%-os kamatot érinti, hanem a bank által elszámolt ügyleti kamatot és vele együtt a kamattámogatás mértékét. Egy 25 éves futamidejű hitelnél ez négy alkalommal változhat, miközben a hitelszerződés garantálja a legfeljebb 3%-os ügyfélkamat változatlanságát a teljes futamidőre. A kamatkörnyezet változásának kockázatát tehát nem a hitelfelvevők, hanem az adófizetők viselik.
Újabb részletek derülhetnek ki a kormány otthonteremtési terveiről: kedden Magyar Péter miniszterelnök és két minisztere ismerteti a 2027-es költségvetés további elemeit.

Horvátország számára egyértelmű gazdasági előnyökkel, köztük alacsonyabb kamatokkal és a devizakockázatok megszűnésével járt az euró 2023-as bevezetése

A SpaceX befektetési fokozatú hitelminősítéssel rendelkezik, bevételeit pedig a Starlink műholdas internetszolgáltatás és a rakétaindítási üzletág biztosítja.

Bő egy év alatt alaposan átalakította a magyar lakáspiacot az Otthon Start, de a kedvezményes hitel nem minden vásárlónak hozta el a remélt előnyöket.

A Revolut megkezdte a fedezetlen személyi hitelek folyósítását, így közvetlen kihívóként lép fel a lakossági hitelezést uraló nagy bankokkal szemben.

A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.
A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.