Nem változtatott az 5,50 százalékos alapkamaton a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa keddi ülésén - jelentette be a jegybank.



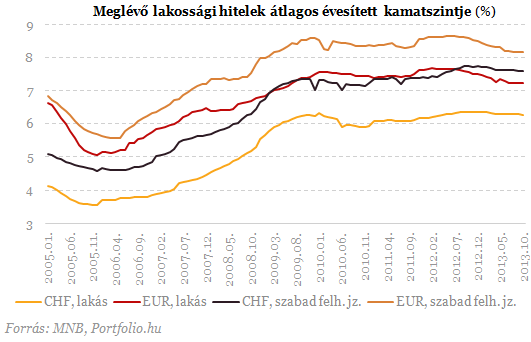
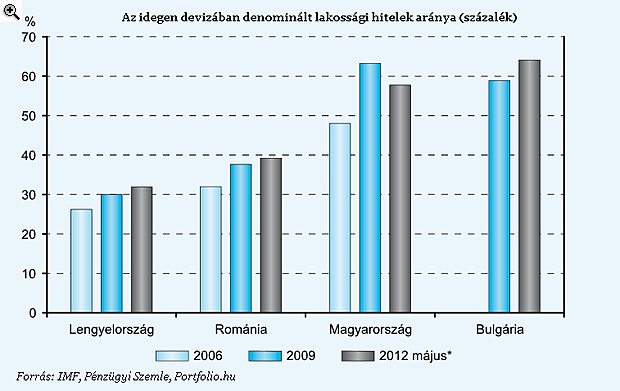
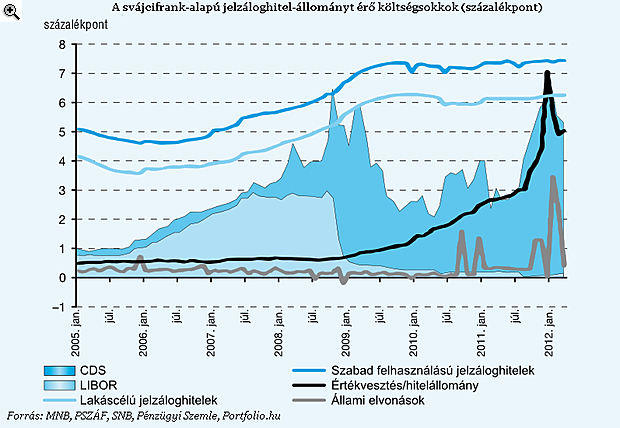
A devizahiteles probléma kialakulásában egyrészt a főbb devizákkal szembeni forintgyengülés, másrészt a devizahitelek kamatainak elszállása játszott fő szerepet. Az első tényezőt viszonylag egyszerű értelmezni, a törlesztőrészletek a forintgyengüléssel egyenes arányban nőttek, azonban a hitelek kamataiban már áthárították a bankok a különböző feltételek romlását. Ezek közül leginkább az országkockázat alakulása, a hitelportfólió romlása és a kormányzati adók miatt emeltek kamatokat - derül ki a Pitz Mónika és Schepp Zoltán Pénzügyi Szemlében megjelent tanulmányából.
A devizahitelesek törlesztőrészletei egyrészt a forint gyengülése, másrészt a devizahitelek kamatainak emelkedése következtében nőttek meg olyan mértékben, hogy az már a pénzügyi stabilitást is veszélyezteti. A főként svájcifrank-alapú hitelek árazására elsősorban a devizakamatok és kockázati felárak változása, a bankok forrásköltségének alakulása, a hitelportfólió minősége és a fiskális terhek hatnak. A szerzők a Pénzügyi Szemlében megjelent tanulmányban arra keresték a választ, milyen kapcsolatban állnak a felsorolt költségsokkok a deviza alapú jelzáloghitelek kamataival.
A
vizsgálatot egy strukturális autoregresszív modellel végezték el,
amelyben a magyarázó változók a költségsokkok, az eredményváltozók pedig
a külön-külön vizsgált szabad felhasználású és lakáscélú (új és
állományi) jelzáloghitelek kamatai voltak.
 Klikk a képre! |
A
bankok külső forrásköltségét a bankközi referenciakamattal (Libor) és
az országkockázatot kifejező CDS-sel ragadták meg a szerzők. A
hitelportfólió minőségét legjobban a nem fizető hitelek arányával lehet
leírni, azonban mivel ez az adatsor csak negyedéves bontásban áll
rendelkezésére, a követelések után elszámolt értékvesztést vették alapul
a teljes hitelállomány arányában ennél a tényezőnél. A bankok fiskális
terheit a pénzintézetek által fizetett adófizetési kötelezettség (év
közben adóelőleg) összegének feleltették meg, kiegészítve a
végtörlesztés miatti közvetlen költségekkel. Az összesített fiskális
terheket szintén a hitelállomány aranyában kifejezve használták a
modellben.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
 Klikk a képre! |
Az
elvégzett vizsgálatok alapján Pitz és Schepp arra jutottak, hogy a
CDS-felár, a fiskális elvonások és a hitelportfólió romlása pozitívan és
szignifikánsan hatással vannak a lakáscélú hitelek állományának
kamataira. A portfólió minőségének változása szinte azonnal, az első
hónapban meglátszik a kamatszinteken, a fiskális elvonások az
újraárazási időszak elteltével, körülbelül két hónapos csúszással
jelentkeznek a kamatokban, a CDS-felár változása pedig körülbelül 3
hónappal késleltetve érződik a hiteleken.
Az újonnan kihelyezett hiteleknél a CDS alakulása volt leginkább hatással a hitelkamatokra, a bankok kedvezőbb jövedelmezősége pedig alacsonyabb kamatokat eredményezett. A szabad felhasználású hiteleknél a modell nem jelzett szignifikáns kapcsolatokat a változók között, a szerzők szerint ezeknél a lakosság árrugalmassága magasabb lehetett, ami korlátozza a bankok árazási lehetőségeit.
Nem változtatott az 5,50 százalékos alapkamaton a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa keddi ülésén - jelentette be a jegybank.

Jelentősen megváltozhat a fiatalok lakásvásárlásának finanszírozása 2027-től, ha a tervek szerint az Otthon Start helyét a Wekerle+ hitel veszi át.

Péntek délelőtt tovább erősödött a forint, az euró jegyzése átmenetileg 363 alá került, a dolláré pedig 323 környékére süllyedt.

Bár tavasz óta érezhetően javult a kormány és a bankszektor viszonya, a hitelintézetek most már konkrét lépéseket várnak a döntéshozóktól.

A sikeres adósságkezelés kulcsa a költségvetés likviditásának biztosítása és a jelenleg kirívóan magas kamatterhek lefaragása.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...
Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.