A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.



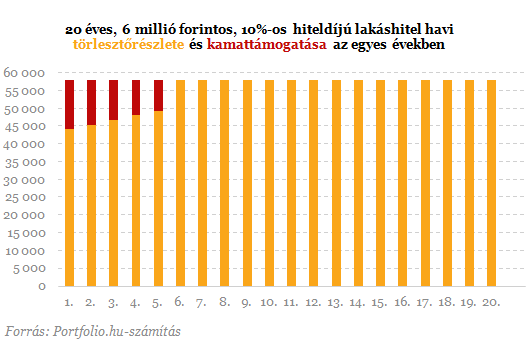
A lakáshitelek futamidejének első öt évére szóló kamattámogatást vezet be a kormány. A Portfolio.hu kiszámolta, mekkora könnyítést jelenthet ez a lakáshitelt felvenni szándékozók számára. Egy hatmillió forintos, húsz évre, használt lakás vásárlására felvett, 10%-os hiteldíjjal rendelkező lakáshitel havi törlesztőrészlete az első évben 58 ezer forint helyett 44 ezer forint körül alakulhat az új programnak köszönhetően. A támogatás egyre kisebb lesz, a hatodik évben eltűnik.
Az első Orbán-kormány által bevezetettnél jóval kevésbé bőkezű, a költségvetés számára 2012-ben mindössze 1,3 milliárd forintos teherrel járó lakáshitel-kamattámogatási programot jelentett ma be Orbán Viktor és Matolcsy György. Ma délután megjelent az a dokumentum, mely pontosan leírja, ki mekkora kamattámogatást kaphat.
Az otthonteremtési kamattámogatás az alábbi célokra igényelhető:
- új lakás vásárlásához, építéséhez, használt lakás vásárlásához, lakás korszerűsítéséhez;
- késedelmes jelzáloghitellel vagy felmondott kölcsönnel terhelt lakóingatlan vásárlásához;
- hátralékos hiteladós által kisebb lakás vásárlásához.
A program az Európai Bizottság jóváhagyását követően indulhat, és az alábbi kamattámogatásokat tartalmazza:

A kamattámogatás feltételei:
-
Új lakás vásárlása/építése esetén a lakóingatlan vételára illetve
bekerülési költsége nem haladja meg a 30 millió forintot, használt lakás
korszerűsítése esetén a hitelcél nem haladhatja meg a 15 millió
forintot.
- Új lakás vásárlása esetén a használatba vételi
engedély, építés esetén az építési engedély kiadására 2010. január 1-jét
követően kerül sor.
- Használt lakás vásárlása esetén: a
kamattámogatás csak olyan, a rendelet hatályba lépését követően
megkötött adásvételi szerződéssel rendelkező, legalább komfortos
használt lakások megvásárlására vehető, melynek tulajdonosa e lakás
helyett másik lakást vásárol és erről nyilatkozik.
- Korszerűsítés
esetén a kamattámogatás akkor vehető igénybe, ha a kérelem benyújtásának
időpontjában a korszerűsítési munkálatok még nem kezdődtek meg.
- A
hitel maximális összege új lakás vásárlása/építése esetén 10 millió
forint, használt lakás vásárlása és korszerűsítés esetén a 6 millió
forintot.
- A kamattámogatást igénybe vevő csak természetes személy lehet.
- Legalább az egyik szülő bejelentett munkaviszonnyal rendelkezik.
- Az építési/vásárlási, illetve korszerűsítési költségek 70%-át számlával kell igazolni.
- Adóhatósági igazolást kell bemutatni arról, hogy az igénylők köztartozásmentes adózók.
Példa: használt lakás vásárlása
A kamattámogatás mértéke az 5 éves állampapír-hozam 30-50%-a lehet. Ez jelenleg közel 2,2-3,7%-ot jelent.
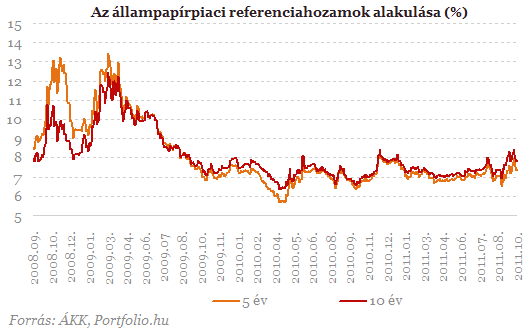
Vagyis
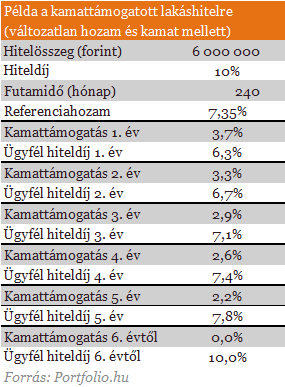
ha egy ügyfél jelenleg 10%-os hiteldíj mellett jut forint alapú
lakáshitelhez, ehelyett az első évben 6,7% lehet a hiteldíja. A korábbi
hírek szerint a kamattámogatás mértéke csökken. Feltételezve, hogy a
referenciahozam (7,35%) és a forinthitel díja (10%) változatlan marad,
az ötödik évben az első évi 3,7%-pontról 2,2%-pontra csökkenhet a
kamattámogatás mértéke, az ügyfél által fizetendő hiteldíj pedig 7,8%
lesz.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
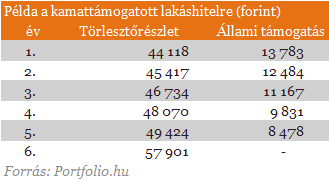
A
maximálisan igényelhető összeg használt lakás esetében 6 millió forint.
Ez utóbbi hitelösszeggel és húsz éves futamidővel számolva azt kapjuk,
hogy az ügyfél 58 ezer forintos havi törlesztőrészlete (az említett
6,7%-os hiteldíjjal) a programnak köszönhetően 44 ezer forint lesz az
első évben. A későbbi években az alábbi táblázat szerint alakul.
Amennyiben
egy kiszámítható gazdaságpolitikának köszönhetően a hatodik évtől 6%
közelébe csökkenne a forinthitelek piaci kamatszintje, a fenti példában
szereplő hitel törlesztőrészlete a futamidő későbbi részében nagyjából
megegyezne a kezdetivel. Ezért ahhoz, hogy kellő ösztönzést jelentsen a
program a hitelfelvételre, annak feltételezése is szükségeltetik, hogy a
jövőben a hazai gazdaságpolitika kiszámítható, és a kamatkörnyezet a
jelenleginél alacsonyabb lesz. A hiteldöntést továbbra sem érdemes csak
az első évek törlesztőrészlete alapján meghozni, és a kamatkockázatok
nem tűnnek el, de az első öt évben jelentősen mérséklődnek.
A
kamattámogatási program 1,3 milliárd forintos keretösszege számításaink
szerint 40-50 milliárd forintnyi új lakáshitel kihelyezésében játszhat
szerepet, ami néhány ezer háztartást jelenthet (Matolcsy György
3000-5000-ről beszélt). Ennél kisebb lehet az új hitelkihelyezés, ha
figyelembe vesszük, hogy a kamattámogatás egy részét a kisebb lakásba
költöző, megszorult devizahitelesek vehetik majd igénybe. A későbbi évek
kamattámogatási programjairól még nem tudni közelebbit (ha sikeres
lesz, kibővítik), az első éves kihelyezések mindenesetre csak öt évig
jelentenek (az 1,3 milliárd forinthoz képest egyre kisebb) terhet a
költségvetésnek. Ami a magyar hitelpiacot illeti, a 40-50 milliárd
forint jelenleg kéthavi lakáshitel-kihelyezésnek felel meg, bizonytalan
az is, olyanok is vesznek-e fel hitelt így, akik enélkül nem tennék.
Összességében az ismert formájában aligha lesz tehát meghatározó a
program a magyarországi lakáshitelezés egészére nézve, némi katalizátor
szerepet azonban játszhat benne.
A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.