A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.


A kis pénz csak Neked nagy A gyors pénzszerzés biztos forrása a klasszikus személyi kölcsön, mivel nem igényel fedezetet, s a hitelelbírálat is gyorsabb az egyéb hitelkonstrukcióknál megszokottakhoz mérve. Természetesen a sebességnek és a fedezetlenségnek is ára van, amelyet a későbbiekben neked, a hitelfelvevőnek kell megfizetned. A következőkben a kereskedelmi bankok jelenlegi személyi kölcsönre vonatkozó ajánlatait tekintjük végig, hogy megtudjuk mivel várják a hitelintézetek a pénzszűkében szenvedő ügyfeleket.
Négy különböző pénzösszegre és futamidőre kértünk a hazai piacon tevékenykedő hitelintézetektől ajánlatot forintban, euróban és svájci frankban. Az összehasonlítás alapjául pedig a havi törlesztőrészleteket és a kölcsönök teljes hiteldíj mutatóját választottuk (amely tartalmazza a kamat mellett felszámolt tételeket, díjakat, járulékokat is).
Tavaly augusztusban megjelent körképünkben ugyanezekre a kondíciókra kértünk ajánlatot, ezért az összehasonlíthatóság kedvéért jelenlegi írásunkban is ragaszkodtunk az előzőekben felvázolt feltételekhez.
Jól jönne 1 millió? - Ezen segíthetünk!
Százezer nem tétel
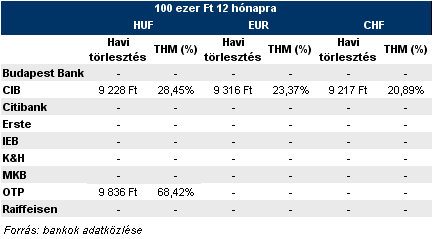
Százezer forint nem jelent tételt a magyar kereskedelmi bankok számára, ez az oka annak, hogy ekkora összeget csupán a OTP Bank és a CIB folyósít, s előbbi is csupán forintban.
A legtöbb kereskedelmi bank azonban ennél nem sokkal nagyobb összeget határoz meg minimumfeltételként, általában 150, 200 ezer forint a legkisebb igényelhető összeg, de találkozhatunk olyan konstrukcióval is, például a MKB Bank esetében, amelynél legkevesebb 300 ezer forintot vihet haza a hitelfelvevő.
A Budapest Bank is rendelkezik mind 100 ezer, mind pedig 300 ezer forintra vonatkozó ajánlattal, ám a minimális futamidő 20 hónap, így ez az ajánlat nem felelt meg az általunk felvázolt kondícióknak.
300 ezren vegyes a kép
Az ajánlatok erősen megszaporodtak miután átléptük a háromszázezres értékhatárt, amelyre az IEB kivételével már szinte mindegyik hazai pénzintézet rendelkezik ajánlattal. A Budapest Bank ajánlatát pedig a már említett futamidő eltérés miatt nem tudjuk szerepeltetni.
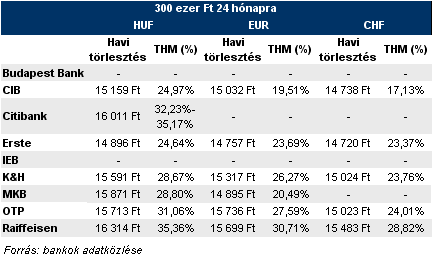
A fenti táblázatban a kereskedelmi bankok 300 ezer forintos hitelösszegre adott ajánlatait foglaltuk össze. Ha alaposan végigböngésszük a sorokat, láthatjuk, hogy összességében óriási szórást mutatnak is a különböző ajánlatok, általánosan jelenség, hogy jelentős eltérés mutatkozik az egyes pénzintézeteknél forintban, euróban és svájci frankban felvett hitelek THM-ei között, amely elsősorban az alapkamatok közötti eltérésből adódik. (magyar alapkamat:8%, svájci: 2%, EKB:3,5%)
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Bár a jegybanki alapkamatok között jelentős az eltérés, főleg ami az EKB és az MNB által meghatározott irányadó rátát érinti, az euróban felvett személyi kölcsön THM-jei nem biztosítanak akkora előnyt, nem csökken olyan nagy mértékben a törlesztőrészlet, hogy érdemes lenne felvállalni a euróban felvett személyi kölcsönben rejlő árfolyamkockázatot.
Az Erste Bank esetében fontos megjegyezni, hogy a bank előnyben részesíti a devizában való törlesztést, így azok az ügyfelek, akik devizában felvett hiteleiket forint helyett az adott pénznemben kívánják visszafizetni, alacsonyabb teljes hiteldíj mutatóval számolhatnak.
Félmilliót bárkitől - forintban vagy svájci frankban?
Fél milliót mindenkinekA fél millió forintos összegre vonatkozó ajánlatokat tartalmazó táblázatból már első pillantásra is könnyen felismerhető, hogy ezekre a kondíciókra a legtöbb hazai pénzintézet nyújt hitelt.
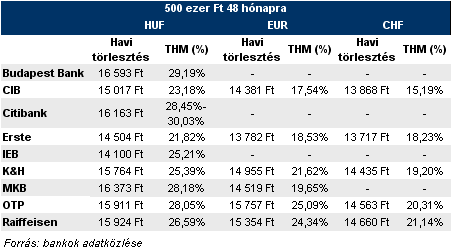
A Budapest Bank, a Citibank egyáltalán nem rendelkezik devizában felvehető személyi kölcsön konstrukcióval, míg az IEB az általunk felvázolt 4 szcenárió közül csak az 1 millió forint esetében biztosítja a devizahitel igénybevételét. Az MKB Bank pedig egyáltalán nem folyósít személyi kölcsönt svájci frankban.
1 milliót 72 hónapra? Ez már nehéz eset!
Az 1 millió forint esetén már kevesebb bank rendelkezik ajánlattal, ám ez nem kifejezetten az összeg nagyságának köszönhető, sokkal inkább annak tudható be, hogy a néhány bank nem ad 72 hónapos futamidőre hitelt, annak maximális idejét 60 hónapban határozza meg.
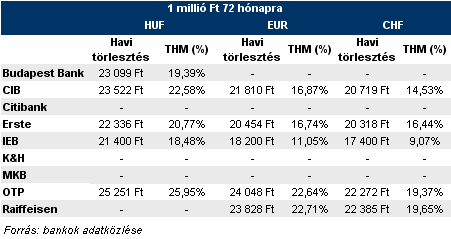
Az 1 millió forintos konstrukciókat összefoglaló táblázat érdekessége, hogy a Raiffeisen az egyetlen bank, amely ekkora összegre és ilyen futamidővel csakis devizában folyósít személyi kölcsönt.
Ilyen nagy összegnél már sokkal jobban kirajzolódik a THM-ek közötti különbség, a devizában felvett kölcsönök közül továbbra is a svájci frankban felvett hitel a kedvezőbb.
A második negyedévben mérföldkőhöz érkezett a hazai pénzforgalom, ugyanis az átutalások több mint harmadát már mobilbankból indították.

A Bankszövetség célzott finomhangolást sürget az Otthon Startnál például az adminisztrációban.

Pénzügyminisztérium: még nincs döntés az Otthon Start program jövőjéről, a szakmai és jogszabályi felülvizsgálat jelenleg is zajlik.

A személyi kölcsönök aktuális kínálatát a Pénzcentrum kalkulátorával néztük meg.

Történelmi csúcsot döntött a személyi kölcsönök piaca Magyarországon idén júliusban.

Megnéztük, hogy 10, 20 és 30 millió forintos lakáshitelnél milyen ajánlatok közül választhatnak most az ügyfelek.

Felpörgött a személyi kölcsönök magyarországi piaca, júniusban történelmi csúcsra, 156,5 milliárd forintra emelkedett az új szerződések értéke.

A fiatalok körében a viselhető fizetési megoldások ismertsége szinte teljes körű.
A magyar prémiumbanki szektor 2026 első félévében is újabb csúcsokat döntött.

Az interjúban szó esik a végrehajtási költségek összetételéről, a munkabérből történő levonások szabályairól.

Az elmúlt hónapokban a bankközi hozamok érezhetően csökkentek, ez pedig megjelent a személyi kölcsönök piacán is.

Augusztus 10-től az UniCredit Bank a megszokott 3 százalék helyett 2,89 százalékos kamattal kínálja az Otthon Start hitelt.

Akár több tízezer forintot is megspórolhat az, aki hitelfelvétel előtt összehasonlítja a bankok ajánlatait.

A legkedvezőbb konstrukció megtalálása nagyban függ az igazolt jövedelemtől, a hitelösszegtől, a fedezetül szolgáló ingatlan értékétől és a vállalt banki feltételektől is.
Fontos hangsúlyozni, hogy a már meglévő, korábban folyósított kölcsönöket nem érinti a változás, azoknál megmarad a szerződésben rögzített kamat és törlesztőrészlet.

A magyarok egyre óvatosabban folyamodnak kölcsönért: közel kétharmaduk nem vett fel hitelt az elmúlt egy évben

Csaknem öt év után véget érhet az intézkedés, amely több mint 200 ezer lakáshiteles törlesztőrészletének emelkedését akadályozta meg.

A váratlan kiadások a nőket és a férfiakat hasonló gyakorisággal érintik, a nőkre viszont mind anyagi, mind lelki szempontból lényegesen nagyobb terhet rónak.


A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.