Az egyéni vállalkozás szüneteltetése 2027-ben is lehetőséget ad arra, hogy a vállalkozók átmenetileg felfüggesszék tevékenységüket anélkül, hogy végleg megszüntetnék a vállalkozásukat. Mutatjuk a teendőket!


Megéri alkudni A vállalkozások körében kiemelt fontosságú kérdésként jelenik meg a likviditásmenedzsment, a pénzügyi helyzet folyamatos kézben tartása, amelyben természetesen a banki termékeket is segítségül hívhatjuk. Ha nem tudjuk előre, mikor is lesz szükségünk a pillanatnyilag "fölösleges" pénzre, de nem szeretnénk elesni a kedvező kamatoktól sem, akkor fordulhatunk az úgynevezett felmondásos betétekhez. Ennek kapcsán megkérdeztük a bankokat, hol, milyen feltételekkel kínálnak ilyen és egyéb a hagyományostól eltérő betéti formákat.
Az összeállítás elkészítésében a CIB Bank, a Commerzbank, az Erste Bank, a K&H Bank, az MKB Bank, az OTP Bank, a Raiffeisen Bank, valamint az UniCredit Bank volt segítségünkre. Mielőtt fejest ugranánk a felmondásos betétek világába, nézzük meg, mit tapasztalnak az egyes hitelintézetek a vállalkozások megtakarítási szokásaival kapcsolatosan!
Rövid táv a nyerő
A CIB Bank úgy nyilatkozott, a kkv szegmens inkább hitelfelvevőként van jelen, mint megtakarítóként a bankpiacon. Amennyiben mégis rendelkeznek megtakarításokkal, abban az esetben inkább rövidtávú konstrukciókban gondolkodnak, ennek köszönhetően a betétek és a pénzpiaci alapok a leggyakrabban igényelt megtakarítási formák. A tapasztalatok azt mutatják, hogy a lekötött betétek jelentős hányada 1 hónapon belüli lekötésű.
Lovas Emese, a Commerzbank üzletágfejlesztési igazgatója kiemelte, a vállalatok többnyire rövid, 1 hónapos és hónapon belüli futamidőre kötnek le változó összegű betéteket.
Az Erste Bank tapasztalatai szerint a legjellemzőbb lekötési forma a határidős, ismétlődő betétlekötés. Kisvállalatok esetében ezen belül is az 1 hónapos betétlekötés, 1-10 millió forint közötti összegben. Közép- és nagyvállalatok esetében pedig az 1-3 hónapos betétlekötés, 1-20 millió forint közötti összegben.
A K&H bank válaszában kiemelte a kkv-k a befektetési termékek közül általában a rövid távú, likvid megtakarítási formákat kedvelik. A hagyományos betéti forma mellett a legnépszerűbbek a különböző devizában (HUF, EUR, USD) igénybe vehető pénzpiaci alapok. A lekötött betétek esetében a vállalkozások az 1 hónapos időtávot részesítik előnyben, a lekötött összeg pedig 5 - 10 millió forint között változik.
Az MKB Bank úgy nyilatkozott, a legnépszerűbb az ismétlődő, kamatos kamatozású típus. A kkv-k betétlekötésére az igen rövid, 2-3 hetes, illetve 1 hónapos futamidő jellemző. A leggyakoribb betétlekötési összeg 1-10 millió forint közé esik, de számottevő még a 10-50 millió Ft közé eső betételhelyezés is. A nagyvállalati ügyfélkör pedig még az ennél is rövidebb futamidőt (1 hét) részesíti előnyben, a lekötési összeg ez esetben rendszerint 50 millió Ft feletti.
Az OTP Bank tapasztalati szerint a mikro- és kisvállakozásoknál rövid távú, 1 hónapos, vagy hónapon belüli lekötött betét, míg a közép- és nagyvállalati körben az egyszeri fix kamatozású betétlekötések a leggyakoribbak. Az előbbi csoportba tartozó vállalkozások jellemzően kisebb, 1-1,5 millió forintos összegeket kötnek le. A közép- és nagyvállalatok lekötései pedig jellemzően meghaladják a 30 millió Ft-ot, a legkedveltebb lekötési időtáv az 1 hét, illetve az 1 hónap.
A Raiffeisen Bank válasza alapján a magyarországi vállalkozók lividitási sajátosságainak köszönhetően jellemzően az éven belüli betétet preferálják.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Dr. Tamási Gábor, az UniCredit Bank vállalati üzletágának ügyvezető igazgatója a Pénzcentrumnak elmondta, tapasztalataik szerint a vállalatok a napi működésük során felhalmozódó, éppen nem használt pénzeszközeiket tartják látra szóló betétben, illetve lekötött betétben. A betétek között igen magas a látra szóló állomány, lekötött betéteknél pedig a nagyon rövid lejárat jellemző, a nagyvállalatok esetében elképzelhető az overnight (1 éjszakára szóló), illetve az 1-2 napos lekötés is.
Alku a bankkal - nem lehetetlen!
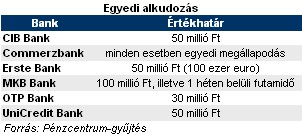
Gyakran előfordul, hogy az egyes banki, vállalatokra érvényes kondíciós listákat böngészve arra bukkanunk, hogy bizonyos értékhatár felett egyedi elbírálás tárgyát képezi a lekötésre járó kamat, ami ennek megfelelően sokkal kedvezőbb lehetőséget rejt magában mind a vállalkozás mind pedig a bank számára. Nézzük, hol mennyi ez a határ!
A felmondás ereje
Bármikor felmondhatod?A hagyományos lekötött betéteket általában csak a kamat elvesztésének terhe mellett tudjuk felmondani, ha elszámoltuk magunkat, s nem tudjuk 1 hónapig nélkülözni a kamatot, csupán 2 hétig. Erre létezik egy "összvér"-betét, amely valahol a lekötött és a látra szóló betét között helyezkedik el.
Az egyéni vállalkozás szüneteltetése 2027-ben is lehetőséget ad arra, hogy a vállalkozók átmenetileg felfüggesszék tevékenységüket anélkül, hogy végleg megszüntetnék a vállalkozásukat. Mutatjuk a teendőket!

A vállalkozások többségénél már működnek fenntarthatósági intézkedések, ezek azonban ritkán állnak össze egységes rendszerré.

Bár az árbevétele lényegében stagnált, közel 38 százalékkal, 1,94 milliárd euróra növelte nettó eredményét a legtöbb IKEA-áruházat üzemeltető Ingka Csoport.

A kutatás-fejlesztést végző cégek kétféle adózási lehetőség közül is választhatnak.

Mutatjuk, hogy hol bukkanhatnak fel jó eséllyel az ellenőrök a még az idén.

Több mint 3300 magyar mikro- és kisvállalkozás jut vissza nem térítendő támogatáshoz, összesen 30,7 milliárd forint értékben.

Az ügyben még 2024-ben indult átfogó adóhatósági vizsgálat, miután kiderült, hogy egy kiterjedt céghálózat hatalmas összegeket tüntetett el a rendszerből.

Tizenegy év után, idén karácsonykor bezárja hetedik kerületi éttermét, az Escát Fehér Gábor séf és felesége, Kékedi Zsófi.

Több ezer követő még nem jelent több vásárlót. Megnéztük, milyen üzleti és jogi kockázatokkal járhat a népszerűség hajszolása a közösségi médiában.

Az eset ismét rávilágít arra, hogy a csempészek a legmindennapibb, ártalmatlannak tűnő használati tárgyakat is megpróbálják felhasználni a tiltott szerek bejuttatására.

A pénzügyőrök összesen 6610 doboz török zárjegyes cigarettát foglaltak le.

A negyedik alkalommal meghirdetett Év Pezsgője versenyre idén 30 tétellel neveztek a borászatok, a szakmai zsűri pedig vakteszten választotta ki a három legjobbat.

A fintech cég eddig bizonyos ügyfeleinek havonta egy alkalommal, 15 és 30 perc közötti díjmentes utazást biztosított a rollerszolgáltató járművein.

A drogériai árrésstop bejelentett, év végi kivezetése apropóján itt az idő a drogériai árrésstop uniós jogi tanulságaival foglalkozni.

A globális minimumadó szabályai alá tartozó multinacionális vállalatcsoportok magyar csoporttagjaira vonatkozik.

Akár 82 százalékos kedvezmény, hetente változó ajánlatok, húszezer forintos készülékárengedmény és hosszabb részletfizetés is szerepel az idei novemberi akciók között.

A görög PPC energetikai vállalat 35 millió euróért felvásárolja a román Flanco elektronikai áruházláncot.

30 millió forint bírságra számíthat az érintett cég.

Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.