A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.


Magyaroroszágon a bankbetétek - összhangban a jegybanki kamatpolitikával - már rég nem kínálnak magas kamatot, mellettük szól viszont, hogy még mindig a legbiztonságosabb megtakarítási formák közé tartoznak. Azonban, ha nem körültekintően választjuk meg a számunkra megfelelő betétet, könnyen előfordulhat, hogy a várt növekedés elmarad, sőt csökkenni fog az eredetileg lekötött pénzünk.
Sokan választják most is a bankbetétet, mint megtakarítási formát. A legkönnyebben úgy tudjuk összehaonlítani a bankok ajánlatait, ha az EBKM-et használjuk. Az EBKM-et (Egyszerűsített Betéti Kamatlábmutató) azért vezették be, hogy az ügyfeleknek egyszerűbb legyen a bankbetétek összehasonlítása, azonban a mutató nem tartalmazza azokat a tételeket, amelyek igazán meghatározzák azt, hogy mennyit kapunk vissza a pénzünkből. Így ma akár az is előfordulhat, hogy kevesebb pénzt kapunk vissza a futamidő végén, mint amennyit betettünk.
Először tehát érdemes megnézni, hogy milyen EBKM-et nyújtanak a bankok az ügyfeleiknek. Jelen cikkünkben példaként három hónapra 100 ezer forintot kötöttünk le, és a feltétel nélküli konstrukciók közül választottunk.
A magyar banki ügyfelek találhatnak az éves EBKM-ek között már 2,8 - 2,9 százalékos ajánlatot is. Ezt választva a 100 ezer forintunk a három hónap végére 700 forintot hozna a konyhára, ha a kamatjövedelmet nem terhelné semmilyen állami elvonás. A kamatjövedelmeket ugyanis 16 százalék kamatadó és 6 százalék EHO terheli, amit a bank fizet meg, és mi az ezekkel csökkentett részt kapjuk csak meg. Az elvonásokkal számolva viszont már csak 546 forint marad a zsebünkben. A nagybankok ajánlatai között szétnézve láthatjuk, hogy a legkedvezőbb ajánlatot a Raiffeisen Bank és az OTP Bank ajánlja, 500 forint, illetve 400 forint kamatot kínálva. Ezekből az elvonások után csak 390 és 312 forint marad.
A bankbetét lejárata után viszont, ha hozzá szeretnénk jutni a pénzünkhöz, akkor további költségek merülnek fel. Amennyiben ezt a három hónapos betét lejárata után továbbutaljuk más bankhoz, úgy az utalásért 550 forintot kell fizetnünk (a betétlekötés szerint legkedvezőbb bankszámlacsomaggal számolva), ami azt jelenti, hogy négy forinttal kevesebbet vehetünk fel, mint amennyit eredetileg befektettünk. Ha készpénzben vesszük fel az összeget, akkor (a 150 ezer forintig ingyenes készpénzfelvételt nem számolva) 600 forintba kerül hozzájutni a pénzünkhöz, ami mínusz 54 forintot jelent. Jó tudni, hogy ezeket a költségeket el lehet kerülni, ha kártyás vásárlással költjük el a pénzünket, mivel a legtöbb számlacsomag esetén ez ingyenes.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
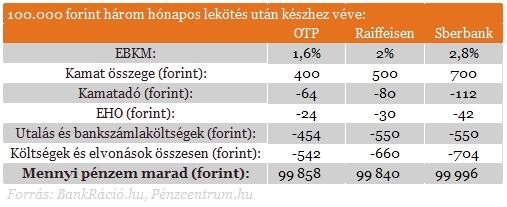
Így látható, hogy már az elérhető legjobb konstrukció mellett is rosszul járunk, ha csupán három hónapra kötjük le a pénzünket. A későbbi kamatszintek egyelőre bizonytalanok, így nehéz megmondani, hogy számolhatunk-e a jelenlegi kamatokkal, vagy a további alapkamat-csökkentést követve a betétek kamata is tovább csökken.
A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

Akár 480 ezer forintos pénzbeli jóváírás és további díjkedvezmények is kapcsolódnak a konstrukcióhoz.

Több mint 76 millió eurónyi gyanús tranzakciót tártak fel az olasz hatóságok, a Revolut ellen is intézkedtek.

A pénzintézetek a rutinfeladatok automatizálásával sikeresen csökkentik a költségeiket és több helyen létszámleépítéseket hajtanak végre.

A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.

Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.