Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.


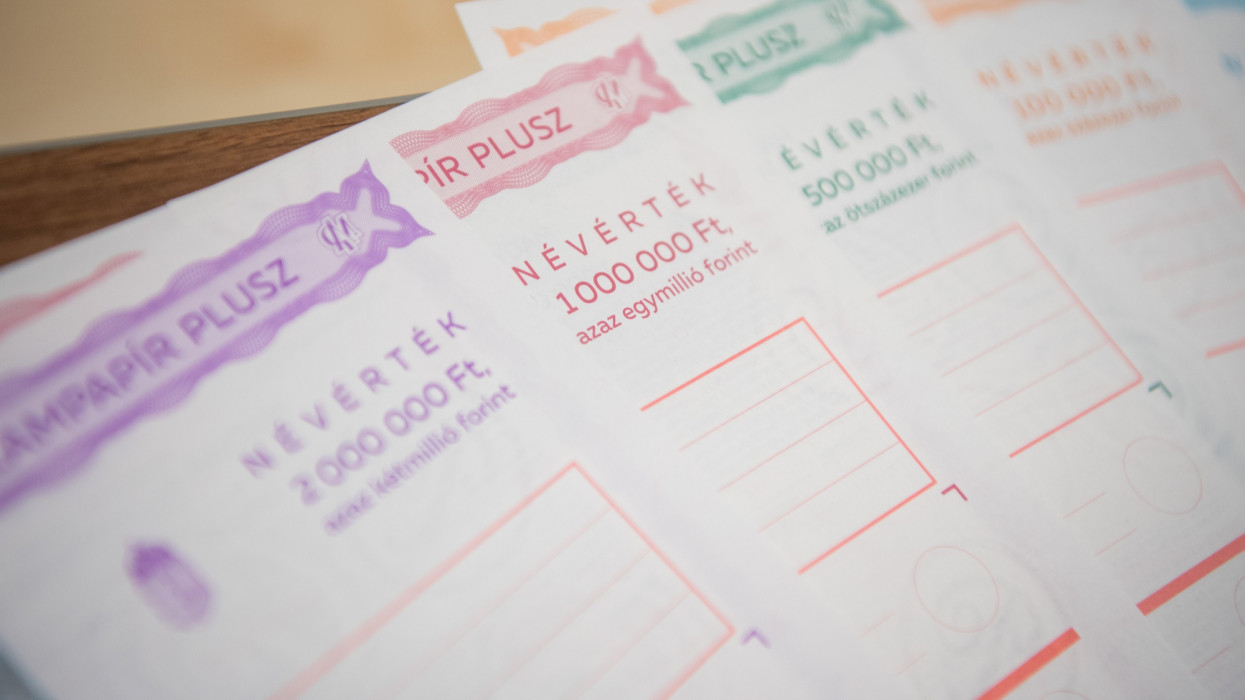


2025-ben 1700 milliárd forint kamatkifizetésre kerül sor a lakossági állampapírok után. Ezek a kamatkifizetések a kincstári vagy a banki, befektetői értékpapírszámlán maradnak szabad pénzegyenleg formájában, amiről rendelkezhet a tulajdonos, hogy kiutalják a bankszámlájára, vagy tetszőleges új állampapírokat vehet belőle.
A kincstári vagy banki befektetői számlára kifizetett kamatokat automatikusan nem fektetik be helyettünk, tehát ha nem kezdünk vele semmit, akkor ez az összeg a számlánkon áll. A kamatból vagy újabb állampapírokat veszünk, vagy átutaljuk egy másik befektetési szolgáltatóhoz, ahol értékpapírokat vehetünk rajta, vagy átutaljuk a saját bankszámlánkra, hogy a kamatösszeget felhasználhassuk, például lakásvásárlásra vagy felújításra - derül ki a money.hu közleményéből.
A befektetési szolgáltató nem természetes személy, ezért a művelet bár díjmentes, de 0,45 százalék (maximum 20.000 forint) tranzakciós illetéket kell fizetni rá. Ezzel szemben a kiutalás természetes személy ügyfélszámlájáról természetes személy fizetési számlájára nemcsak díjmentes, de a tranzakciós illeték is 0 százalék. Vagyis a bankszámlánkra utalás nem kerül pénzbe. Onnantól kezdve viszont, hogy a kamatösszeg a bankszámlánkra került, az utalásainkra banki díjat és illetéket is fizetni kell.
Innentől nem mindegy, hogyan intézzük az utalást, mivel 2025-ben nőtt a tranzakciós illeték mértéke. Utalásonként 0,45% tranzakciós illetéket kell fizetni, maximum 20 ezer forintot, amit egy 4,5 millió forintos tranzakciónál érünk el, ennél nagyobb értékű utalás esetén már nem nő tovább az illeték. A bankszámlastop miatt a bankok tavaly a meglévő csomagoknál nem emelhettek díjat, és 2024-ben csak a korábban érvényben lévő 0,3%-os illetéket terhelhették az ügyfélre. 2025. január 1-től ez a korlátozás azonban megszűnt.
Az új mértékkel egyidőben a lakossági ügyfeleknél az illetékmentes átutalási összeghatár 20 ezer forintról 50 ezer forintra emelkedett, vagyis csak efölött illetékköteles a tranzakció.
Két lehetőségünk van, ha az 50 ezer forintos határ felett sem szeretnénk tranzakciós díjat fizetni:
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Ezek a szolgáltatások egy nagyobb összegű átutalásnál akár 20 ezer forintot is megspórolhatnak nekünk. Az viszont fontos, hogy használatukkal a tranzakció mentesül az illeték alól, de a bank által meghatározott utalási díjakat minden esetben meg kell fizetni. A banki átutalásnál az 1 millió forint feletti összegek már nagy összegnek számítanak, és ha nem is utalunk gyakran ilyen összegben, az utalási díjak mindenképp fontos költségei egy bankszámlának.
Van olyan bank, amelyik teljesen átvállalja az illetéket is utalásnál egyes számlacsomagok esetében, van, amelyik havonta egy darab díjmentes 1 millió forintos utalást biztosít, és olyanra is van példa, hogy havi előfizetési díjért cserébe adja bizonyos összeghatárig a díjmentes utalások lehetőségét a pénzintézet.
Nagyon fontos tehát, hogy bankolási szokásainkhoz illeszkedő számlacsomagot válasszunk, hiszen a bankok is a leggyakoribb tranzakciók alapján áraznak, és nagyon nem mindegy, hogy egy számla a készpénzfelvételt előnyben részesítőknek való, vagy azoknak, akik többnyire utalással intézik a pénzügyeiket” – mondta el a cég vezetője, Korponai Levente.
Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.