Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.


A magyar háztartások több mint 70 százaléka nem rendelkezik akkora megtakarítással, ami fedezné éves fogyasztását, 60 százalékuk pedig hat hónapig sem tudná kihúzni - derült ki egy a héeten megjelent MNB-s tanulmányból. A legjobban kereső 20 százalék átlagosan 10 millió forintnyi pénzügyi vagyonnal bír, és a pénzügyi eszközök 80 százaléka a háztartások mintegy 15 százalékának kezében van.
Felmérést készített az OECD és az EKB a háztartások fogyasztási, jövedelemi és vagyoni helyzetéről HFCS néven. A mikroszintű statisztika elkészítésében az eurózóna országai kötelezően vettek részt, második hullámához pedig Magyarország és Lengyelország önkéntesen csatlakozott. Több mint 6200 háztartást vontak be a felmérésbe nálunk. A témáról a ma közzétett Hitelintézeti Szemlébe az MNB szakértői készítettek elemzést, most ennek eredményeiből szemezgetünk.
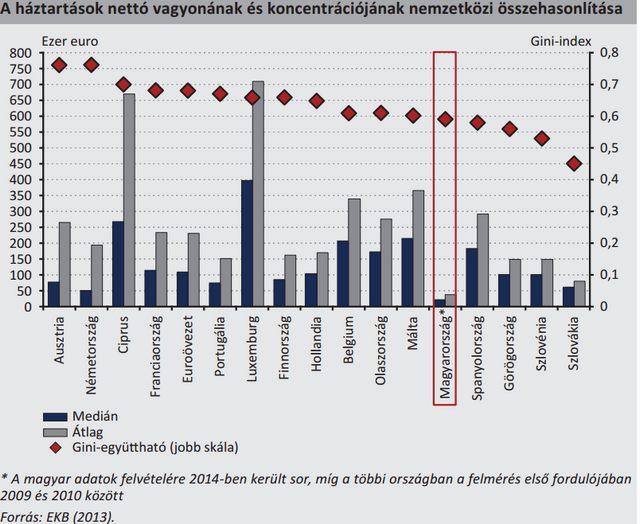
Nem meglepő, hogy a magyar háztartások nettó, vagyis adóssággal csökkentett vagyona alacsony az eurózóna tagállamaihoz képest. Az átlag 50 ezer euró alatt van, miközben Ausztriában például meghaladja a 250 ezer eurót. A nettó vagyoni egyenlőtlenség azonban egyáltalán nem kirívó, a Gini-index alapján a kevésbé egyenlőtlen eloszlást mutató országok közé tartozunk. A legegyenlőtlenebb elosztást Ausztria mutatta, Szlovákiában viszont nincsenek olyan nagy különbségek.
A viszonylag mérsékelt egyenlőtlenség azonban kifejezetten annak köszönhető, hogy még a rosszabbul kereső háztartások döntő többsége is rendelkezik nálunk lakóingatlannal. Unalomig ismert, hogy magas nálunk a lakástulajdon aránya, de megér egy pillantást az alábbi ábra, miszerint a felmérésben résztvevő országok közül Szlovákia után nálunk a legmagasabb (közel 85 százalék) a lakástulajdonos háztartások aránya. Ausztriában és Németországban ehhez képest 50 százalék alatti az arány.
Míg a teljes vagyon alapján tehát nem olyan nagy az egyenlőtlenség, a pénzügyi eszközök alapján már nagyobb:
Magyarországon a legrosszabbul kereső 20 százalék esetében a háztartási eszközök több mint 80 százalékát képviseli a lakóház. A leggazdagabb 20 százaléknál viszont kevesebb mint 45 százalék az arány, miközben náluk a vagyon közel 20 százalékát az üzleti részesedések képviselik.
Szomorú tény, hogy míg bankszámlával csaknem minden háztartás rendelkezik és a bankbetétek is viszonylag elterjedtek, befektetéssel (kötvény, befektetési alap, részvény és egyéb) csak a háztartások ötöde bír. A nettó vagyon alapján leggazdagabb 20 százaléknak - akiknek közülük van befektetése - 8,0 millió forintra rúg a medián befektetése, és emellett még 1,5 millió forintnyi betéttel vagy nyugdíjszámlával is rendelkeznek.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
A legjobban kereső 20 százalék esetében is csak 50 százalék azok aránya, akik legalább egyévnyi fogyasztásuknak megfelelő pénzügyi eszközzel rendelkeznek, esetükben ez átlagosan 10 millió forintot jelent.
A leggyakoribb megtakarítási célnak a váratlan kiadásokra való tartalékolás számít Magyarországon, ezt a vásárlás és utazás, illetve az idős korra való tartalékolás követi. Pénzügyi befektetés céljából vagy vállalkozás beindítására nem sokan takarékoskodnak.
ebből 20,1 százaléknak volt lakáshitele, 27 százaléknak pedig nem jelzálogfedezetű adóssága. A korábban elkészített eurózónás felmérésben viszont rendre 44 százalék, 19 százalék, illetve 29 százalék ez a három arány. A legtöbb hitelfelvevő háztartást Hollandiában és Cipruson, a legtöbb nem lakáscélú hitelfelvevőt pedig Cipruson és Írországban találjuk.
A legtöbb hitelt a legszegényebbek és a leggazdagabb veszik fel. Míg előbbiek inkább a fogyasztást finanszírozzák adósságból, utóbbiak főleg a lakásvásárlást. Kiugróan magas nálunk a legvagyonosabb 1 százalék hiteleinek az aránya.
Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Januárban újraindul az államilag támogatott lakástakarék Magyarországon, a részletes törvénytervezetből azonban kiderült egy fontos korlátozás.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.

Emelkedéssel indította a hetet a magyar tőzsde: a Magyar Telekom és a Richter árfolyama is új történelmi csúcsot ért el hétfő reggel.

A magyar társadalom egyre mélyülő megélhetési válsággal néz szembe, amit jól mutat, hogy a háztartások a kiadásaik egyre nagyobb részét kénytelenek élelmiszerre fordítani.

Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.

Szűk sávban mozgott a forint pénteken, kora délután az euró árfolyama 365,5, a dolláré 330,7 forint körül járt.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.