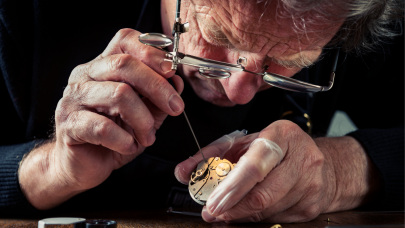
Egy drága mechanikus óra megvásárlásával még nem érnek véget a kiadások: a szerkezet rendszeres karbantartást igényel, amely akár több százezer forintba is kerülhet.


Döntött a Fővárosi Bíróság abban a kérdésben, hogy megilleti-e a vállalkozásokat az áfalevonás joga, ha tevékenységüket hamarabb kezdték meg Magyarországon, mint hogy bejelentkeztek volna az adóhatósághoz. Az ítélet értelmében a válasz igen, így számos már lezárt ügy újra előkerülhet - írja a Napi.
A fenti furcsa helyzet alapvetően kétféleképpen állhat elő: egyrészt jogbizonytalansági tényezők miatt előfordulhat, hogy az adózó csak utólag döbben rá, külföldi adóalanyként nem végezheti az adott tevékenységet. A másik eset technikai, lehet ugyanis, hogy a tevékenységet pár nappal a bejelentés előtt el kellett kezdeni.
A csúszás korábban azt jelentette, hogy a köztes időszakra a cégek nem vonhattak le áfát, januártól azonban ezt a problémát rendezte az adózás rendjéről szóló törvény, mely a közösségi jogszabályokkal összhangban engedélyezte a levonást.
A már lezárt ügyek esetében az adózó ismételt ellenőrzést kérhet az adóhatóságtól, mely ideális esetben belátja, hogy a korábban szabálytalanul visszatartott áfa összege visszajár. Ilyen esetben a megállapított és megfizetett mulasztási bírságot is vissza lehet követelni.
Egy drága mechanikus óra megvásárlásával még nem érnek véget a kiadások: a szerkezet rendszeres karbantartást igényel, amely akár több százezer forintba is kerülhet.

Több évtizedes szakmai tapasztalattal is bizonytalanná válhat valakinek a helye a munkaerőpiacon, miközben a nyugdíj még távol van, a családi kiadások pedig nem várhatnak.

A kormány tisztában van azzal, hogy a szociális szektor az elmúlt években magára maradt, és ismeri az ágazatban dolgozók méltatlanul alacsony bérszínvonalát.

Ősszel újra felpörög a diákmunkapiac: mutatjuk, mely munkákra keresik a legtöbb fiatalt és mennyit lehet keresni.

Havi bruttó 825 ezer forintos fizetéssel keres munkatársat a budapesti Brit Nagykövetség egy nemzetközi programhoz.

2026 júliusában a teljes munkaidőben alkalmazásban állók bruttó átlagkeresete 745 500 volt.

A gyermekgondozás miatt hosszabb időre kieső, majd a munkahelyükre visszatérő dolgozók bérét már jelenleg is védi a magyar munkajog.

A szakmába való belépéshez nem feltétlenül kell éveket eltölteni az iskolapadban, ráadásul munka mellett is megszerezhető a szükséges végzettség.

Tíz kínai állampolgárt és harminchét emeletes vaságyat találtak a hatóságok a szegedi Kék Csillag Étteremben egy nyári ellenőrzés során.

Az építőiparban gyakran hiányzott a leesés elleni védelem, máshol kiiktatott gépbiztonsági berendezéseket és közvetlen veszélyt jelentő villamosbiztonsági hiányosságokat találtak.

Így alakulnak a 2026-os őszi munkaszüneti napok, az iskolai őszi szünet, a ledolgozós szombatok és december 24. státusza.

Határozatlan idejű sztrájkba kezdtek szeptember 10-én reggel a Hanon Systems Hungary Kft. székesfehérvári telephelyének dolgozói.

2026 negyedik negyedévében a magyar munkáltatók 37 százaléka tervezi bővíteni jelenlegi munkaerőkeretét.

A hőség, az extrém időjárás és a regeneráció hiánya nagyon gyorsan munkaerőpiaci, egészségügyi és pénzügyi problémává válik.

A keresetet a dinamikus szorzók és az extra juttatások is jelentősen befolyásolják.

A cégek egyre több digitális eszközt, mesterséges intelligenciát és adatvezérelt megoldást vezetnek be, mégis sok helyen ugyanazok a problémák térnek vissza.

A története legnagyobb átalakításáról döntött a Volkswagen, amelynek keretében 2030-ig akár 60 ezer munkahelyet is megszüntethetnek.

Jól lehet keresni szobafestőként, a szakma gyorsan elsajátítható, ráadásul az AI sem fenyegeti egyelőre.

Az élmények Multiverzuma - partnerek és márkarajongók közös Ünnepe
A Pesti Vigadóban ünnepelték a magyar biztosító három évtizedét.