Erősödött pénteken a forint a főbb devizákkal szemben a kora reggeli jegyzéséhez képest.


Egy olvasónk kiszámolta, neki mekkora összeg jár vissza a folyósítási árfolyamrés miatt, és meghökkentő számot kapott eredményül. Megmutatjuk, hogyan tudod kiszámolni, hogy te mennyit kapsz vissza, ennyivel biztosan csökkenni fog a tőketartozásod.
Egy korábbi cikkünkben írtunk arról, hogy egy átlagos devizahitelesnek mennyi pénz jár vissza. Egy olvasónk kiszámolta, hogy neki mennyi lesz a visszakapott összege a folyósítási árfolyamának köszönhetően. Megdöbbentő szám jött ki.
Nézzük meg, hogy mekkora összegű hitelt vett fel az olvasónk és ez alapján mennyi jár vissza neki. Érdekes, hogy nem a legtöbb helyen elterjedt svájci frank alapú, hanem euró alapú hitelről beszélhetünk, így ne lepődjünk meg a használt árfolyamon. Az is lényeges, hogy amikor lehetőség volt erre, akkor a hitel kiváltásra került (egy másik euró alapú hitellel), vagyis már nem élő szerződésről van szó, igaz a másik szerződés továbbra is él.
A szerződésben a folyósított forint volt rögzítve, ami 9 millió 450 ezer forint volt. Ez a 264,6 forintos folyósítási árfolyamon átszámolva 35 714 eurónak felel meg, és a folyósítás reggel történt, vagyis az előző napi MNB középárfolyamon kellett volna a pénzt elküldeni. Így viszont az euró mennyiségét alapul véve 9 725 715 forintnak kellett volna megérkeznie, vagyis 275 715 forinttal többnek, mint amennyit valójában kapott az ügyfél.
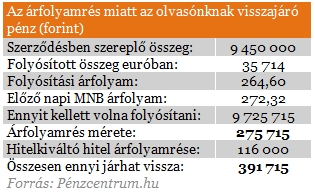
Három érdekesség van ebben az esetben, az egyik, hogy az árfolyamrés mérete az átlagosnál jóval nagyobb, mintegy nyolc forintos, ez az egyik oka a tetemes különbözetnek. A másik érdekesség, hogy a törlesztőrészletekből csak kisebb összegre számíthat az ügyfél, mivel 2010 végétől már kötelező volt a lakáscélú devizahitelek esetén az MNB középárfolyam használata.
A harmadik érdekesség az, hogy az ügyfél kiváltotta az euró alapú devizahitelét egy másik euró alapú hitellel, amiből szintén jár neki vissza pénz, igaz ez a kedvezőbb árfolyamrésnek köszönhetően valamivel kisebb, mintegy 116 ezer forintot tesz majd ki. Bár a hitelkiváltás azt jelenti, hogy végtörlesztett az ügyfél, ezt nem a kedvezményes végtörlesztés keretein belül tette, így visszajár neki a törvényjavaslat alapján a pénz mivel öt éven belül zárta le a szerződést.
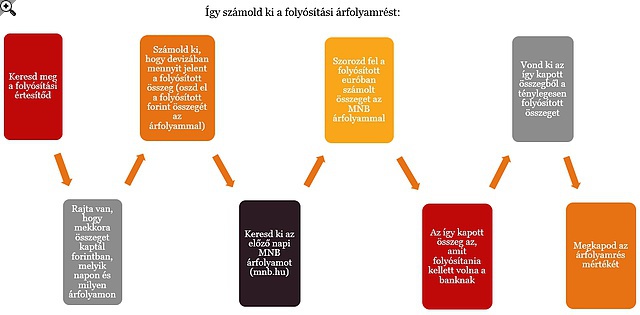
Hogyan számoljam ki a folyósítási árfolyam miatti visszatérítés mértékét?
A legegyszerűbb a folyósítási árfolyam esetében kiszámolni a visszajáró összeg mértékét, így erről egy infografikát állítottunk össze:
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Mi a helyzet a többi visszajáró összeggel?
A törlesztéskori árfolyam kiszámolása és az egyoldalú kamatemelések miatt visszajáró pénzek kiszámítása ennél jóval összetettebb számításokat igényel, mivel minden hónapban ki kell számolni az árfolyamkülönbözet, illetve a kamatkülönbözet mértékét, ami igen hosszadalmas számítási metódust jelent. Ennek ellenére ezek után is jár vissza pénz a ma benyújtott törvényjavaslat értelmében, ennek a pontos kiszámítása a bankok dolga lesz. Fontos, hogy a pénzt nem készpénzben kapják meg az ügyfelek, hanem a tőketartozásuk csökken, így a jövőbeni terheik mérséklődnek.
Erősödött pénteken a forint a főbb devizákkal szemben a kora reggeli jegyzéséhez képest.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.

A Pénzcentrum 2026. november 13.-i hírösszefoglalója, deviza árfolyamai, heti akciók és várható időjárás egy helyen!

Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.

Emelkedéssel indulhat a csütörtöki kereskedés a Budapesti Értéktőzsdén (BÉT) az Equilor Befektetési Zrt. szenior elemzője szerint.

A kutatás során nagy mennyiségű készpénzt találtak a nyomozók erdőkben elásva, mezőgazdasági és raktárépületekben, illetve lakóingatlanban elrejtve.

Az Európai Unió példátlanul szigorú gazdasági szankciókkal próbálja korlátozni Oroszország mozgásterét az ukrajnai háború kezdete óta.

Szeptemberben az építőipari termelés volumene a nyers, illetve a munkanaptényezővel kiigazított adatok alapján egyaránt 5,6 százalékkal elmaradt az egy évvel korábbitól,

Szeptemberben az ipari termelés volumene 8,2 százalékkal nőtt az egy évvel korábbihoz viszonyítva és 0,9 százalékkal nagyobb volt az augusztusinál

Magyar Péter miniszterelnök egy péntek reggeli rádióinterjúban értékelte a gazdasági helyzetet.

A félidős választásokon elszenvedett vereség után egyre többen teszik fel a kérdést, hogy a következő elnökjelöltnek folytatnia kellene-e Trump politikáját.

A 362 forint körüli euróárfolyam viszonylagos nyugalmat jelez a devizapiacon, de a gazdaságban több olyan folyamat is zajlik, mely jövőre próbára teheti a fizetőeszköz erejét.
A magyar fizetőeszköz mindhárom meghatározó devizával szemben veszített az értékéből a reggeli jegyzésekhez képest.

A parlamenti álláspont szerint az uniós válságkezelésnek nemcsak a már bekövetkezett katasztrófák elhárítására kell koncentrálnia.

Több mint 200 milliárd forintos társasház-felújítási program indulhat 2027 első negyedévében.

Átfogó büntetőjogi, egészségügyi és szociális intézkedéscsomagot vezet be a kormány a nők védelme, a kapcsolati erőszak visszaszorítása és a menstruációs szegénység felszámolása érdekében.

A jegybankelnök szerint a globális pénzügyi rendszer átrendeződése egyszerre jelent új kockázatokat és lehetőségeket.

Tíz hazai nemzetipark-igazgatóság élére kerestek új vezetőket, a nyílt pályázatokra pedig mintegy százhúszan jelentkeztek.

Olyan sokan szeretnék megismerni saját vagy hozzátartozóik állambiztonsági iratait, hogy már biztosan egy évnél hosszabb várakozási időre kell számítaniuk az igénylőknek.

Vegyesen mozgott a forint csütörtök reggelre a főbb devizákkal szemben az előző délutáni jegyzéséhez képest a nemzetközi devizakereskedelemben.

Bár október közepén még komoly lemaradás mutatkozott, Magyarország az idén év végén várhatóan elkerüli az uniós források elvesztését.

Egyre nagyobb hangsúlyt kap a vízmegtartás, a klímaváltozáshoz való alkalmazkodás és az energiahatékonyság a 2027-es költségvetési tervezetben.

A vádak szerint egy jövedelmező vízumbiznisz keretében több mint száz vietnámi állampolgár illegális Nyugat-Európába jutását segítették elő.


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.