Ha eurót szeretnénk, akkor a csatlakozás előtti néhány évben egyszámjegyű béremelkedésben kell gondolkodni.



A jegybank legfrissebb felmérése szerint hiába erős a bankok hitelezési képessége, illetve likviditása, továbbra sem szívesen vállalnak kockázatot, aminek főként a vállalatok látják kárát, a még mindig meglehetősen szűkös hitelkínálat miatt. A hitelezés visszaesésében persze az is közrejátszik, hogy mi magunk sem igényeljük igazán a bankok pénzét.
A Magyar Nemzeti Bank (MNB) 2003 óta rendszeresen készít hitelezési felmérést a hazai bankok körében, melyben egyrészt az előző negyedévre visszatekintő, másrészt a következő félévre prognosztizált hitelezési gyakorlatot elemzi. A legfrissebb, 2009 negyedik negyedévre vonatkozó, januárban végzett felmérése is a háztartási és vállalati szektor hitelezését, és az önkormányzatok bankok általi finanszírozását vizsgálta. A lakossági szegmensre vonatkozó részben ez alkalommal arra is választ kerestek, hogy a lakáscélú, illetve a fogyasztási hitelállomány átstrukturálási folyamata hogyan zajlik, és mi várható a jövőben.
A felmérés eredményei alapján nyugodtan mondhatjuk, hogy a bankok kissé fukarul bánnak pénzükkel, ugyanis hiába erős a hitelezési képességük, valamint megfelelő a likviditási és tőkehelyzetük, kockázatvállalási hajlandóságuk még mindig alacsony, ami bizony nem túl kecsegetető az ügyfelekre nézve.
Éles a verseny a jó ügyfelekért!
A lakás célú hitelek esetében a bankok döntő többsége, piaci részesedésének növelése és a kellően fizetőképes ügyfelek megszerzése érdekében enyhítette árjellegű tényezőit. Ez elsősorban a kamatfelárak, illetve a válság kitörése óta először a felszámolt díjak csökkentésében jelentkezett, ami várhatóan az idei első félévben is folytatódni fog.
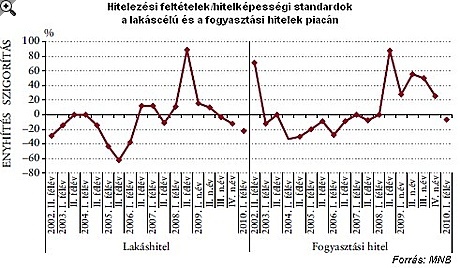
Más a helyzet a fogyasztási hitelekkel, ahol összességében tovább szigorítottak a bankok a feltételeken, még ha a korábbinál kevesebb bank számolt is be ilyenről.
Milyen hitelt keresünk?
2009 első három negyedévében a bankok még szinte egyöntetűen erőteljes keresletcsökkenést jeleztek a fogyasztási hitelek esetében, míg a lakáscélú hiteleknél a forint alapúak iránti kereslet némileg már emelkedett, a devizahitelek kereslete pedig stagnált.
Az utolsó negyedévben bankok már nem érzékelték a háztartási hitelek iránti kereslet csökkenését, sőt, a forintalapú hitelek esetében az igények növekedésére számítanak idén, főként a megjelenő új termékek, az aktívabb piaci jelenlétük, valamint az általános kamatszint csökkenése miatt.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Mi van a problémás hitelekkel?
A mostani felmérés során arra is kitértek, hogy a leromlott portfoliójú háztartási hitelekkel mit tesznek a bankok. A válaszok alapján a bankok állományuk közel 2-5 százalékát strukturálták át annak érdekében, hogy az ügyfelek fizetési képessége stabilizálódjon. Ezt elsősorban a futamidő meghosszabbításával, és a törlesztő terhek átmeneti (jellemzően 6-12 hónapos), jelentős enyhítésével igyekeztek elérni. Ezen ügyleteknél az előző év végéig 80-90 százalékos arányban sikerült az újbóli fizetési késedelembe esést elkerülni.
Ami a kilátásokat illeti, a bankok jelentős része bizakodónak tűnik, és a hitelezési hajlandóságuk növelését tervezik, legalábbis a jelzáloggal fedezett hitelek esetében. Sajnos azonban a hitelkínálat bővítése nem jelenti azt, hogy az elmúlt negyedévek nem ár jellegű szigorításait (pl. fedezeti követelmények, hitelminősítés) eltörölnék a bankok.
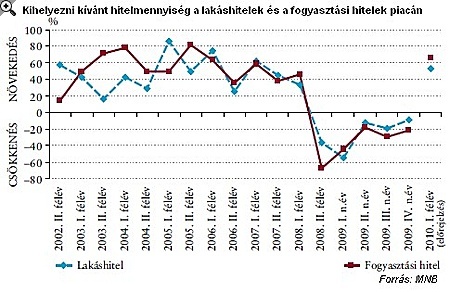
Ez a tendencia egyébként nem mond ellent a nemzetközi tapasztalatoknak sem: az eurozóna bankszektorában, valamint az USA-ban a fogyasztási és a lakáscélú hiteleknél is csökken ugyanis a szigorító bankok aránya, még ha utóbbi szegmensben kisebb mértékben is a hazánkban tapasztalhatónál.
A vállalatokkal a legszűkmarkúbbak a bankok!
A vállalati hitelpiacon szinte semmiféle enyhülést nem lehetett tapasztalni a korábbi felmérés óta, sőt, az üzleti célú ingatlanhitelezés terén még tovább csökkent a kihelyezni kívánt hitelmennyiség.
Bár az előző jelentés óta jóval kevesebben, de még így is majdnem minden harmadik bank szigorított a vállalati hitelezési feltételein, ami elsősorban iparág-specifikus problémákra vezethető vissza.
Ami a keresleti oldalt illeti, 2009-ben szép fokozatosan megcsappant a rövid lejáratú, forgóeszköz-finanszírozási hitelek iránti, korábban tapasztalt kereslet-növekedés, míg a beruházási hitelek esetében tovább csökkent az igény.
Ha eurót szeretnénk, akkor a csatlakozás előtti néhány évben egyszámjegyű béremelkedésben kell gondolkodni.

A szakember szerint a 27 tagállam lassú, demokratikus döntéshozatala hosszú távon valójában előnyt jelent, hazánk pedig a közép-kelet-európai régió szellemi vezetőjévé válhat.
Jóváhagyta az Európai Bizottság, hogy az OTP Bank felvásárolja a balti régió harmadik legnagyobb bankcsoportját, az észt Luminort.

Csányi Péter, az OTP Bank vezérigazgatója a bankszektort sújtó különadók mielőbbi csökkentését és kivezetését sürgette
Az euró átvétele egy olyan stratégiai lépés, ami alapjaiban határozza meg a magyar gazdaság jövőbeli kereteit.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.

A 60 év felettiek átlagos banki tartozása meghaladja a 925 ezer forintot.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.