Az Országos Burgonya Szövetség és Terméktanács szerint az árrésstop torzíthatja a piac működését.




A pénzhez való viszonyunkat az életkor mellett a családi minták, a gyerekkorban átélt válságok és a digitalizáció is alakítja. Steigervald Krisztián generációkutató szerint miközben az idősebbek inkább a készpénzben és a személyes ügyintézésben bíznak, a fiatalok már az applikációkra és akár a mesterséges intelligenciára is rábízhatják pénzügyeik egy részét - derült ki a Portfolio Business Podcast legfrissebb adásából.
Minden generáció más gazdasági, társadalmi és technológiai környezetben tanulja meg, hogyan bánjon a pénzzel. Ezeket a tapasztalatokat tovább árnyalják a családi szabályok: van, ahol nem beszélnek a pénzről, máshol alapvetés, hogy hitelt soha nem szabad felvenni, minden bevételt rögtön elköltenek, vagy éppen minden lehetséges forintot félretesznek.
Steigervald Krisztián generációkutató a Portfolio Business Podcast adásában arról beszélt, hogy a gazdasági környezet és az otthonról hozott minták egymásra épülnek. Két, azonos korban felnövő fiatal pénzügyi viselkedése ezért akkor is teljesen eltérő lehet, ha ugyanazok a digitális szolgáltatások és fogyasztási lehetőségek veszik körül őket.
A generációkutató szerint különösen meghatározók azok a gazdasági és társadalmi események, amelyek gyermekkorban érik az embert. A világháború, a 2008-as pénzügyi válság vagy a koronavírus-járvány másként hat arra, aki gyerekként, és másként arra, aki már kialakult pénzügyi szokásokkal rendelkező felnőttként találkozik vele.
A gazdasági környezet ugyanakkor sokkal gyorsabban változik, mint a családok pénzzel kapcsolatos gondolkodása. A transzgenerációs családi mintázatok akár több tíz éven, több generáción keresztül is tarthatnak. Ugyanazok a hiedelmek és gondolatok akár 100–120 évig is tovább gördülhetnek, miközben már teljesen más gazdasági helyzetben élünk.
Jó példa erre a hitelfelvétel megítélése. Egy családban generációkon keresztül fennmaradhat az a szabály, hogy eladósodni semmilyen körülmények között nem szabad, miközben egy kedvező kamatozású lakáshitel bizonyos helyzetekben már észszerű pénzügyi döntés lehet.
A következő nemzedék ráadásul nem feltétlenül egyszerűen lemásolja a szülők viselkedését. Előfordulhat, hogy éppen az ellenkezőjét teszi: ha a szülők minden pénzt félretettek, a gyerek tudatosan költekezőbb lesz. Steigervald Krisztián szerint azonban ez továbbra is ugyanannak a családi mintának a része, csak annak másik véglete.
A baby boomerek pénzügyi gondolkodását erősen meghatározta a háború utáni újjáépítés, a hiánygazdaság és a bizonytalanság. Számukra a pénz fizikai formában jelent meg: készpénzben kapták a fizetésüket, és gyakran otthon is tartottak tartalékot. Kevésbé bíztak a bankokban, a pénzt pedig olyan erőforrásnak tekintették, amelynek minden darabjára vigyázni kell.
Az 1965 és 1979 között született X generáció még a szocializmusban, takarékbélyegekkel és korlátozott árukínálat mellett tanulta meg a spórolást, fiatal felnőttként azonban már a piacgazdaságban, a hitelek és a fogyasztói társadalom megjelenése idején kellett boldogulnia. Ők voltak az elsők, akik nagy számban találkoztak a devizahitelezéssel is.
Az Y generáció már egy erőteljesebben fogyasztásközpontú világban nőtt fel, ugyanakkor fiatalon megtapasztalhatta a 2008-as válság következményeit. Ez a bankokhoz, a munkaadókhoz és általában a hosszú távú elköteleződéshez fűződő viszonyukat is befolyásolhatta.
A Z generáció számára viszont a pénz egyre kevésbé kézzelfogható. A zsebpénz már nem feltétlenül bankjegyként kerül a pénztárcába, hanem csak egy számként jelenik meg a telefon képernyőjén. Ettől még a családi hozzáállás változatlan maradhat: előfordulhat, hogy a pénzről továbbra sem beszélnek, a gyerek pedig csak veszekedésekből, félmondatokból vagy a szülők reakcióiból próbálja megérteni a család anyagi helyzetét.
Korábban az iskola befejezése, a munkába állás, a családalapítás és a lakásvásárlás viszonylag rövid időn belül követte egymást. Emiatt a jogi és a pénzügyi felnőtté válás időszaka is közel esett egymáshoz. Mára ezek az élethelyzetek jelentősen szétcsúsztak.
Egy 23 éves fiatal élhet önállóan albérletben, miközben anyagilag még a szüleitől függ. Egy 28 évesnek lehet saját jövedelme, megtakarítása és befektetése, miközben továbbra is a családi otthonban lakik. Steigervald Krisztián ezért a pénzügyi érettséget nem életkorhoz, hanem képességekhez kötné. Ide tartozik, hogy valaki képes-e saját jövedelmet teremteni, felelősséget vállalni a kiadásaiért, és nemcsak az adott hónapra, hanem öt, tíz vagy akár harminc évre előre is gondolkodni.
A fiatalok nagyobb kockázatvállalása részben életkori sajátosság, nem feltétlenül generációs jelenség. A különbség inkább abban van, hogy az egyes korosztályok mit tartanak kockázatosnak. Az idősebb ügyfél számára egy hagyományos banki termék tűnhet biztonságosnak, mert azt ismeri, még akkor is, ha annak hozama elmarad az inflációtól. Egy fiatal viszont könnyebben használhat digitális pénzügyi szolgáltatásokat, és kevésbé tarthat a kriptovalutáktól vagy más online megoldásoktól.
A digitális jártasság azonban nem azonos a pénzügyi tudatossággal. Attól, hogy valaki magabiztosan használ egy applikációt vagy megérti egy digitális rendszer működését, még nem feltétlenül tudja felmérni egy befektetés valódi kockázatát.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Steigervald Krisztián szerint a generációk közötti legfontosabb pénzügyi különbség abban látható, hogy kiben vagy miben bíznak meg. Az idősebb generációk számára biztonságot jelenthet a bankfiók, a személyes ügyintéző és a tekintélyt sugárzó intézményi környezet. A fiatalabbak már olyan szolgáltatásokban is megbízhatnak, amelyek mögött nincs hagyományos banképület vagy személyesen ismert tanácsadó.
Ők gyakran inkább egy hozzájuk hasonló influenszerhez, online szakértőhöz, applikációhoz vagy mesterséges intelligenciához fordulnak. Ez a változás a bankfiókok és a pénzügyi szolgáltatók jövőjére is hatással lehet.
A generációkutató szerint az egyik legnagyobb változást az hozhatja, amikor a mesterséges intelligencián alapuló pénzügyi segítség már nemcsak a tehetősebb, privát banki ügyfelek számára lesz elérhető. Az AI a bevételek, kiadások és hosszabb távú célok alapján személyre szabottan jelezheti, hogy egy adott hónapban mennyit költhetünk még el. Figyelmeztethet, ha túlléptük a keretet, és akár egyes kiadásokat is letilthat. A bankok saját, folyamatosan elérhető AI-ügynököket fejleszthetnek, amelyek a nap 24 órájában kommunikálnak az ügyféllel.
Ennek alapja az lehet, hogy az emberek egyre gyakrabban használják beszélgetőpartnerként is a mesterséges intelligenciát. Az AI mindig elérhető, miközben egy családtag, banki tanácsadó vagy más szakember nem feltétlenül tud azonnal válaszolni.
A változás ugyanakkor új bizalmi kérdéseket vet fel. A pénzügyi szolgáltatóknak meg kell találniuk, hogyan használhatják az AI-t úgy, hogy az ügyfelek valóban rábízzák személyes adataikat és pénzügyi döntéseik egy részét.
A készpénz visszaszorulása pszichológiailag is megváltoztatja a vásárlást. Amikor valaki bankjegyet ad át, fizikailag érzékeli, hogy csökken a nála lévő pénz. Ezt a viselkedési közgazdaságtan a „fizetés fájdalmának” nevezi. A bankkártya már gyengítette ezt az érzést, a mobiltelefonos és automatikus fizetés pedig szinte teljesen eltüntetheti. A mai gyerekek sokszor meg sem tapasztalják, milyen érzés, amikor a hónap elején kapott készpénz fokozatosan elfogy.
Ez könnyebben vezethet túlköltekezéshez, különösen az automatikusan megújuló előfizetéseknél. Ezeknél már fizetési döntést sem kell hozni minden alkalommal: az összeg levonódik, a felhasználó pedig csak később érzékeli, hogy kevesebb pénze maradt.
A generációk eltérő pénzügyi gondolkodása az ingatlanvásárlásnál különösen látványos. Az idősebbek jelentős része úgy nőtt fel, hogy mindenkinek saját lakásra kell törekednie, mert az ingatlan biztos és elvehetetlen vagyon.
Egy Z generációs fiatal azonban nem feltétlenül szeretné minden megtakarítását egyetlen lakásba fektetni, majd húsz-harminc évre elköteleződni egy hitel mellett. Elképzelhető, hogy néhány év múlva másik városban vagy másik országban akar élni, ezért az albérlet rugalmasságát előnynek tekinti. Ez komoly feszültséget teremthet azokban a családokban, ahol a szülők vagy nagyszülők akár előre megvásárolják a lakást a fiatalnak, ő azonban nem érzi azt megfelelő életcélnak.
A helyzetet tovább nehezítik az ingatlanárak. Steigervald Krisztián szerint ma már egy panellakás négyzetméterára is elérheti a másfél-kétmillió forintot, ezért sok fiatal számára a saját otthon megszerzése nemcsak értékválasztás, hanem jövedelmi kérdés is.
A Z és az Alfa generáció számára a negyven-ötven évre szóló pénzügyi tervezés, például a nyugdíj-előtakarékosság vagy egy hosszú távú életbiztosítás jelenleg nehezen megfogható. Elképzelhető, hogy ezek az életciklusok náluk később kezdődnek el, így a szolgáltatóknak új termékekkel kell áthidalniuk a köztes időszakot. A fiatalabb ügyfelek gyors visszajelzést, azonnali jutalmat és rögtön érzékelhető szolgáltatást várhatnak. Számukra kevésbé a fizikai tulajdon – például saját lakás vagy autó –, inkább a rugalmasság és az élmény válhat fontossá.
A harmadik meghatározó irány a folyamatosan rendelkezésre álló digitális segítség lehet. Erre azért is szükség van, mert sok családban még mindig nem beszélnek nyíltan a pénzről. A következő nagy kérdés ezért már nem csupán az, hogy kell-e pénzügyi nevelés, hanem az, hogyan lehet úgy beszélni a pénzről, hogy azt a gyerekek és a fiatal felnőttek valóban megértsék.
Az Országos Burgonya Szövetség és Terméktanács szerint az árrésstop torzíthatja a piac működését.
2025-ben az előző évinél kevesebb ember költözött Budapesten belül másik kerületbe, mintegy 29 ezren változtattak állandó lakóhelyet a fővároson belül.

A kereseti statisztikákban gyakran találkozunk az átlagbérrel, ezt azonban a kiugróan magas fizetések könnyen felfelé húzhatják.
Vegyesen alakult a forint árfolyama a főbb devizákkal szemben csütörtökön estére a reggeli szintekhez képest a nemzetközi devizakereskedelemben.

A Budapesti Értéktőzsde részvényindexe, a BUX 494,39 pontos, 0,33 százalékos csökkenéssel, 151 507,86 ponton zárt csütörtökön.

Ruszin-Szendi Romulusz honvédelmi miniszter cáfolta azokat a sajtóhíreket, amelyek szerint a kormány elutasítaná az Európai Unió SAFE védelmi hitelprogramját.

Erősödött a forint péntek reggel a főbb devizákkal szemben a nemzetközi bankközi devizapiacon a csütörtök esti jegyzésekhez képest.

Tavaly a hűtőket árusító webáruházak 63 százalékánál találtak problémát, idén új termékeket ellenőriznek.

A legnagyobb brit bankok lebonyolították a szektor szerint világszinten is első, tokenizált betétekkel végrehajtott bankközi tranzakciókat.

Magyarországnak egyelőre nem kell alkalmaznia az uniós gázpiaci kapacitás-alokációs szabályokat a magyar–szerb határon.

Egy ponttal emelkedett a GKI konjunktúra indexe, miközben a fogyasztói bizalom nem változott érdemben.

A világ kőolaj-kereskedelmének negyede halad át a mindössze 33 kilométer széles Hormuzi-szoroson.

Ausztriában a jövő hónapban életbe lépő intézkedéscsomag hatására literenként több mint 12 centtel mérsékelhető a benzin és a gázolaj ára.

Az Alkotmánybíróság hétfői döntésében alaptörvény-ellenesnek minősítette az önkormányzatoktól beszedett szolidaritási hozzájárulás jelenlegi rendszerét.

Idén a vártnál alacsonyabb, mindössze 1,8 százalékos inflációval számol a Magyar Nemzeti Bank, jövőre azonban 3,1 százalékra gyorsulhat a pénzromlás üteme.

Ha 2030-ban sikerül csatlakozni az európai árfolyam-mechanizmushoz, Magyarország leghamarabb 2033-ban vezetheti be az eurót.

A mezőgazdaság és a gasztronómia szoros összekapcsolása, valamint a teljes értéklánc lefedése jelentheti a túlélést a nehéz helyzetben lévő magyar gazdák számára.

A hazai gázárakat és a statisztikákat jelenleg teljesen átláthatatlanná teszi a 2013 óta érinthetetlen politikai tabunak számító rezsicsökkentés.

Elbizonytalanodott a nemzetközi befektetői hangulat, ezért a BUX csökkenéssel kezdheti a csütörtöki kereskedést.

Magyar Nemzeti Bank kedden változatlanul 5,5 százalékon hagyta az alapkamatot, egyúttal bejelentette, hogy 2028-tól 3 százalékról 2,5 százalékra csökkenti középtávú inflációs célját.

Reggelre az euró 365,49, a dollár 321,03, a svájci frank pedig 389,48 forintra drágult.
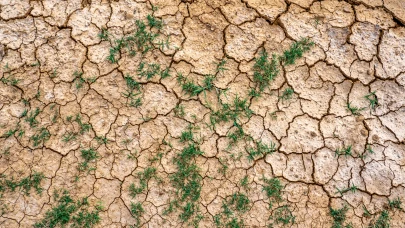
A tartós csapadékhiány miatt egyes gazdaságokban a megszokott termés mindössze 20 százalékát sikerült betakarítani, miközben a talajból egy teljes évnyi csapadék hiányzik.

Erőteljesen gyengült szerdán a forint a főbb devizákkal szemben a bankközi devizapiacon.

Nem kell többé azon gondolkodnod, melyik termékre érdemes felhasználnod a JOKER kupont!
Alacsony havidíjak és 4 év után is garantált visszavásárlási ár egy különleges programban.