A társaság a jelenlegi gazdasági környezet, a piaci folyamatok és az ügyfelek fogyasztási szokásai alapján határozott így.


A Varga Mihály nemzetgazdasági miniszter által pénteken benyújtott törvényjavaslat nem csak a PSZÁF MNB-be olvasztásáról, hanem a bankközi jutalékok magyarországi szintjének korlátozásáról is szól. A betéti kártyákra 0,2, a hitelkártyákra 0,3 százalékos interchange lesz érvényes eszerint.
Varga Mihály pénteken a bankkártyás fizetéseket, illetve a kártyapiacot nagyban érintő törvényjavaslatot nyújtott be. Az Országgyűlés honlapján megjelent javaslat szerint a belföldi kártyás fizetési műveletekre vonatkozó korlátozások lépnek életbe. A betéti kártyás tranzakciók után legfeljebb a fizetés értékének 0,2, hitelkártyás fizetésnél 0,3 százalékát szedhetik be a fizetési kártyát kibocsátó bankok. A javaslat szerint 2014. január elsejétől lesz érvényes a korlátozás.
Ahogyan arról korábban is írtunk, az MNB szerint a kártyatársaságok önkéntesen nem csökkentették az interchange díjakat, emiatt készült egy hosszú egyeztetés után egy tervezet, amelyben azt javasolta az MNB, hogy a nemzetközi díjakhoz igazítsák a hazai bankközi jutalékokat. Az MNB szerint a piac ezt a díjcsökkenést továbbadja majd a kereskedőknek.
Az Európai Bizottság által július végén közzétett irányelvtervezet gyakorlatilag a most megjelent magyar javaslattal azonos mértékben korlátozná az interchange díjakat, de kezdetben csak a nemzetközi bankközi jutalékokra lenne érvényes. Csak egy közel két éves átmeneti időszakot követően vonatkozna az EU-s javaslat a belföldi interchange díjakra.
A szabályozás ellen szóló érvként a piaci szereplők arra hívták fel a figyelmet, hogy drasztikusan nő majd a kibocsátás költsége, ami növelheti a kártyadíjakat. Ezt modellezve a jegybank arra jutott, hogy egy az egyben áthárítva 20 százalékos kártyadíj növekedés (körülbelül 5-600 forint) elképzelhető, de nem reális, hogy emiatt sokan visszaadnák a kártyáikat.
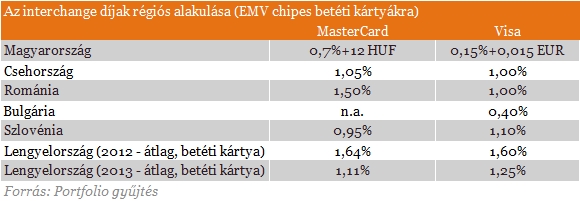
Ezzel gyakorlatilag lezárul az úgynevezett bankkártyacsata, amely a két legnagyobb kártyatársaság közötti vitát jelenti. A Visa jelenleg a MasterCardnál alacsonyabb bankközi jutalékkal rendelkezik Magyarországon egy korábbi uniós vállalása miatt, és szerintük ezért veszítették el a magyar piacon szerzett részesedésük nagy részét az utóbbi években. Elméletileg ennek a szabályozásnak nincsen köze a Visa és a MasterCard interchange díjai közötti köülönbséghez, de mivel mindkét társaságra vonatkozik, megszűnteti az interchange díjakban tapasztalt különbségeket.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
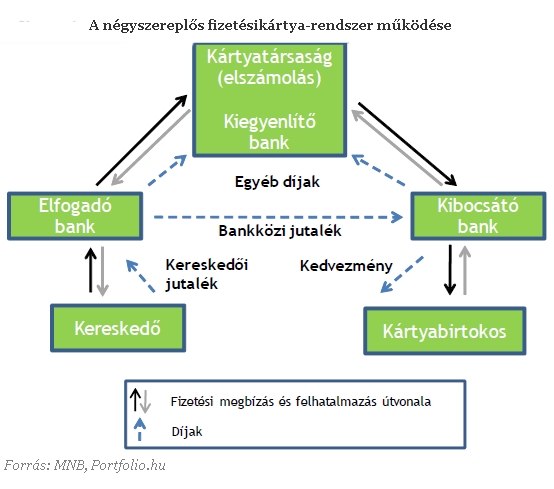
A kibocsátó bankok az elfogadóktól szedik be az interchange díjakat, amelyeket eredetileg a kártyakibocsátás ösztönzésére, és a kibocsátás költségeinek fedezésére vezettek be. A bankközi jutalékot az elfogadásért cserébe a kereskedőktől beszedett kereskedői jutalék fix elemként kezelik a pénzintézetek. Vagyis a beszedett, majd továbbadott bevétel összességében a bankszektor jövedelme. Egy-egy bank nem csak kibocsátó, vagy elfogadó, hanem gyakran mindkettő egyszerre, így összességében az egymásnak fizetett jutalékok szektorszinten akkor eredményeznek nagyobb bevételt, ha a díj minél magasabb, és azokat az elfogadók áthárítják a kereskedőkre (ami a gyakorlatban így is történik).
Mivel a most javasolt korlátozás alacsonyabb szintekre szorítja az interchange díjakat, az elfogadó bankok az MNB várakozása szerint csökkenteni fogják a kereskedői jutalékokat, így nőhet azon kereskedők száma, amelyek kártyát fogadnak el. Az elfogadói infrastruktúra fejlesztése jelenleg a jegybank egyik fontos célkitűzése, így a szóban forgó javaslat e cél teljesülését segítheti.
A társaság a jelenlegi gazdasági környezet, a piaci folyamatok és az ügyfelek fogyasztási szokásai alapján határozott így.

A GTA VI Xbox One konzolokon is játszható lesz az Xbox Cloud Gaming segítségével: mutatjuk, hogyan futtathatod a Grand Theft Auto VI-ot régi Xbox konzolon.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

Az AI-t használó vállalatok 82%-a tervezi további mesterségesintelligencia-alapú alkalmazások használatát.

A lakosság jellemzően csak egy komolyabb tőzsdei korrekció vagy gazdasági visszaesés hatására kezd el érdemben megtakarítani.

Több mint 76 millió eurónyi gyanús tranzakciót tártak fel az olasz hatóságok, a Revolut ellen is intézkedtek.

A pénzintézetek a rutinfeladatok automatizálásával sikeresen csökkentik a költségeiket és több helyen létszámleépítéseket hajtanak végre.

A TikTok mára a világ egyik legnagyobb elérésű közösségi platformjává vált, népszerűsége azonban országonként jelentős eltéréseket mutat.

A több mint 24 órán át tartó fennakadásokat a techóriás az infrastruktúra túlterheltségének tulajdonította

A hibát felfedező biztonsági kutatók figyelmeztettek, hogy pusztán az iOS frissítése nem oldja meg a problémát.

Több mint 400 millió dollárnyi kriptovalutát zsákmányoltak észak-koreai állami hátterű hackerek az elmúlt másfél évben.

A NAV már korábban is figyelmeztetett, hogy a csalók az adóhivatal oldalaira hasonlító felületeken próbálnak bankkártyaadatokat kicsalni.

Több mint tizenkét órán át tartó súlyos üzemzavar bénította meg a Microsoft legfontosabb szolgáltatásait.

Mintegy tizenkét órán át tartó globális leállás bénította meg a Microsoft kulcsfontosságú szolgáltatásait, köztük az Outlookot és a Teamst.

2025-ben először történt meg, hogy több villamos energiát termeltek a világon megújuló energiaforrásokból, mint szénből.

Világszerte 74 országban okoz komoly fennakadásokat a Microsoft csütörtök délután kezdődött globális rendszerleállása,

Távozik az Nvidia éléről Jensen Huang vezérigazgató, miután fény derült több házasságon kívüli kapcsolatára, amelyek egyike súlyos nemzetbiztonsági aggályokat is felvetett.

Figyelmeztetést adott ki az Állambiztonsági Szolgálatok Történeti Levéltára, miután kiderült, hogy több külső weboldalon is megjelentek az ügynökaktákkal kapcsolatos adatbázisok.
Az Nvidia igazgatótanácsa jelenleg is tárgyal Jensen Huang vezérigazgató jövőjéről, miután napvilágot látott a második állítólagos viszonyának híre is.

A kínai hadsereggel szoros kapcsolatban álló egyetem hozzájutott az Nvidia nagy teljesítményű, mesterséges intelligencia fejlesztésére szolgáló H200-as chipjeihez.

Rendőrségi értesítésnek álcázott adathalász üzenetekkel próbálta megtéveszteni többeket is.

A NASA olyanok jelentkezését várja, akik tudományos, technológiai, mérnöki vagy matematikai területen szerzett mesterdiplomával rendelkeznek.

Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített...

Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.