A felmérés célja, hogy a minisztérium pontos képet kapjon a helyi igényekről, és ezek alapján tervezhesse meg a következő időszak bölcsődei fejlesztéseit.


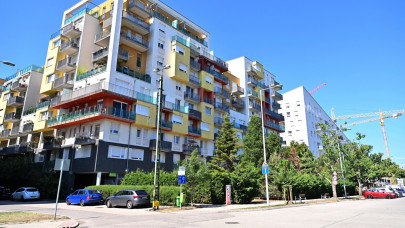


A Tisza-kormány az év végéig felfüggesztette a még építési engedély nélküli, kiemelt státuszú Otthon Start-beruházásokat, mivel a felvett támogatott hitelek több mint háromnegyede a legvagyonosabb rétegekhez került, az építési szabályozás pedig gyenge minőségű projekteknek kedvezett. A kabinet felülvizsgálja a rendszert, és egy új, a bérlakás- és kollégiumépítést előtérbe helyező lakásprogramot indít, miközben a jelenlegi hitelkonstrukció szigorítása is napirenden van - számolt be a Népszava.
Vitézy Dávid közlekedési és beruházási miniszter tájékoztatása szerint a kormány azért fagyasztotta be az engedéllyel még nem rendelkező Otthon Start Program (OSP) projekteket, mert az előző kabinet jellemzően a kormányközeli vállalkozóknak biztosított általuk könnyített szabályozást. A lazább előírások rendkívül gyenge minőségű, kizárólag a profitmaximalizálásra törekvő fejlesztéseket tettek lehetővé. Az év végéig tartó felülvizsgálat során azt ellenőrzik, hogy a tömeges lakásépítésekhez kapcsolódik-e megfelelő közlekedési infrastruktúra, és valóban fenntartható otthonok épülnek-e.
A döntés nem érinti azokat a beruházásokat, amelyek már rendelkeznek jogerős építési engedéllyel, így a folyamatban lévő építkezéseknél a vásárlók foglalói és hitelszerződései biztonságban vannak. Bizonytalanabb helyzetbe kerültek viszont azok, akik még engedély nélküli, de kiemelt projektben kötöttek előszerződést, bár az ingatlanpiaci szakértők szerint a felülvizsgálat nem jelenti feltétlenül ezen beruházások végleges leállítását.
Maga a hitelprogram egyelőre zavartalanul működik, pedig az eredetileg a rászoruló fiataloknak szánt, még az Orbán-kormány által 2025 őszén indított konstrukció az MNB adatai szerint súlyos aránytalanságokat mutat. A 2026 februárjáig megkötött több mint 27 ezer OSP-hitelszerződés 76 százalékát a társadalom legfelső jövedelmi ötödébe, azon belül is döntően a legfelső tizedébe tartozók vették fel. Az állam tehát a jelenlegi, akár 50 millió forintos összeghatárú és 3 százalékos, fix kamatozású hitellel lényegében a jómódúak lakásvásárlását támogatja.
Mivel a 23 éves átlagos futamidejű hitelek évente több százmilliárd forintjába kerülnek az adófizetőknek, a bankszektor arra számít, hogy a kormány hamarosan lezárja a programot a magas jövedelmű igénylők előtt. A költségeket emellett egy sikeresebb gazdaságpolitika is mérsékelheti: ha a piaci lakáshitel-kamatok a konvergencia révén a jelenlegi 6,8 százalékról 3 százalék közelébe csökkennek, a kamattámogatásra fordított állami kiadások minimálisra olvadhatnak.
Bárkinek járhat ingyen 8-11 millió forint, ha nyugdíjba megy: egyszerű igényelni!
A magyarok körében évről-évre nagyobb népszerűségnek örvendenek a nyugdíjmegtakarítási lehetőségek, ezen belül is különösen a nyugdíjbiztosítás. Mivel évtizedekre előre tekintve az állami nyugdíj értékére, de még biztosítottságra sincsen garancia, úgy tűnik ez időskori megélhetésük biztosításának egy tudatos módja. De mennyi pénzhez is juthatunk egy nyugdíjbiztosítással 65 éves korunkban és hogyan védhetjük ki egy ilyen megtakarítással pénzünk elértéktelenedését? Minderre választ kaphatsz ebben a cikkben, illetve a Pénzcentrum nyugdíj megtakarítás kalkulátorában is. (x)
A hitelprogram átalakítása mellett a Tisza-kormány az év végéig egy teljesen új, Wekerle Sándor nevét viselő lakásprogramot is kidolgoz, amely a puszta tulajdonszerzés támogatása helyett uniós források bevonásával az állami és önkormányzati bérlakások, valamint a kollégiumok fejlesztésére fókuszál.
Címlapkép: Illyés Tibor, MTI/MTVA
A felmérés célja, hogy a minisztérium pontos képet kapjon a helyi igényekről, és ezek alapján tervezhesse meg a következő időszak bölcsődei fejlesztéseit.

A tesztelésen a szakemberek különböző zavarhelyzeteket és azok kezelését is vizsgálták.

A Pénzcentrum megnézte, milyen lakásokat lehet most 20–25 millió forint körül venni Budapesten.

A tű elrendelt zszerészművelet idejérelezárás érintette a közelben állomásozó hajót és a sétálóutat is, körülbelül ötven embernek kellett elhagynia a területet.

A legfontosabb változás a nyugdíjminimumot érinti, amelynek összege hosszú ideje változatlan volt.

Ezen a napon az állami lobogót félárbócra eresztik, a középületekre kitűzik a gyászlobogót, az iskolákban megemlékezést tartanak.

Eloltották a lángokat Budapest XI. kerületében, a Galvani úton, ahol egy körülbelül ötszáz négyzetméteres raktárépület gyulladt ki

A pályázat ötéves fenntartási időt rögzít, ezt követően a kedvezményezett szabadon rendelkezik a gépjármű felett, lehetősége nyílik annak eladására, bérbeadására is.

Amennyiben valamilyen épületszerkezeti vízszigetelési, vízelvezetési problémával állunk szemben, úgy első ezeknek a problémáknak a megszüntetése, ami gyakran nem olcsó dolog.

Ismét elérhető az online bankkártyás számlafizetés és az egyenleglekérdezés, lehet mérőállást diktálni és az előre fizetős gázórákat tölteni is.

Szombat hajnalra még inkább lehűlt a levegő, nagyrészt 1 és 5 fok között alakult a minimum-hőmérséklet.

A 2013-ban bevezetett rezsicsökkentés a jelenlegi formájában fenntarthatatlanná vált, és óriási terhet ró a magyar költségvetésre.

Október 25-én lesz az őszi óraátállítás 2026-ban. Mutatjuk, mit érdemes ennek kapcsán tudni.

A Pénzcentrum legújjabb sorozatában most Németország lakhatási helyzetét vizsgáljuk meg.

A férfiak átlagosan 37,2, míg a nők 34,3 évesen kötnek házasságot Magyarországon a legutóbbi, 2025-ös adatok szerint

Három év után először csökkentek a hazai lakásárak negyedéves alapon a 2026-os második negyedéves statisztikák alapján.

Magyarországon mintegy hárommillió embert érint a lakhatási válság

A dunántúli és balatoni borvidékeken a szőlőhegyi, zártkerti és présházas ingatlanok piaca az elmúlt években gyökeres átalakuláson ment keresztül.

Augusztushoz képest 26 százalékkal több lakást és házat hirdettek meg eladásra a tulajdonosok és ingatlanközvetítők, miközben a kereslet mindössze 1 százalékkal emelkedett.

Egy rosszul megválasztott kültéri burkolat vagy rosszul kezelt zöldfelület növelheti a hőszigetek hatásait, sokat ronthat a hőérzeten, az extra hőterhelés pedig az egészségen.

Munkacsoportot hozott létre a Közlekedési és Beruházási Minisztérium a ferihegyi repülőtér éjszakai forgalmának felülvizsgálatára

Több budapesti kerületben is zajlik az ebösszeírás, a kötelezettség elmulasztása akár 150 ezer forintos bírságot is érhet.

Látványosan kifulladt az év eleji lakáspiaci lendület, a harmadik negyedévben pedig már az árakban is megjelent a korrekció.
A kérdőív kitöltése 5 perc.
Új AI-alapú bankolási élményt kínál a Gránit Bank