A legújabb adójavaslatok alapján jövőre is fennmarad a bankok extraprofitadója, miközben a biztosítóknál megszűnnek a kisebb szereplőket segítő kedvezményes adósávok.



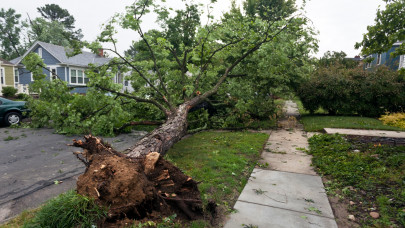


A magyarok többsége nem tudná biztosítási kártérítésből újjáépíteni a viharban, tűzben vagy éppen földrengésben tönkrement házát, mert annyira régi a szerződése, hogy az a jelenlegi értéke töredékét tartalmazza. Kártérítést pedig csak a biztosított összeg alapján lehet kapni. Gyakori, hogy egy ma 100 millió forintot érő ház még mindig a régi vásárlási áron szerepel a szerződésben.
Az értékkövetés legalább olyan fontos a biztosításban, mint maga a szerződés – írja közleményében a CLB. A független biztosítási alkusz kommunikációs igazgatója, Németh Péter szerint a szerződések aktualitásának fontosságát az érti meg igazán, akinek súlyosan megrongálódik a nagyjából 80-100 millió forintos forgalmi értékű háza, ám ennek mindössze a töredékét kapja meg kártérítésként a biztosítójától. Legfeljebb annyit, amennyiért vette egykor az ingatlant.
Az emberek többsége ugyanis a ház vagy lakásvásárláskor gondosan bebiztosítja az értékét, s ebben megnyugodva évekig, évtizedekig rá sem néz a szerződés tartalmára. Időközben azonban, aki csak tehette, korszerűsítette a háztartását, drágább berendezések kerültek a lakásokba, az ingatlanok is az egykori vételár sokszorosát érik már, de a biztosítási szerződésekben maradt minden a régi áron. Az ingatlanbiztosítások viszont nem követik automatikusan azt az áremelkedést, ami a lakáspiacon, illetve az építőiparban lezajlott az elmúlt években.
Így például a mai, négyzetméterenkénti akár 5-600 ezer forintos újjáépítési költségek helyett a szerződésekben foglalt értékek alapján átlagosan alig 200-250 ezer forintot fizetnek a biztosítók. Vagyis, egy ingatlan teljes újraépítéséhez a kártérítésből legfeljebb a munkálatok és az anyagár felére futja, hiszen a kifizetés alapját az egykor rögzített érték határozza meg. A reméltnél lényegesen kevesebb kártérítési összeg tragikus helyzetbe hozhatja azokat a családokat is, ahol egyébként rendesen fizetik a valamikor régen megkötött biztosítást.
A folyamatosan ketyegő biztosítási bomba éppen akkor robbanhat, amikor a legnagyobb szükség lenne a segítségre, a minél nagyobb kártérítési összegre
– szögezi le Németh Péter. Az igazgató szerint az értékkövetés fontosságára nem lehet elég gyakran figyelmeztetni az embereket – saját érdekükben –, mégsem válik általános gyakorlattá a szerződések legalább 3-5 évenkénti megújítása. Pedig az értékkövetés nem feltétlenül jelenti a biztosítási díj drágulását – vagy legfeljebb csak minimálisan –, viszont egy tragikus „káreseménykor” felbecsülhetetlen segítség.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Nem is kell a legtragikusabb kimenetelű esemény ahhoz, hogy valaki csalódjon a kártérítési összegben, elég az, ha a mostanában gyakori viharos szél ledönti a kéményt, elviszi a fél tetőt a házról vagy fákat dönt rá a lakóépületre. A régóta nem frissített és a jelenlegi értékhez nem igazított szerződés alapján kifizetett kártérítési összegből nem lehet ma egy új kéményt vagy tetőt építtetni.
Németh szerint Ilyenkor a károsultak a biztosítókat szidják, pedig egyszerűbb lenne időnként átnézni a szerződésbe foglalt értéket, s amennyiben az változott az elmúlt időszakban, akkor módosítani. Ilyenkor egyébként érdemes szétnézni a biztosítók kínálata között, mert gyakran változatlan díjért szélesebb körű biztosítást is lehet találni.
A legújabb adójavaslatok alapján jövőre is fennmarad a bankok extraprofitadója, miközben a biztosítóknál megszűnnek a kisebb szereplőket segítő kedvezményes adósávok.

Hamarosan indul az évvégi kgfb-kampány, több ezer forintot lehet spórolni

Mindenszentekkor a temetőknél is aratnak a tolvajok. Az autóban hagyott táskáért a casco általában nem fizet, a sírról ellopott vázáért pedig csak külön kiegészítővel.

Egy temetés ma már több százezer forintos, de akár milliós kiadást is jelenthet a családoknak, Magyarországon mégis kevesen gondoskodnak előre a saját temetésük költségeiről.

Jelentősen nőtt az életbiztosításokból származó díjbevétel Magyarországon az elmúlt években, a szerződések száma azonban jóval lassabban emelkedik.

A Wekerle Plusz program bejelentését követő két napban országosan 26 százalékkal, Budapesten pedig 35 százalékkal nőtt az ingatlanok iránti érdeklődések száma.

Tizenkét, háztartásokban használható készüléket vizsgáltak meg, és bár a többség jól teljesített, az egyik modell súlyos biztonsági hiányosságok miatt megbukott.

A magyar otthonok jelentős része ma is rengeteg energiát fogyaszt, miközben a tulajdonosoknak sokszor nincs pénzük a korszerűsítésre.

Jelentős megrendelésállományt hozhat a magyar építőiparnak a Wekerle átfogó otthonteremtési, otthonfelújítási, bérlakás- és kollégiumépítési programja.

A Wekerle-programcsomag a megfizethető bérlakások és kollégiumi férőhelyek számát is növelné.

A korábbi Otthon Start helyébe lépő Wekerle+ Vásárlási és Építési Hitel már 2026. október 28-tól elérhetővé válik, a többi konstrukciót pedig 2027 folyamán vezethetik be.
A magyar lakások 28 százaléka, közel 1,3 millió ingatlan tartozott a legrosszabb, I energiaosztályba 2022-ben a KSH becslése szerint.

Jelentősen átalakítja az otthonteremtési támogatások rendszerét a kormány a Wekerle Programmal.

Átrendezheti az építőipari keresletet a kormány által frissen bejelentett lakástámogatási rendszer.

Útjára indította a Tisza-kormány a Wekerle Lakás- és Kollégiumépítési Programot, valamint az Otthon Startot felváltó Wekerle+ hitelt.

A téli ruhaszárítás sokaknak okoz bosszúságot: a vastag ruhák lassan száradnak, a lakás levegője párássá válik, a dohos szag és a penész megjelenésének kockázata pedig...

Az évi harmincezer otthonra tervezett felújítási ütem mellett közel kilenc évtizedig tartana a teljes hazai lakóingatlan-állomány rendbetétele.

Gulyás István szerint a program indulásakor megnőhet a kereslet a kivitelezők iránt, ami hosszabb várakozással és áremelkedéssel járhat.

A magyar lakáspiacon érezhetően megtört a korábbi lendület: a drágulás üteme jelentősen visszaesett, több térségben pedig már lefelé indultak az árak.
Akár 225 millió forintos támogatáshoz is juthatnak a társasházak a készülő Wekerle Plusz program keretében,
Bő egy év alatt alaposan átalakította a magyar lakáspiacot az Otthon Start, de a kedvezményes hitel nem minden vásárlónak hozta el a remélt előnyöket.

A budapesti rövid távú szálláshelyek – mint amilyen az Airbnb vagy a Booking.com – mintegy harmada szabálytalanul vagy feketén működik,

Ismét második világháborús robbanószerkezetet találtak Budapest XVIII. kerületében, ezért október 25-én, vasárnap újabb lakossági kiürítésre és forgalomkorlátozásokra kell számítani.
A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.