A 362 forint körüli euróárfolyam viszonylagos nyugalmat jelez a devizapiacon, de a gazdaságban több olyan folyamat is zajlik, mely jövőre próbára teheti a fizetőeszköz erejét.


Most érdemes eurót váltani a nyaraláshoz vagy befektetésre a megkérdezett elemzők szerint. A forint rekordszinten mozog a közös fizetőeszközhöz képest, tehát nagyobb gyengülés esetén nagyot kaszálhatunk vagy olcsóbban megúszhatjuk a külföldi nyaralásunkat. Körülnéztünk a bankok ajánlatai között is, a legjobb euró betét hozamokat kerestük.
A Portfolio.hu pénzügyi elemzője szerint még van némi esélye a forint további erősödésére, de lényeges változásra nem számít, így szerinte most érdemes euróra váltani azoknak, akik külföldi nyaralást terveznek, de a megtakarítani vágyóknak is új lehetőséget jelenthet az erős forint. Ha már most felkészülünk a nyaralásra, akkor is érdemes az indulásig valamilyen betétben tartani a devizánkat, hogy legalább a kamatokkal is többet költhessünk majd a tengerparton.
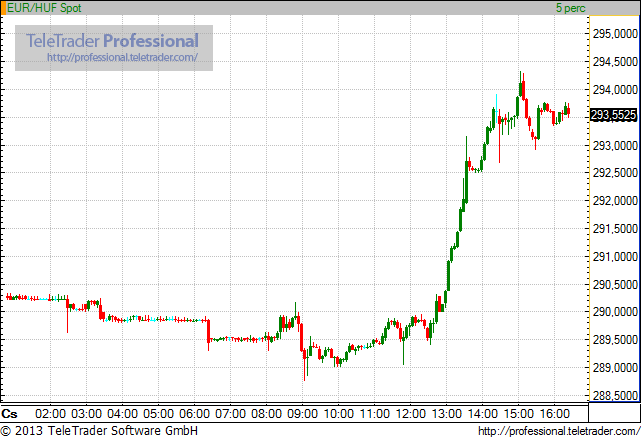
A forint már a tegnapi brüsszeli
jó hírre sem tudott erősödni, ami figyelmeztető jel volt, ma pedig több
tényező együttes hatására hirtelen esni kezdett, így az euróval szemben
294,5-ig ugrott a kurzus. Két napja ennél még 9 egységgel jártunk
lejjebb, azaz markáns változásról van szó és az öthavi csúcstól már
jócskán eltávolodtunk.
A kora délutáni hullámszerű, 4 egységnyi forintesés óta
nincs visszaerősödés, noha a fejlett részvénypiacokon újra javult a
hangulat. A dollár kurzusa 225 körül, a svájci franké 236 közelében
mozog.
Megtakarítanál euróban?
Alacsonyabb kamatok mellett akkor éri meg euróban befektetni, ha arra számítunk, hogy az árfolyam nekünk kedvező irányba mozdul el a lekötés ideje alatt. Ez az árfolyam különbözetnek kell fedeznie a kamatkülönbözetet és az átváltás költségét, hiszen az euró vételi és eladási árfolyam között több százalékpont eltérés is lehet.
Nézzük meg hogyan teljesített az euróbetét ez az elmúlt években, forintban vagy euróban volt érdemes félretenni? Példánkban megnéztük, hogy 1 millió forintot különböző időpontokban euró- és forintbetétbe téve, melyik hozza a nagyobb hozamot. Tehát a következő ábrán az egyes hónapokban lekötött éves betétek kifizetése látható. A piros egyenes az eredeti befektetésünket ábrázolja. Például 2009 novemberében lekötött egymillió forintnyi betétek forintban és euróban is 50 ezer forint körüli hozamot fizetett egy év múlva.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
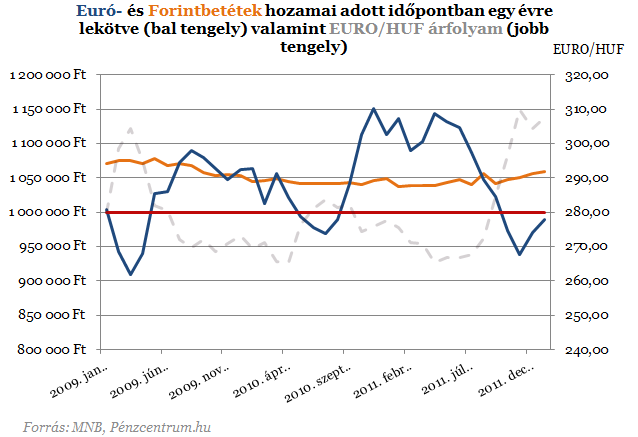
2010
októbere és 2011 júliusa között az euróbetéttel bőven a forint hozamok
felett lehetett keresni, ez annak köszönhető, hogy az ekkor befektetett
és egy év múlva lejáró megtakarítást 10-20 forinttal magasabb árfolyamon
lehetett visszaváltani. Legrosszabbul azok jártak, akik 2009
márciusában döntöttek az euró mellett, ekkor ugyanis rekord különbség
volt a kamatok között, a forintbetétekre 7,48 százalékot fizettek a
bankok, az euróra "csak" 3,76 százalékot. De a legnagyobb baj az volt,
hogy a 298 -as euró/huf árfolyam helyett már csak 265-öt kaptak
egységnyi megtakarításukért a betétesek.
Hova tegyük a pénzünk?
Körképünkben a bankok legkedvezőbb akciós ajánlatait vettük sorra, de még aktív banki kapcsolat mellett vagy friss pénzre is "csak" 2,25 százalékos hozamot érhetünk el a legnagyobb hazai pénzintézetekben tartott euró megtakarításunkkal.
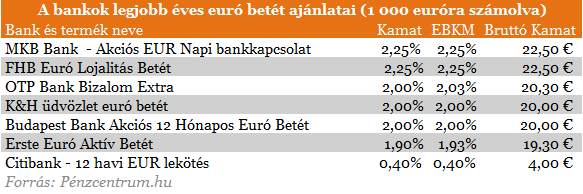
A forintbetétek kamata ennél sokkal magasabb, 4,8 és 5 százalék elérhető a hitelintézetekben, ami 6-7 ezer plusz hozamot jelent ezer euró esetén. Ha legalább ekkora kifizetést várunk el az euró betétünktől is, akkor legalább 292-293 forintos euróárfolyamnak kell lennie egy év múlva, amikor visszaváltjuk a pénzünket. Ha ennél magasabb lenne az árfolyam, akkor a forintbetétekhez képest extra profitra teszünk szert. Mielőtt minden pénzünket euróra váltanánk érdemes meggondolni, mekkora kockázatot vagyunk hajlamos vállalni. Érdemes lehet megtakarításaink egy-egy részét más devizában és megtakarítási formában tartani. Ha euróban gondolkodunk, akkor ott van a betétek mellett a magasabb hozamot kínáló Prémium Euró államkötvény is, ami az eurózóna inflációja feletti 2,5 százalékos kamatot fizet.
A 362 forint körüli euróárfolyam viszonylagos nyugalmat jelez a devizapiacon, de a gazdaságban több olyan folyamat is zajlik, mely jövőre próbára teheti a fizetőeszköz erejét.

A magyar fizetőeszköz mindhárom meghatározó devizával szemben veszített az értékéből a reggeli jegyzésekhez képest.

Csütörtök délelőtt javított a forint, az euró jegyzése 364,1-ig, a dolláré 328-ig süllyedt. A magyar deviza a szerdai gyengülésből kapaszkodott vissza.

Vegyesen mozgott a forint csütörtök reggelre a főbb devizákkal szemben az előző délutáni jegyzéséhez képest a nemzetközi devizakereskedelemben.

Nemcsak az adó-visszatérítés és a kedvező hozamok, hanem pénzjutalom is ösztönözheti az önkéntes nyugdíjpénztári megtakarítás elindítását.

Nagy kilengéseket hozott a csütörtöki kereskedés a technológiai részvények piacán.

Elsőre vonzó lehetőségnek tűnik, hogy a részvényeid megtartása mellett rendszeresen pénzt kapj a vállalatok nyereségéből, ehhez azonban komoly összeget kell befektetned.

Kisebb mínuszban járt a BUX csütörtök délelőtt, miközben a Richter az Eli Lillyvel bejelentett együttműködés után a nyitáskor történelmi csúcsát is elérte.

Emelkedéssel próbálják ledolgozni az elmúlt napok veszteségeit a részvénypiacok szerdán.

Az amerikai inflációs adat és a Fed döntéshozójának héja hangvételű nyilatkozata a dollárt és a kötvényhozamokat is kilőtte.

Emelkedéssel indult a szerdai kereskedés az európai és a magyar tőzsdén, az OTP részvényei a várakozásokat meghaladó negyedéves profit után erősödtek.
Az Nvidia zuhanása és a vártnál magasabb amerikai infláció nyomta rá a bélyegét a keddi tőzsdei kereskedésre, miközben a Lucid részvénye folytatta látványos szárnyalását.

A fiatalok közel 80 százaléka fél az alacsony nyugdíjtól, mégis csak töredékük tesz félre tudatosan.

A reggeli stabilitás után gyengülésnek indult a forint kedden, dél körül már 363 forint fölé emelkedett az euró árfolyama.

Az eredmények több területen is kedvező változásokat jeleznek, azonban a hosszú távú pénzügyi tervezésben és a nyugdíjas évekre való felkészülésben még jelentős a bizonytalanság.
A hétfői amerikai rali után kedden az európai és a hazai részvénypiacon is határozott emelkedéssel indult a kereskedés.

Erőteljes emelkedés bontakozott ki hétfőn a részvénypiacokon, miközben az amerikai–iráni megállapodás reménye meredeken lejjebb nyomta az olaj árát.
A forint hétfő reggel még erősödött, késő délelőttre azonban elveszítette lendületét.

A táska bankkártyákat és személyes iratokat is tartalmazott - ez nem sokon múlt!

Mérsékelt emelkedéssel kezdte a hétfői kereskedést a magyar tőzsde, miközben a vezető európai piacokon kisebb mínuszok alakultak ki.

A tőzsdén látott hozam még nem jelenti azt, hogy ennyivel gyarapodott a megtakarításod.
Növekvő forgalomban csökkent a Budapesti Értéktőzsde (BÉT) részvényindexe a héten, BUX pénteken 143 453,78 ponton zárt.

Nagy demokrata győzelmet hoztak az amerikai félidős választások, a piacok reakciója mégis visszafogottabb volt a vártnál. Mi áll a háttérben, és merre tovább?


Az egyetemi tudás és a gyakorlati tapasztalat összekapcsolását helyezi előtérbe az Óbudai Egyetem és a Gránit Bank 2026. november 5-én aláírt együttműködési megállapodása.
Egyre nyitottabbak a banki ügyfelek arra, hogy a mesterséges intelligencia segítse őket pénzügyeik intézésében – mutat rá az NRC által a Gránit Bank számára készített digitális bankolási kutatás.