A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.


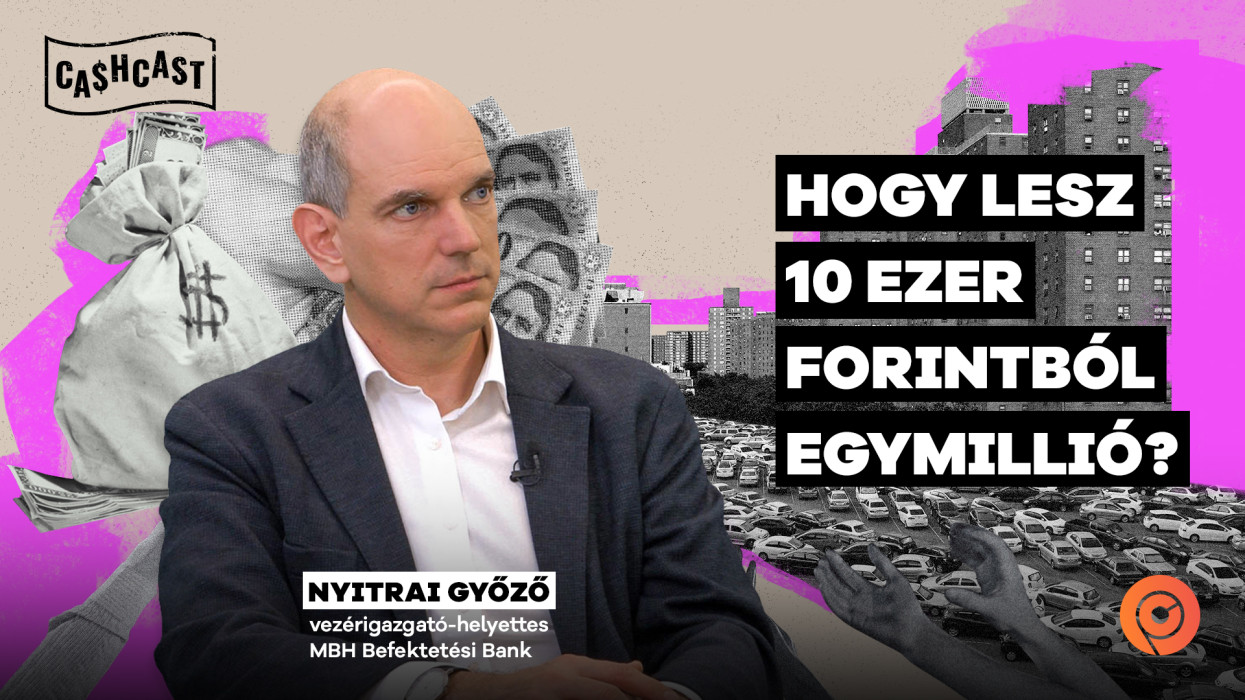


A gazdasági bizonytalanság közepette egyre több magyar gondolkodik el a megtakarítás lehetőségein. De milyen befektetési eszközök érhetők el, és hogyan lehet kis összeggel is jelentős vagyont építeni? Az újonnan debütáló Pénzcentrum podcast, azaz a "CashCast" első adásában szakértői válaszokat kaptunk ezekre a kérdésekre, most pedig olvasóinkkal is megosztjuk a legfontosabb tudnivalókat.
Infláció, háború, amerikai vámok és a közelgő magyarországi választás – mind olyan tényezők, amelyek befolyásolják a pénzügyi piacokat és a megtakarítási lehetőségeket. Ebben a változó gazdasági környezetben különösen fontos, hogy tisztában legyünk a befektetési lehetőségekkel és azok kockázataival.
A CashCast első adásában Nyitrai Győző, az MBH Befektetési Bank vezérigazgató-helyettese segített eligazodni a magyarok megtakarítási szokásai, a kamatkörnyezet és a legjobb befektetési termékek között. Szó esik arról is, hogyan lehet rendszeres, akár kisebb összegű megtakarításokkal hosszú távon jelentős tőkét felhalmozni.
Az említett körülményeket figyelembe véve elmondhatjuk: nincsenek könnyű helyzetben azok, akik szeretnék a pénzüket úgy elhelyezni, hogy az reálhozamot is tudjon nekik termelni. Természetesen ezen a területen is vannak dolgok, amikre ezért különösen érdemes odafigyelni.
"A befektetők gyakran a nominális hozamra figyelnek, pedig az infláció ezt jelentősen befolyásolja" – magyarázza Nyitrai Győző.
Például egy 6%-os hozamú kötvény esetében 100 forint befektetés után egy év múlva 106 forintot kapunk vissza. Ez azonban csak akkor jelent valódi nyereséget, ha az infláció nem emészti fel a hozamot. Ha az infláció 5%, akkor reálértéken mindössze 1%-os hozamunk marad. Sokan nem gondolkodnak reálhozamban, mert mindent nominálisan fizetünk, de egy befektetésnél kulcsfontosságú, hogy figyelembe vegyük az inflációs kilátásokat is.
A szakértő hangsúlyozta: ha az infláció várhatóan csökken, kisebb hozam is elég lehet, ha viszont tartósan magas marad, akkor érdemes magasabb hozamú befektetéseket keresni.
"Sokan összekeverik a megtakarítást és a befektetést" – mondja Nyitrai Győző. Az elemző kiemelte: a megtakarítás az egy el nem költött jövedelem, míg a befektetés már egy tudatos döntés: a pénzünket valamilyen eszközbe helyezzük, hogy az idővel többet érjen.
A magyarok hozzáállása ezen a téren eltérő. Vannak, akik apránként gyűjtögetnek, mások alkalmanként próbálnak ki befektetési lehetőségeket, és van egy tudatosabb réteg, amely diverzifikált portfólióban gondolkodik. Az utóbbi szemlélethez azonban hosszú út vezet, hiszen kockázatvállalási hajlandóság, hozamelvárások és inflációs kilátások mérlegelése is szükséges hozzá.
A szakember emlékeztetett: az OECD egyik felmérése rávilágít arra, mennyire sérülékeny a magyar lakosság pénzügyi helyzete. A kutatás azt vizsgálta, meddig tudná finanszírozni magát egy átlagos uniós állampolgár, ha elveszítené a munkáját.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
Az eredmények szerint Magyarország az utolsó előtti helyen áll: három emberből kettő legfeljebb három hónapig bírná ki tartalékokból. Ezzel szemben az EU-átlag hat hónap, míg Hollandiában az embereknek átlagosan egy évnyi megtakarításuk van. A magyar háztartások kétharmadának tehát nincs tartós anyagi biztonsága, ami komoly kockázatot jelent egy gazdaságilag bizonytalan időszakban.
"A pénzügyi tudatosság fejlesztése már gyermekkorban kezdődhetne, de ma hiányzik az a rendszeresség, amely korábban természetes volt" – mutat rá Nyitrai Győző. Például az iskolabélyeg egykor megtanította a diákokat a rendszeres megtakarításra, de ez mára eltűnt, és a családok pénzügyi nevelése is esetleges.
Az oktatási rendszerben ugyan van pénzügyi alapismeret, de ez minimális: a diákok nem tanulják meg, hogyan nyissanak bankszámlát, milyen befektetési lehetőségeik vannak, vagy hogyan kezeljék tudatosan a pénzügyeiket. A pénzügyi intézményeknek is szerepük lehet ebben, de a szemléletformálás elsősorban a családokon és az oktatáson múlik.
Bár a magyar gazdaság kihívásokkal küzd, a lakosság pénzügyi helyzete nem kizárólag a magas infláció és az alacsony reálbérek következménye. A brutális élelmiszerár-drágulás és a kedvezőtlen makrogazdasági adatok mellett legalább ennyire meghatározó tényező a pénzügyi tudatosság hiánya.
Az okos gazdálkodás kevesebb pénzből sem lehetetlen. A tudatos tervezés, a rendszeres megtakarítások és a megfelelő befektetési stratégiák hosszú távon jelentősen javíthatják az anyagi biztonságot. Ehhez azonban szemléletváltásra van szükség: a pénzügyi döntéseket nem csupán a pillanatnyi megélhetési szempontok alapján kell meghozni, hanem a jövőbeni stabilitás érdekében is.
Egy jól átgondolt megtakarítási szokás vagy egy megfelelő befektetés évekkel később komoly anyagi támaszt nyújthat – függetlenül attól, hogy a gazdasági környezet éppen kedvező vagy kedvezőtlen.
A gyors kiábrándulás az egész mesterségesintelligencia-szektorral szemben szkepticizmust ébresztett a befektetők körében.

A zárolás közvetlenül érinti az egykori tárcavezető kisvárdai házát.

Jelentős uniós forrásdömpingre számíthat Magyarország 2027-ben.

A jövő évtől a bruttó minimálbér 7,5 százalékkal 347 ezer forintra, a garantált bérminimum pedig 6,1 százalékkal 396 ezer forintra emelkedik.

A koncessziós szerződés eddig évi 500-600 milliárd forintos kiadást jelentett az államkasszának.

Három nagy pénzügyi szolgáltató ügyfeleinek adatai kerülhettek ki a sötét webre egy külső beszállítót érintő kibertámadás után.

Jelentős eladási hullám söpört végig pénteken a részvénypiacokon, a magyar tőzsde a zárás előtt 4 százalékos mínuszban állt.

Bár az online vásárlások során kényelmes megoldás elmenteni a bankkártyaadatainkat a webáruházakban, a kiberbiztonsági szakértők szerint ez komoly kockázatokat rejt.

A negatív hangulat az amerikai piacokon indult, ahol az S&P 500 és a technológiai túlsúlyos Nasdaq is több mint két százalékot zuhant.

Rekordméretű tőzsdei bevezetéssel lépett a Nasdaqra a Claude mesterségesintelligencia-modell fejlesztője, az Anthropic.

A magyar deviza a régiós devizákkal szemben ugyanakkor megőrizte előnyét. A befektetők figyelme a Moody's késő esti hitelminősítői felülvizsgálatára irányul.

Az amerikai és ázsiai részvénypiacok esése után péntek reggel az európai tőzsdéken is az eladók kerültek fölénybe.

A zsarolóvírus-csoport mintegy 16 ezer e-mail-címet és telefonszámot tett közzé, miután a bank nem teljesítette a követeléseiket.

A részvénypiac forgalma 28,0 milliárd forint volt, a vezető részvények vegyesen teljesítettek az előző napi záráshoz képest.

Gyorsan elolvadt az amerikai tőzsdék csütörtöki nyitásakor látott emelkedésének nagy része.

Enyhén erősödött a forint csütörtök délelőtt, miközben a dollár nemzetközi piacokon mutatott ereje továbbra is komoly kockázatot jelent a hazai fizetőeszközre.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.


Szobonya Lászlót, a Groupama Biztosító lakossági nem-életbiztosítás termékmenedzsment vezetőjét kérdeztük.
Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.