A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.



A jelzálogjog mellett vételi joggal is biztosított kölcsönök esetében a növekvő számú késedelem és felmondás kapcsán joggal merül fel a kérdés, hogy mikor szerez tulajdonjogot az opcióval élő vevő. Általában a szabad felhasználású jelzáloghiteleknél alkalmazzák a bankok a kölcsön- és a jelzálogszerződés mellett az opciós jogról szóló szerződést, de a kockázatosnak ítélt lakáshitelek mellé is előírhatják a döntéshozók.
A személyi jövedelemadóról szóló többször módosított törvény 60. §-ának (1) bekezdése értelmében az ingatlan szerzése időpontjának azt a napot kell tekinteni, amikor az erről szóló érvényes szerződést az ingatlanügyi hatósághoz benyújtották.
A Ptk. 375. § (1) bekezdése alapján, ha a tulajdonos másnak vételi jogot (opciót) enged, akkor a jogosult a dolgot egyoldalú nyilatkozattal megvásárolhatja. A vételi jogra vonatkozó megállapodást - a dolog és a vételár megjelölésével - írásba kell foglalni. A vételi jogot biztosító szerződés tehát arról szól, hogy a szerződésben meghatározott idő elteltével a vevő egyoldalú nyilatkozattal megvásárolja az ingatlant a szerződésben meghatározott áron. A vételi jogot biztosító szerződés ingatlanügyi hatósághoz történő benyújtásával tehát nem állítható, hogy az érvényes adásvételi szerződés kerül a hatósághoz benyújtásra, mivel a szerződés még csak arról szól, hogy a vevő meghatározott idő elteltével megvásárolhatja az ingatlant.
A vételi jogot biztosító szerződés a vevő egyoldalú vételi jogot gyakorló nyilatkozatával válik érvényes adásvételi szerződéssé, így a nyilatkozat ingatlanügyi hatósághoz való benyújtásának napja minősül az ingatlan szerzési időpontjának.
A bank mindent visz?
Az opciós szerződés lényege az, hogy nemfizetés esetén a bank felmondja a szerződésünket és maga a hitelintézet, vagy az általa megjelölt vevő lesz a fedezetként felajánlott ingatlan új tulajdonosa. A hitel biztosítékaként a bank kérhet kezességet, jelzálogjogot és vételi jogot egyaránt.
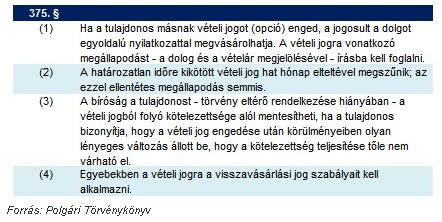
Az első pont alapján a bank a hitelszerződés felmondása esetén adásvételi szerződés nélkül megszerezheti az ingatlan tulajdonjogát. Amennyiben a bank nem kíván tulajdonba lépni, kijelölheti a vevő személyét. A vevő az opciós szerződésben megjelölt vételárat megfizeti, ebből a bank végtörleszti a hitelt a járulékos költségekkel (kamat, késedelmi kamat, felmondási és eljárási költségek) együtt, az ezután fennmaradó összeg a hitel adósát illeti.
A körültekintőek akarunk lenni, akkor a hitelszerződés aláírása előtt kérni kell a banktól egy szerződés tervezetet és azt értelmezni kell vagy rá kell bízni a jogászunkra, hogy tartalmaz-e a számunkra valamilyen hátrányos körülményt. A nyitott kérdéseket az opciós szerződést ellenjegyző banki jogásszal is lehet egyeztetni. Az ügyvéd tájékoztatja az adóst, hogy ha nem tudja fizetni a hitelét, akkor a bank a szerződésben meghatározott opciós értéken megvásárolja az ingatlant. Aláírás előtt mindkét félnek érdeke, hogy tisztázzák a részleteket, mert ezzel könnyebben orvosolhatóak a későbbi jogviták. Általában a bank aláírat az ügyfelekkel egy nyilatkozatot, miszerint a szerződés tartalmát megismerte és magára kötelező tartalmúnak elfogadja.
NULLA FORINTOS SZÁMLAVEZETÉS? LEHETSÉGES! MEGÉRI VÁLTANI!
Nem csak jól hangzó reklámszöveg ma már az ingyenes számlavezetés. A Pénzcentrum számlacsomag kalkulátorában ugyanis több olyan konstrukciót is találhatunk, amelyek esetében az alapdíj, és a fontosabb szolgáltatások is ingyenesek lehetnek. Nemrég három pénzintézet is komoly akciókat hirdetett, így jelenleg a CIB Bank, a Raiffeisen Bank, valamint az UniCredit Bank konstrukcióival is tízezreket spórolhatnak az ügyfelek. Nézz szét a friss számlacsomagok között, és válts pénzintézetet percek alatt az otthonodból. (x)
A szerződésszerű teljesítés azt jelenti, hogy az adós a szerződésben meghatározott törlesztőrészleteket mindig határidőre megfizeti a futamidő végéig. Ha késik a törlesztéssel, akkor szerződésszegést követ el, aminek jogkövetkezménye lehet a szerződés felmondása. Ezzel az adós bekerül a Központi Hitelinformációs Rendszerbe (KHR), korábban BAR-lista, amivel a későbbi hitelfelvételekből évekre kizárhatja magát.
A szerződés felmondása nem automatikus, azt különböző lépések előzik meg. Késés esetén a bank tértivevényes felszólító levelet küld. Amennyiben ennek kézhezvételét követően sem történik befizetés, akkor a bank újabb felszólítást küld. A második felszólítás szokta tartalmazni azt, hogy amennyiben a szerződésben megjelölt napon (általában 8 nap) belül nem történik meg a késedelem rendezése, úgy a bank felmondja a hitelszerződést és továbbítja az ügyfél adatait a KHR felé is.
Még nincs veszve minden?
A bank egy nyereségorientált intézmény ezért méltányossági kérelemmel ugyan lehet próbálkozni, de nem valószínű, hogy eredményre vezet. A hitelintézet célja, hogy behajtsa a tartozást, ehhez pedig fizetésképtelenség esetén elengedhetetlen az ingatlan értékesítése. A fenti jogszabály alapján ekkor már nincs szükség az aláírásunkra, a bank nem kérdez, hanem a szerződés alapján megszerzi a tulajdonjogot vagy vevőt jelöl ki.
Az alkalmazott vételár a hitelfelvételt megelőző értékbecslés során megállapított opciós érték. A szerződés aláírása előtt az ügyfél kérésére és költségére ellenőrző értékbecslést is lehet rendelni. Érdemes rögzíteni, hogy a hitel futamideje alatt az ingatlan piaci értéke változhat, így a bank nem az évekkel ezelőtti értéken adja el a lakásunkat. A bank által történő vevőkijelölés helyett bizonyos határidőn belül az adós is megpróbálhatja értékesíteni az ingatlant, ha sikerül piaci értéken vevőt találni, akkor ezzel csökkenteni lehet a veszteségeket.
A szülők bevonása a lakáshitelbe akár a nagyobb kölcsön vagy a lakásvásárláshoz szükséges finanszírozás kulcsa is lehet, ám a döntés komoly pénzügyi kockázatokkal járhat.

Tavaly a fiatalok 68%-a nyitott volt a hitelre – mondd el idén is, hogy mit gondolsz a hitelekről.

A Revolut bankkártyákkal történő hazai készpénzfelvételekkel kapcsolatban számos hír látott napvilágot az utóbbi időben.

A nyomozás Simor Andrásnak, az MNB Matolcsy Györgyöt megelőző elnökének egy interjúja alapján indult áprilisban.

Drasztikusan olcsóbbá váltak a személyi kölcsönök az elmúlt hónapokban, így aki még a magas kamatok időszakában vett fel hitelt, annak most érdemes lehet újraszámolni.

A bankok válaszaiból ugyanakkor az is kiderül, hogy a piaci hitel nem tűnt el: egyre gyakrabban az Otthon Start mellé felvett kiegészítő finanszírozásként jelenik meg.

Bár a korábbi kormányzati tervek szerint a kamatstop a jelenlegi formájában szeptember 30-ig maradt volna érvényben, a nyári és kora őszi szakmai tárgyalások nem hoztak...

Mivel a nemzetközi környezet egyelőre feszült marad, a forint újbóli erősödése és a hozamok csökkenése az év utolsó negyedévében leginkább a küszöbön álló belföldi fejleményektől...

Bár a kormány korábban a jelzáloghitelek kamatstopjának szeptember végi kivezetését ígérte, a határidőben meghozott döntés hiányában az intézkedés továbbra is érvényben marad.

Bár a forint viszonylag kis devizának számít, a lakosság és a digitalizálódó hazai vállalkozások nemzetközi kitettsége rendkívül magas.

A Bankmonitor és a Portfolio számításai alapján az átlagos adós terhe nem feltétlenül ugrana meg drasztikusan.

Egészen eltérően látják a hazai bankok, hogy érezhető-e már az Otthon Start jövője körüli bizonytalanság az ügyfelek körében.

Látványosan megugrott az Otthon Start elindulása után a HFM, vagyis az a mutató, amely azt mutatja meg, hogy a felvett hitel mekkora részt tesz ki...

Az idei év első felében is a támogatott lakáshitelek tartották mozgásban az ingatlanpiacot:

A lépéssel az új ügyfelek havonta több ezer, a teljes futamidő alatt pedig akár több százezer forintot is megtakaríthatnak a hiteltörlesztésen

Bizonytalan helyzetről árulkodik az is, hogy egy év alatt 45 százalékról 58 százalékra nőtt azok aránya, akiknek egy nagyobb bevásárlás nehézséget okozhat.

Jelentős tulajdonosváltás jön a Gránit Banknál: a BDPST Group megállapodott részesedése egy részének értékesítéséről a Fafner Capital Kft.-vel.

A hitelintézetek és a döntéshozók elképzelései jelentősen eltérnek a kivezetés módjáról.


Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.