Az autósok jelentős része továbbra sem használja ki a biztosítók közötti versenyben rejlő lehetőségeket.


A nyugdíjrendszer átalakítása óta látványosan megnőtt a nyugdíj-előtakarékossági számlák iránti érdeklődés. Van olyan bank, ahol az egy évvel korábbihoz képest 30%-kal több pénzt tesznek az emberek NYESZ számlákra - mondhatnánk úgy is, hogy az előtakarékosság népszerűsége töretlennek látszik.
A nyugdíj-előtakarékossági programmal (nyugdíj-előtakarékossági számla, NYESZ) a nyugdíj célú megtakarítás ösztönzésével, a nyugdíj előtakarékoskodók választási lehetőségének bővítésével egy új lehetőség nyílt a természetes személyek nyugdíjas évei anyagi biztonságának növelésére. A nyugdíj-előtakarékossági számlát nyitók (előtakarékoskodók) szabadon rendelkezhetnek arról, hogy az általuk befizetett összeget milyen értékpapírba - részvénybe, kötvénybe, vagy befektetési jegybe - fektessék. A befizetések összegét előtakarékossági támogatás is növelheti.
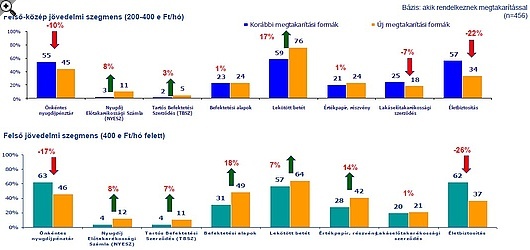
A nyugdíj-előtakarékossági számla a magyar nyugdíjrendszer kiegészítő eleme, jelenleg az egyetlen olyan nyugdíjcélú megtakarítási forma, ahol állami támogatás lehetősége mellett te dönthetsz befektetéseid konkrét típusáról.
A NYESZ egyre népszerűbb
Csaknem 30%-os növekedést tapasztaltak 2010 év végén a szakemberek a TakarékPont hálózatban a NYESZ számlákon tartott átlagos állomány 2009. év végi állapotához képest. Az összesített állomány pedig a korábbi évhez képest kétharmadával nőtt 2010 végéig, ami nagyjából fele-fele arányban a meglévő számlákon elhelyezett újabb összegeknek, valamint az új számlanyitásoknak volt köszönhető. Szakértők szerint 2011-ben a nyugdíjrendszer átalakítása miatti bizonytalanság a NYESZ számlák további térnyeréséhez vezethet.
"A nyugdíjrendszer első két pillérére hagyatkozni nem célszerű, sőt most még inkább felerősödik az öngondoskodás fontossága és szerepe. Így marad az önkéntes nyugdíjpénztár és a NYESZ számla, ez utóbbi esetében a jelenlegi folyamatok alapján folyamatos népszerűség-növekedést várunk 2011-ben" - nyilatkozta a felmérés eredményei kapcsán Breznay Endre, a TakarékBank pénz- és tőkepiaci üzletágának vezetője.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Így működik
A nyugdíj-előtakarékossági számla hasonló az önkéntes nyugdíjpénztári számlához, ám a NYESZ esetében a megtakarító nem különböző - a pénztár által kezelt - portfólió közül választhat, hanem befektetéseit maga kezelheti. A saját portfólióját így maga állíthatja össze magyar, illetve az Európai Gazdasági Térség tagországaiban kibocsátott részvényekből, befektetési jegyekből és egyéb értékpapírokból, a térségben kibocsátott állampapírokból és pénzpiaci eszközökből.
Szolgáltató-választás előtt érdemes tájékozódni arról, milyen befektetési termékek érhetők el náluk, ugyanis a nyugdíj-előtakarékossági számlával csak a szolgáltató által kínált termékek vásárolhatók meg. Egy személy azonban több ilyen számlát is nyithat, befizetéseit pedig szabadon ütemezheti. A készpénz tárolására szolgáló nyugdíj pénzszámla nyitása mellé kötelező kötni nyugdíj értékpapír számlát (vagy nyugdíj letéti számlát a fizikai értékpapírokhoz), amelyeken az általunk vásárolt értékpapírokat tarthatjuk. A pénzünkhöz legkorábban a nyugdíj korhatár elérése után, de legalább a számlanyitást követő három évvel juthatnak hozzá a megtakarítók. Bár korábban is lehetséges pénz lehívása a számláról, azonban csak jelentős büntető adók befizetése mellett.
A NYESZ-re ugyanazok az állami támogatások vonatkoznak, mint az önkéntes nyugdíjpénztári megtakarításokra, vagyis 20 százalékos SZJA kedvezmény (100, illetve 130 ezer forintig) amelyet az APEH az előtakarékossági számlára utal, ezenkívül kamatadó mentesség a hozamok után. Ráadásul az állami támogatás igényelhető az önkéntes nyugdíjpénztári megtakarítástól függetlenül is, vagyis a teljes SZJA támogatás mértéke akár 200 ezer (260 ezer) forint is lehet.
NYESZ köthető értékpapírszámla-, értékpapír letéti számla- és ügyfélszámla vezetésére jogosult bankoknál, befektetési szolgáltató társaságoknál - így gyakorlatilag a legtöbb magyar banknál elindíthatjuk ezt a megtakarítási formát.
Vannak azért apróbb hátrányok...
A NYESZ legnagyobb hátránya, hogy a nyugdíjkorhatár eléréséig nem lehet a pénzhez hozzájutni. (Vannak, akik úgy használják ezt a befektetést, hogy nyugdíj előtt 2-3 évvel álló szüleik, nagyszüleik nevére nyitnak NYESZ-számlát, és azon keresztül forgatják a pénzüket). Hátrány továbbá, hogy a kapott osztalékok után adózni kell - igaz, ez nem túl jelentős.
Az autósok jelentős része továbbra sem használja ki a biztosítók közötti versenyben rejlő lehetőségeket.

A magyar felnőttek 65 százalékával előfordult az elmúlt két évben, hogy nem járt utána egy egészségügyi problémájának, vagy elhalasztotta a kivizsgálását.

244 második világháborús robbanótestet találtak a XVIII. kerületi Üllői úton egy építkezésen

A Wekerle Plusz Program új lehetőségeket teremthet a lakásvásárlók és a felújítást tervezők számára, és átalakíthatja a lakáshitelezés szerkezetét is.

Kigyulladt egy elektromos roller akkumulátora hétfő hajnalban Budapest V. kerületében.

Mindenszentekkor a temetőknél is aratnak a tolvajok. Az autóban hagyott táskáért a casco általában nem fizet, a sírról ellopott vázáért pedig csak külön kiegészítővel.

Jelentősen nőtt az életbiztosításokból származó díjbevétel Magyarországon az elmúlt években, a szerződések száma azonban jóval lassabban emelkedik.

Egy koporsós temetés 2026-ban nettó 560 ezer forintba kerül, míg egy urnás 370 ezerbe, és a sírhely meg a temetői szolgáltatások egyikben sincsenek benne.

A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.

Átlagosan 3,6 százalékkal emelkedett a lakásbiztosítások átlagdíja a harmadik negyedévben az árstop után.

Az elmúlt hónapokban több súlyos ipari tűz történt, amelyek a jelentős vagyoni károk mellett akár hosszabb időre is leállíthatják az érintett vállalkozások működését.

Új lakásbiztosítási terméket vezet be Alfa NEO néven az Alfa Biztosító.

Átlagosan 0,6 százalékkal mérséklődtek a lakásbiztosítási díjak 2025 hasonló időszakával összevetve

Könnyű elveszni a biztosítási lehetőségek között, különösen akkor, ha a családi költségvetésbe nem fér bele minden.

A megélhetési költségek emelkedése miatt aggódnak a legtöbben, miközben a magyarok ötödének egyáltalán nincs vésztartaléka.

Tavaly a lakástüzek közel harmadát elektromos probléma okozhatta, a biztosítók tapasztalatai szerint egyetlen zárlat vagy túlterhelt hosszabbító miatt is milliós kár keletkezhet.

Akár 5 millió forintos kárt is okozhat egyetlen vadgázolás, az őszi szarvasbőgés időszakában pedig különösen nagy veszély leselkedik az autósokra az erdős, bokros útszakaszokon.

Átlagosan 32 százalékkal kerül többe négyzetméterenként egy nyaraló biztosítása, mint egy családi házé - figyelmeztet az egyik biztosításközvetítő.