Minden évben megfogadjuk, hogy idén nem költekezünk túl karácsonykor, mégis előfordul, hogy december 23-án kapkodva vásároljuk a túlárazott ajándékokat.



Az öt százalékos betéti kamatok ma kiemelkedőnek számítanak, épp ezért érdemes még az év végi határidő előtt félretenni megtakarításainkat. Eddig kell ugyanis megnyitni a TBSZ számlákat, melyek 3 év után részlegesen, öt év után pedig teljesen kamatadó mentes. Mutatjuk, hol érdemes most a leginkább lekötni a pénzünk.
A jövőre nyitott Tartós Befektetési Számlákat (TBSZ) már akár pénzintézetek között is mozgathatjuk majd, mindig a legjobb hozamokat keresve. Azonban most még érdemes jól dönteni, hiszen a még idén lekötött megtakarítások esetén a pénzintézetek közti váltás szerződés végét jelenti, így ilyenkor a teljes kamatadót meg kell fizetni.
A szabályozás jelenleg úgy szól, hogy a TBSZ egy adott szolgáltatóhoz kötődik, és ahol az ügyfél megnyitotta, amellett a szolgáltató mellett kell kitartani a lekötési időszak alatt, és csak speciális esetben lehet a számláról kivenni pénzt.
A most elfogadott törvény szerint viszont ezzel szemben évente legfeljebb egyszer lehetővé válna az, hogy a lekötési időszak megszakítása nélkül (vagyis az adókezdezmény fenntartása mellett) a 2014 január elseje után megnyitott számlán tárolt pénzügyi eszközt, pénzeszközt egy másik befektetési szolgáltatóhoz vagy hitelintézetnél nyitott TBSZ-re vihesse át az ügyfél.
De nem biztos, hogy emiatt érdemes egy évet várni, hiszen most elég jó kamatokat kínálnak a bankok. Az 5 éves megtakarításokra közel 5 százalékot fizetnek, ami 500 ezer forint esetén 127 ezer forint tiszta hozamot jelent. A három éves megtakarítások esetén a piaci körképünk legkedvezőbb ajánlata 4,71 százalék.
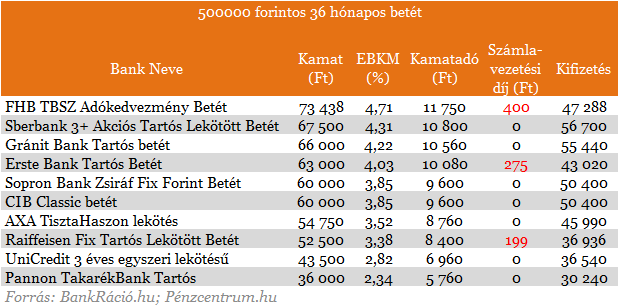
Személyre is szabhatjuk a bankok ajánlatait aBankRáció.hu kalkulátorával, ahol a megfelelő összeg és futamidő megadásával biztosan a legjobb kamatokat találjuk meg. A kifizetés kiszámításakor a szükséges számlacsomagok díját is figyelembe vettük, de sok hitelintézetnél ennek költsége 0.
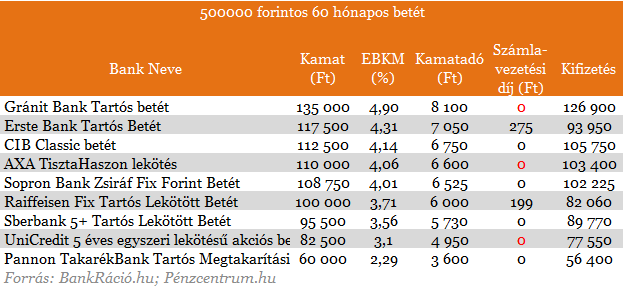
Az megtakarításokat is terhelő EHO bevezetése óta még az 5 éves TBSZ-ek esetén is kell valamennyit az államnak fizetni (a kamat 6%-a), de a 16 százalékos kamatadó mentességnek köszönhetően még így is jóval a most jellemző piaci hozamok felett kereshetünk.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
Mi az a TBSZ?
A
tartós Befektetési Számla esetén három év után részlegesen, öt év után
pedig teljesen adómentesen
juthatunk a megtakarításunk hozamához. A pénzünkhöz akkor is
könnyen hozzáférhetünk, ha hirtelen bajba kerülünk,de ekkor a kamatadó az adóbevallásunk keretében kell megfizetnünk..

Minden évben megfogadjuk, hogy idén nem költekezünk túl karácsonykor, mégis előfordul, hogy december 23-án kapkodva vásároljuk a túlárazott ajándékokat.

Javult a hangulat az amerikai tőzsdéken kedd délután, a kezdeti technológiai eladási hullám után mindhárom vezető index emelkedett.

Új, államilag támogatott lakástakarékossági programot indít a kormány, amellyel tíz év alatt akár 1,8 millió forintos, vissza nem térítendő támogatáshoz is juthatnak a megtakarítók.

A reggeli erősödés után széles körben gyengült a forint kedden, kora délutánra az euró jegyzése 364 forint fölé.

Kisebb eséssel indult a keddi kereskedés a magyar és a vezető európai tőzsdéken, a hazai blue chipek közül az OTP teljesített a leggyengébben.

Komoly fennakadásokkal szembesülhetnek a Revolut ügyfelei október 20-án reggel

Tovább gyengült hétfő délután a magyar tőzsde, miközben Európa vezető részvénypiacain is az eladók voltak fölényben.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál.

Az euróval szemben megőrizte reggeli erősödését a forint hétfő délelőtt, a dollárral szemben azonban gyengült.
Eséssel indították a hétfői kereskedést az európai tőzsdék, a hétvégi zavargások után a francia piac teljesített a leggyengébben.

A kormány januártól új vagyonadót vezet be az 1 milliárd forint feletti vagyonokra, hogy igazságosabbá tegye a közteherviselést

Egy 10 kilogrammos ötforintos-csomag névértéke alig 12 ezer forint, a benne lévő réz azonban a világpiaci árak alapján akár 35 ezer forintot is érhet.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Több milliárd forintosra nőhetett a gyűjthető kártyák hazai piaca, ahol egy-egy ritka lapért akár milliós összeget is elkérhetnek.

A pénzügyi önállósodás egyre korábban kezdődik a fiataloknál - mutat rá egy friss kutatás.

Mindössze 30 dollárért vásárolt meg egy festményt egy michigani hagyatéki vásáron egy szerencsés műtárgyvadász.

Bár a hatályos szabályok szerint a lottónyeremény után nem kell nyereményadót fizetni, de a tervezett vagyonadó évente akár 40 millió forintot is elvihet a milliárdokból.

Több mint 22 ezer milliárd forintot kezelnek a befektetési alapok, de nem minden kategória tudott erősödni.

Az európai részvénypiacokon már dél körül kifejezetten kedvező volt a hangulat.

A kezdő megtakarítóktól a tapasztalt befektetőkig három különböző ügyféligényre kínál megoldást a K&H Bank.

Péntek délelőtt tovább erősödött a forint, az euró jegyzése átmenetileg 363 alá került, a dolláré pedig 323 környékére süllyedt.

Már olyan kifinomultak az online csalások, hogy akárkit át tudnak verni a kiberbűnözők, ha rossz pillanatában kapják el. Hamis illúzió, hogy ha valaki elég gyanakvó,...

Többségében emelkedéssel indították a pénteki kereskedést az európai tőzsdék, a magyar piac pedig egyelőre keresi az irányt.

A vadriasztóhoz járó akár 300 ezer forintos kárgarancia érvényesítésénél a megfelelő felszerelés is kulcsfontosságú lehet.
Lakásvásárláskor a vételár és a törlesztőrészlet mellett a mindennapi utazások költségét is érdemes mérlegelni.
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben.
Egy céges ajándéknál könnyű melléfogni: a sokadik logózott toll vagy notesz gyakran nem jelent valódi értéket a munkatársaknak és üzleti partnereknek.