Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.


Óriási a vagyoni szakadék a szegényebb és gazdagabb magyar háztartások között, az MNB friss mikroelemzése szerint a leggazdagabb 50%-ba tartozó háztartások kezében van a vagyon 91%-a, ráadásul ez három év alatt semmit sem csökkent. A lenti cikkben 10 érdekes ábrán mutatjuk be, hogy a gazdag és szegény magyar háztartások körében mennyire jellemző a saját lakás és kocsi, kik veszik az állampapírokat, melyek a leggazdagabb és legszegényebb régiók és hogyan alakul a vagyon azokban a háztartásokban, ahol a családfő idős vagy fiatal.
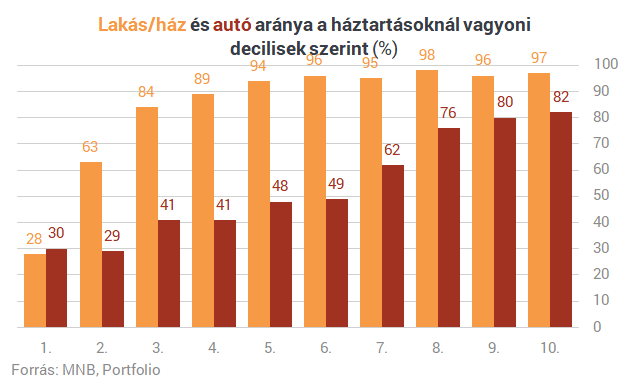
Az MNB 2017-re vonatkozó mikroelemzésének eredményei szerint - nem meglepő módon - minél nagyobb vagyonnal rendelkezik egy háztartás, annál nagyobb arányban rendelkezik lakással/házzal és/vagy autóval. A jövedelmi decilisek között az alsó decilisben lévő háztartások körében a legalacsonyabb azok aránya, akiknek van háza és/vagy autója, míg a legmagasabb vagyoni csoportban lévők körében a legmagasabb ezeknek az eszközöknek az aránya.
Hasonló a helyzet a lekötött betétek és az állampapírok/kötvények esetében is: a nagyobb vagyonnal bíró háztartások körében magasabb azoknak az aránya, akik tartanak ilyen befektetéseket. Érdekes módon, egészen a 7. vagyoni decilisig nem jellemző az állampapír/kötvény tartása.

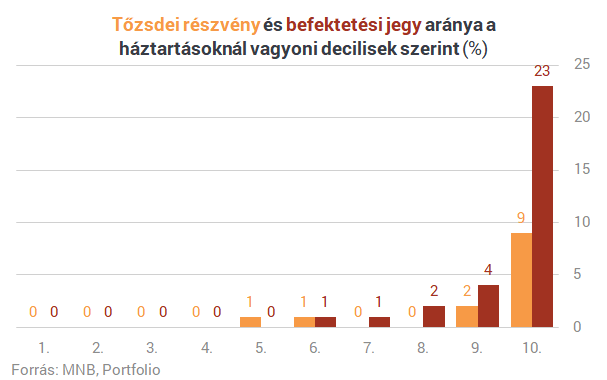
A tőzsdei részvények és befektetési jegyek esetében még az előzőnél is rosszabb a helyzet: mindkét befektetési típus inkább csak a legvagyonosabb háztartási csoport kiváltsága. Összességében elmondható, hogy a kockázatosabb pénzügyi eszközök tartása inkább a vagyonos háztartásokra jellemző.
Ahogyan arra számítani lehetett, a legvagyonosabb háztartási decilis nettó (adóssággal csökkentett) vagyona a legmagasabb, a 2017-es számok alapján ez több mint 61 ezer milliárd forintot ért el. Ez azt jelenti, hogy a 10. decilis nettó vagyona önmagában több, mint a másik kilenc decilisé együttvéve. Ugyanez igaz a pénzügyi eszközök esetében is, ahol a vagyonosabb háztartások részvények és részesedések, valamint értékpapírok területén messze lekörözik a többi decilist.
A pénzügyi vagyon egyébként sokkal egyenlőtlenebb képet mutat, a gazdagabb háztartásokra jellemzőbb a nagyobb pénzügyi vagyon, míg a szegényebb háztartásoknál a nem pénzügyi vagyon dominál jobban.

A fenti ábra különösen érdekes, ha megnézzük azt, hogy 2014-hez, a legutóbbi mikroelemzéshez képest a 2017-es adatok milyen változást mutatnak. Ebből az látszik, hogy összességében jelentősen nőtt a háztartások nettó vagyona három év alatt, ennek a növekedésnek a nagyobb részét a nem pénzügyi eszközök termelték meg, mint amilyen például az ingatlan. A kötelezettségek csak kisebb csökkenést mutatnak a vizsgált időszakban.

A régiók szerinti megbontásból látható, hogy nettó átlagvagyonban Budapest és a közép-magyarországi régió messze lekörözte 2017-ben a többi régiót, ahol az egy háztartásra jutó nettó átlagvagyon 52,6 és 45,4 millió forint volt. Ezek még a 2014-es átlagvagyonhoz képes is jelentős növekedést jelentenek. A jó hír, hogy átlagvagyonban minden régió nőni tudott 2014-hez képest, de korántsem olyan ütemben, mint Budapest és Közép-Magyarország.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)

Mivel az átlagot a nagyon kiugró értékek eltorzítják, ezért érdemes a medián vagyonok alakulását is megnézni. Ez alapján is Budapest és Közép-Magyarország háztartásai a legvagyonosabbak, de így az egy háztartásra jutó medián vagyon már "csak" 21,3 és 20,1 millió forint,míg a legszegényebb régiónak számító Észak-Magyarországon 7,7 millió. A medián háztartási vagyon Magyarországon 12 millió forintra nőtt 2017-ben a 2014-es 8,7 millióról.

Három év alatt a legnagyobb százalékos növekedést a medián vagyonban mégsem Budapest vagy a közép-magyarországi régió könyvelte el, hanem Észak-Alföld, ahol 63%-ot emelkedett az egy háztartásra jutó medián vagyon 2014 és 2017 között. Ezt Dél-Alföld követte 54%-os vagyonemelkedéssel, csak a harmadik helye fér fel Budapest 48%-kal.

Az MNB statisztikái szerint a leggazdagabb 50%-ba tartozó háztartások kezében van a nettó vagyon 91%-a, és a helyzet az, hogy ez semmit sem változott három év alatt. Ezen belül a felső 10% kezében van a nettó vagyon 56%-a, ami három százalékpontos növekedés 2014-hez képest. A legvagyonosabb 1% pedig a nettó vagyon 25%-a van, ez két százalékpontos növekedés.

Érdekes eredményeket mutat a nettó vagyon és összetétele, ha ezt a főkereső életkora szerint nézzük meg. Ebből kiderül, hogy a 36 év alattiaknál sokkal alacsonyabb a pénzügyi és nem pénzügyi eszközök állománya, mint például a 46-55 év közöttieknél. Ugyanez igaz a nettó vagyonra is: az idősebb családfővel bíró háztartások vagyona magasabb, mint a fiatalabbaké, ezzel párhuzamosan pedig kisebb a hitelek és egyéb kötelezettségek állománya.

Akár egy milliárdos értékű vállalkozás is összeomolhat, és több tízmillió forintnyi örökség válhat végleg hozzáférhetetlenné, ha az elhunyt nem gondoskodott időben digitális vagyona sorsáról.

Emelkedéssel indult a csütörtöki kereskedés a magyar és a legtöbb európai tőzsdén, miközben az arany új idei mélypontról kapaszkodott vissza.

A Központi Nyomozó Főügyészség indítványozta Matolcsy György volt jegybankelnök, valamint egy cégvezető letartóztatásának további három hónappal történő meghosszabbítását

Januárban újraindul az államilag támogatott lakástakarék Magyarországon, a részletes törvénytervezetből azonban kiderült egy fontos korlátozás.

A lakosság pénzügyi vagyona egy év alatt tíz százalékkal nőtt, de az eladósodás üteme 2009 óta nem látott szintre gyorsult.

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.

Emelkedéssel indította a hetet a magyar tőzsde: a Magyar Telekom és a Richter árfolyama is új történelmi csúcsot ért el hétfő reggel.

A magyar társadalom egyre mélyülő megélhetési válsággal néz szembe, amit jól mutat, hogy a háztartások a kiadásaik egyre nagyobb részét kénytelenek élelmiszerre fordítani.

Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.