Kedden iránykereséssel indulhat a kereskedés, a befektetőknek több fontos árfolyamszintre is érdemes figyelniük.



Több alkalommal írtunk már arról, hogy kétszámjegyű hozammal kecsegtet a babaváró hitel felvétele és MÁP+ kötvénybe való befektetése még azok számára is, akik nem vállalnak gyermeket. De mi van, ha kihagyjuk a számításból a babaváró hitelt? - tette fel a kérdést több olvasónk is. Sokan ugyanis nem akarnak vagy nem tudnak élni ezzel a tőkeáttételes lehetőséggel. Kiszámítottuk, mennyit kereshetnek 5 év alatt a babaváró hitel törlesztőrészletének megfelelő, 45-46 ezer forintos havi összeg befektetésével. Ők is magasabb évesített hozamot érhetnek el, mint amit mostanság a lakástakarékok vagy például az életbiztosítások jelentős része kínál.
A szuperállampapírba való befektetés 5 évre minden esetben évi 4,95%-os hozamot biztosít, ami azt jelenti, hogy 5 év alatt több mint 27%-os hozamunk képződik, bármennyit is fektetünk be - válaszolná kapásból olvasóink egy része cikkünk alapfelvetésére. Ez igaz is, csakhogy a helyzet bonyolultabb: a babaváró hitellel kombinált szuperállampapír reális alternatívája nem az, hogy 5 éven keresztül befektetünk 45-46 ezer forintot, és megvárjuk, míg az utolsó befizetés is megtermeli a maga évi 4,95%-os hozamát, erre ugyanis összesen 10 évet kellene várni.
Érdemes az almát az almával összehasonlítani, így a babaváró hitellel kombinált megoldáshoz hasonlóan olyan esetet nézünk meg, amikor
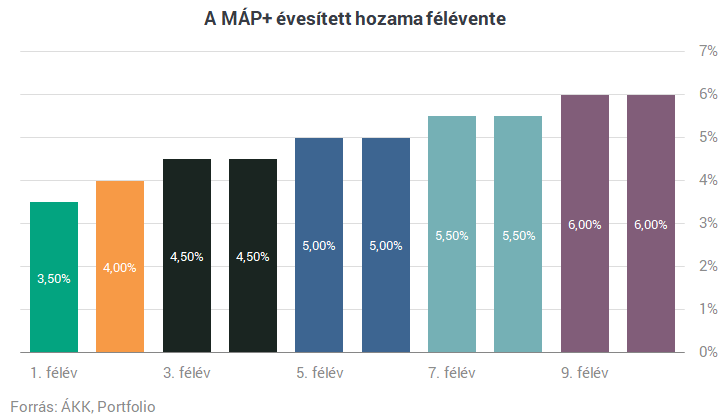
Jelentős kockázat a babaváró hitellel kombinált esethez képest, hogy a később jegyezhető szuperállampapír-sorozatok hozamát nem ismerjük előre. A rendszeres állampapír-befektetés mellett nem garantálható a 4,95 százalékos éves hozam fennmaradása a befektetésünk teljes élettartama során. Ha viszont hitelt veszünk fel, és annak teljes összegét azonnal befektetjük, azzal a törlesztőrészletek (mint rendszeres befektetés) "hozamát" előre bebetonozzuk.
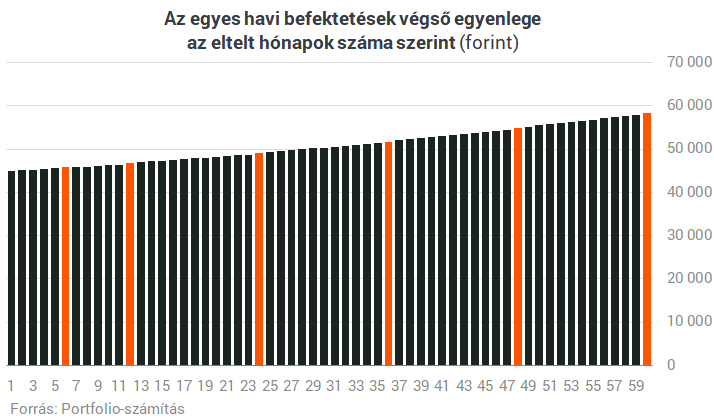
Példánkban a babaváró hitellel kombinált eset paramétereiből indulunk ki, így a rendszeres befektetés havi összegeként 45 833 forintot veszünk alapul (ez fokozatosan 45 000 forintra csökken az ötödik évre, mivel a babaváró hitel esetében a 0,5 százalékos állami garanciadíj a fokozatosan csökkenő tőketartozást követi). Alábbi ábránk azt mutatja, hogy ennek a 45-46 ezer forintos összegnek a befektetése hány százalékot hoz attól függően, hogy a 0-5 éves időtartamon belül mennyit hever állampapírban a havi összeg. A legelső befektetés még több mint 27 százalékos hozamot termel, a legutolsó alig valamit.
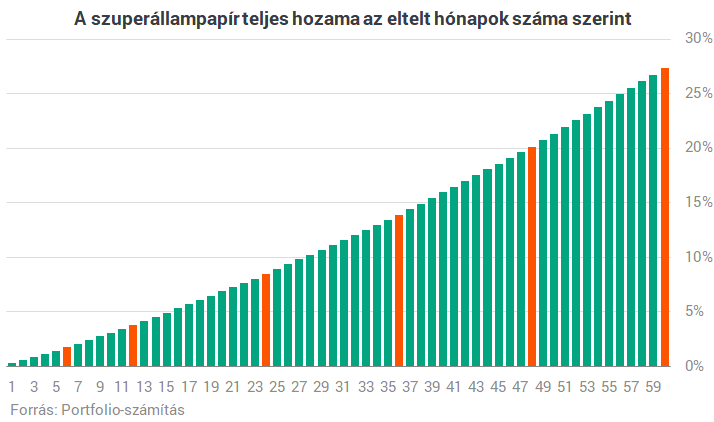
A legelső csaknem 46 ezer forint befizetés még több mint 12 ezer forintot hoz 5 év alatt, a legutolsó egy hónap alatt viszont csak 18 forintot. Figyelembe vettük azt is, hogy a vásárolt állampapírok kis részét éppen kamatfizetés után tudjuk visszaváltani, és ilyenkor 5 munkanapig 100 százalékos eladási árfolyam érvényes, nagyobbik részét azonban csak az időarányos felhalmozott kamattal, 99,75 százalékos árfolyamon. A 100 százalékos árfolyamon eladható állampapírokat eltérő színnel ábrázoltuk fenti és alábbi grafikonunkon.
JÓL JÖNNE 9 MILLIÓ FORINT?
Amennyiben 9 000 000 forintot igényelnél 8 éves futamidőre, akkor a törlesztőrészletek szerinti rangsor alapján az egyik legjobb konstrukciót havi 134 246 forintos törlesztővel a CIB Bank és az UniCredit Bank nyújtja (THM 9,94%), de nem sokkal marad el ettől az MBH Bank (THM 10,5%-ot) és az Erste Bank (THM 10.67%-ot) ígérő ajánlata sem. További bankok ajánlataiért, illetve a konstrukciók pontos részleteiért (THM, törlesztőrészlet, visszafizetendő összeg, stb.) keresd fel a Pénzcentrum megújult személyi kölcsön kalkulátorát. (x)
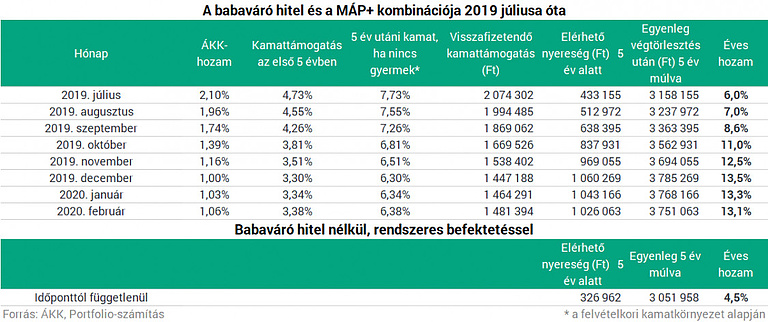
A Portfolio eredményeként pedig az alábbiakat kapjuk:
5 év alatt 327 forintot lehet nyerni a MÁP+ kötvényen 45-46 ezer forintos havi összeg befektetésével, ami a rendszeres havi befektetéseinkre vetítve évi 4,5 százalékos hozamnak felel meg (belső megtérülés ráta). Ez magasabb hozam, mint amit manapság a lakás-takarékpénztárak vagy éppen az elérhető életbiztosítások jelentős része kínál a rendszeres megtakarítások közül. Ugyanakkor ahogy alábbi ábránkon látható, a babaváró hitellel kombinált opció hozamához képest közel csak harmadakkora 5 éves nyereségről és évesített hozamról beszélünk.
Kedden iránykereséssel indulhat a kereskedés, a befektetőknek több fontos árfolyamszintre is érdemes figyelniük.

A brazil Ibovespa index a hétfői kereskedés elején 17,3 százalékos mínuszba került, és január eleje óta nem látott szintre zuhant.

A hétfő délelőtti átmeneti javulás után ismét gyengült a forint, az euró jegyzése 367,5-ig emelkedett.

A vizsgált készítmények közel felénél tártak fel különböző hiányosságokat a szakemberek.

Emelkedéssel indult a hét a magyar tőzsdén, a blue chipek közül a céláremelést kapó Mol teljesített a legjobban.

Egy temetés ma már több százezer forintos, de akár milliós kiadást is jelenthet a családoknak, Magyarországon mégis kevesen gondoskodnak előre a saját temetésük költségeiről.

Estek az amerikai részvényindexek péntek délután, miközben a Volvo Cars árfolyama több mint 25 százalékot zuhant a gyenge negyedéves eredmények után.

A forint péntek délelőtt gyengült az euróval és a dollárral szemben, az euró jegyzése azonban dél körül még a 367-es szint alatt maradt.

Gyengüléssel kezdték a pénteki kereskedést az európai tőzsdék, miután csütörtökön jelentős eladási hullám söpört végig az amerikai technológiai szektoron.

Már majdnem minden második magyar használ AI-t pénzügyi kérdésekben, de a fontos döntéseknél 64% továbbra is az emberekhez fordul.

A Bankmonitor szakértői összeszedték, milyen hatása lehet az intézkedésnek a számlatulajdonosokra.

Ismét a technológiai részvények vezették az esést az amerikai tőzsdéken csütörtökön, miközben az OTP délutánra ledolgozta reggeli veszteségének jelentős részét.

Harmadik napja gyengül a forint az euróval szemben, bár csütörtök dél körül már valamelyest eltávolodott napi mélypontjától.

Csaknem 5 százalékos eséssel indította a csütörtöki kereskedést az OTP, majd vesztesége nagy részét ledolgozta.

Többet érhet a névértéknél, hiszen a 31,46 grammos érme 925 ezrelékes finomsága azt jelenti, hogy nagyjából 29,1 gramm tiszta ezüstöt tartalmaz.

Az európai részvénypiacok erősödése után többnyire emelkedéssel indult a szerdai kereskedés Amerikában is.

A kötvénypiaci eladási hullámnak még nincs vége? Tőkepiaci szakértők szerint a magasabb hozamok a részvényeket is átírhatják.

Szerdán délre 366 közelébe gyengült a forint az euróval szemben, miközben a dollár ellenében is teret veszített a magyar fizetőeszköz
A Mol vezette a budapesti tőzsde emelkedését szerda reggel, miután bejelentették a szerb NIS orosz tulajdonrészének eladásáról szóló szerződés aláírását.
Javult a hangulat az amerikai tőzsdéken kedd délután, a kezdeti technológiai eladási hullám után mindhárom vezető index emelkedett.

A reggeli erősödés után széles körben gyengült a forint kedden, kora délutánra az euró jegyzése 364 forint fölé.

Kisebb eséssel indult a keddi kereskedés a magyar és a vezető európai tőzsdéken, a hazai blue chipek közül az OTP teljesített a leggyengébben.

Komoly fennakadásokkal szembesülhetnek a Revolut ügyfelei október 20-án reggel


A Gránit Bank ügyfelei már a bank mobilalkalmazásából is megnyithatják, valamint kezelhetik egészségpénztári számlájukat.
Észak-Európa egyik legnagyobb élelmiszergyártója áll a Sun Yan márka termékei mögött.
Nem kell többé bízni a hűtőrács mögé dugott műanyag sípokban.