Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.


Napokon belül késő lesz, a szeptember 1-je után lekötött betétek után járó kamatból már az állam is részt kér, érdemes hát komolyan elgondolkodni, mit is kezdjünk megtakarításainkkal. Virtuális hasábjainkon az elmúlt hetek során rengeteg tippet, megfontolásra érdemes javaslatot adtunk a kamatadóval kapcsolatban, jelen összeállításunkban pedig a piacon fellelhető betétlekötési lehetőségeket vesszük górcső alá, a szokásos havi rendszerességű körképünk struktúráján belül. Lássuk, hol éri meg a legjobban pénzt lekötni!
Nem járunk rosszul kevés pénzzel sem!
Az összehasonlíthatóság kedvéért újra a következő összegeket vizsgáltuk: 800 ezer Ft, 3 millió és 8 millió Ft, melyeket 1, 3, 6, illetve 12 hónapra igyekszünk minél jobb kamat mellett lekötni.
A hazai bankok kínálatának elemzésekor a következő ajánlatokat hasonlítjuk össze: OTP, K&H, MKB, CIB, Budapest Bank, Erste Bank, HVB és IEB.
A kamatok minden esetben a 365 napos évvel számított EBKM-et jelölik. Az összeállítás elkészítésekor továbbra sem vesszük figyelembe a kezelési költségeket, ezek ugyanis nem magához a lekötéshez, hanem a bankszámlához kötődnek. (Az adatok forrását a bankok honlapjai képezik, az adatgyűjtés augusztus 23-án történt.)
A 800 ezer forintos mezőny legjobb ajánlatait a következő táblázat összegzi:
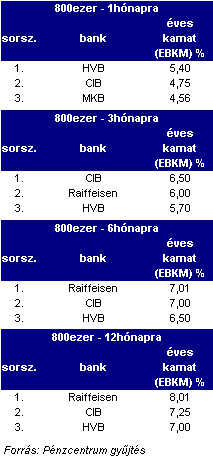
A Budapest Bank 7,25 százalékos betéti kamatot kínál az Augusztus betétszámlán elhelyezett lekötetlen megtakarítások teljes összegére. A bank a 7,25 százalékos kamatot a betét összegétől függetlenül minimum kamatként garantálja ügyfeleinek, legalább az idei év végéig. Hosszabb távon, kedvező piaci környezet esetén a pénzintézet az előre meghirdetett 7,25 százalékot meghaladó mértékű kamatot is fizethet a betétesek részére.
Próbáljuk meg milliókkal!
Alapesetben igaznak kellene lennie azon mondásnak, miszerint a nagyobb megtakarítást magasabb kamattal jutalmazzák a pénzintézetek, az akciós ajánlatok azonban számtalan esetben nem tesznek különbséget az összeg nagyságrendje alapján, így 3 millió forint lekötése esetén csak 1 és 3 hónapos távon járhatunk jobban, mint a 800 ezres esetben és itt is csak csekély mértékben.
LAKÁST, HÁZAT VENNÉL, DE NINCS ELÉG PÉNZED? VAN OLCSÓ MEGOLDÁS!
A Pénzcentrum lakáshitel-kalkulátora szerint ma 25 000 000 forintot 15 éves futamidőre már 6,21 százalékos THM-el, havi 210 829 Ft forintos törlesztővel fel lehet venni a K&H Banknál. De nem sokkal marad el ettől a többi hazai nagybank ajánlata sem: az OTP Banknál 6,58%, a Magnet Banknál 6,66%, az Erste Banknál és az UniCredit Banknál 6,78%. Érdemes még megnézni magyar hitelintézetetek további konstrukcióit is, és egyedi kalkulációt végezni, saját preferenciáink alapján különböző hitelösszegekre és futamidőkre. Ehhez keresd fel a Pénzcentrum kalkulátorát. (x)
A legjobb ajánlatokat az alábbi táblázat mutatja be:

Összesítsünk! - Hol érdemes lekötni?
A 8 milliós lekötés legkedvezőbb ajánlatait a következőkben foglaltuk össze:

Összességében elmondhatjuk, hogy akciójával a Raiffeisen elfoglalta a 6-12 hónapos időtávot, míg a CIB a 3 hónapos esetekben bizonyult egyértelműen a legjobbnak. Aki mindössze egy hónapra tudja nélkülözni a pénzét, annak a HVB nyújtja a legmegfelelőbb alternatívát.
A változások és az összegzés az alábbi táblázatok segítségével követhető nyomon:

Elolvadt az Nvidia nyitás előtti lendülete, a részvény szerda délutánra már jelentős mínuszba került, miközben az arany több mint egyéves mélypontra süllyedt.

A szerda reggeli gyengülés után délelőtt valamelyest erősödött a forint, az előző napi záráshoz képest azonban továbbra is mínuszban állt az euróval és a dollárral...

A befektetők egyre óvatosabban kezelik a mesterséges intelligenciához kapcsolódó vállalatokat, különösen azokat, amelyek hatalmas összegeket költenek.

A technológiai részvényeknek hatalmas lendületet adott az Nvidia várakozásokat messze felülmúló gyorsjelentése.

Az MNB változatlanul hagyta az alapkamatot, a Mol és az MVM pedig újabb négy hónapra szankciós könnyítést kapott az orosz energiahordozók beszerzéséhez.

A dollár erősödése nyomás alatt tartja a forintot: a déli órákra 332 forint fölé emelkedett az amerikai deviza jegyzése.

A pénzintézet megszüntette a forint ATM-ek használati díját a Magyarországon kibocsátott bankkártyák esetében.

A JPMorgan felülsúlyozásra módosította a török részvényekre vonatkozó ajánlását, mivel a nemrég lezajlott befektetésialap-válság miatt a részvénypiac erősen túladottá vált.

Eséssel indult a keddi kereskedés az európai és a magyar tőzsdén, miután hétfőn jelentős veszteségekkel zárt a Wall Street.

Az elmúlt időszakban szabad szemmel jól látható árfolyamesések rázták meg a tőzsdéket, különösen az amerikai technológiai részvények.

A technológiai részvények gyengülése húzta le hétfőn az amerikai tőzsdéket, miközben Európában csak kisebb elmozdulások látszottak.

Az egészségpénztári tagok összesített megtakarításai a negyedév végére megközelítették a 106 milliárd forintot.

A két devizapár eltérő mozgását elsősorban a dollár nemzetközi felértékelődése magyarázza.

Emelkedéssel indította a hetet a magyar tőzsde: a Magyar Telekom és a Richter árfolyama is új történelmi csúcsot ért el hétfő reggel.

A magyar társadalom egyre mélyülő megélhetési válsággal néz szembe, amit jól mutat, hogy a háztartások a kiadásaik egyre nagyobb részét kénytelenek élelmiszerre fordítani.

Novemberben és decemberben is több hazai banknál tervezett karbantartások és rendszerfejlesztések miatt akadozhat vagy átmenetileg leállhat egy-egy fontos szolgáltatás.

Főszabály szerint minden hónapban a második munkanapon érkezik meg az előző hónapra járó családi pótlék, vannak azonban kivételes hónapok.

Egyre nagyobb mínuszba kerültek pénteken az amerikai technológiai részvények.


Az egyes élethelyzetek felől vizsgáltuk meg, hogy kiderüljön, hol milyen akadályokkal lehet találkozni.
Céges ajándék, aminek mindenki a maga módján örülhet.